

一张批文,两个世界 当监管语言与资本语言在同一份文件里共存
财经调查|第二季 · 第三篇
药明巨诺的2020年港交所招股书是一份287页的文件。
它在第六章「业务」部分这样描述自己的核心产品relma-cel:
「Relma-cel(JWCAR029)用于治疗经过二线或以上系统性治疗后复发或难治性大B细胞淋巴瘤成人患者。」
这是监管语言。精确、有限定、有边界。 「二线或以上」意味着这个患者已经用过至少两种治疗方案且失败了。 「复发或难治性」意味着疾病已经对标准治疗产生抵抗。这是一群非常特定的患者——病情严重、选择有限、预后复杂。
现在翻到同一份招股书的第三章「行业概览」。
这里的语言是另一个世界:
「中国庞大的癌症患者基数及CAR-T疗法的临床疗效,构成巨大的市场机遇……中国血液肿瘤市场规模预计将从2020年的X亿元增长至2025年的X亿元,复合年增长率达XX%。」
同一份文件。前后相距不超过五十页。
第六章告诉你这个产品适用于一个严格限定的患者群体。第三章告诉你这个市场有多大、增长有多快。
这两个章节从未在同一个句子里出现过。  (图片说明)香港交易所(HKEX)生物科技公司上市仪式与招股书相关场景。这代表文章核心文件——药明巨诺287 页招股书,在同一份文件中同时存在第六章「业务」部分的精确监管语言(「二线或以上系统性治疗后复发或难治性大B细胞淋巴瘤成人患者」)与第三章「行业概览」的资本语言(「庞大患者基数」「市场机遇」「复合年增长率」),形成「章节隔离」现象。
裂缝的结构我们把这种现象称为「章节隔离」——监管语言和资本语言在同一份文件里共存,但被精心安置在不同的章节,服务于不同的读者,产生不同的理解。
这不是造假。每一个陈述在其所在的语境里都是准确的。适应症描述对应的是NMPA的批文要求,市场规模描述对应的是投资人的估值需求。两者都通过了监管审查。
但它们组合在一起,产生了一个没有任何单一章节明确说出来的整体印象:这是一个疗效确切、市场巨大的机会。
问题在于,「疗效确切」对应的是一个严格限定的患者群体,而「市场巨大」对应的是一个宽泛的疾病类别。这两个描述之间的落差,就是这份文件最重要的信息——但它不在任何一个章节里,它在章节与章节的空白处。 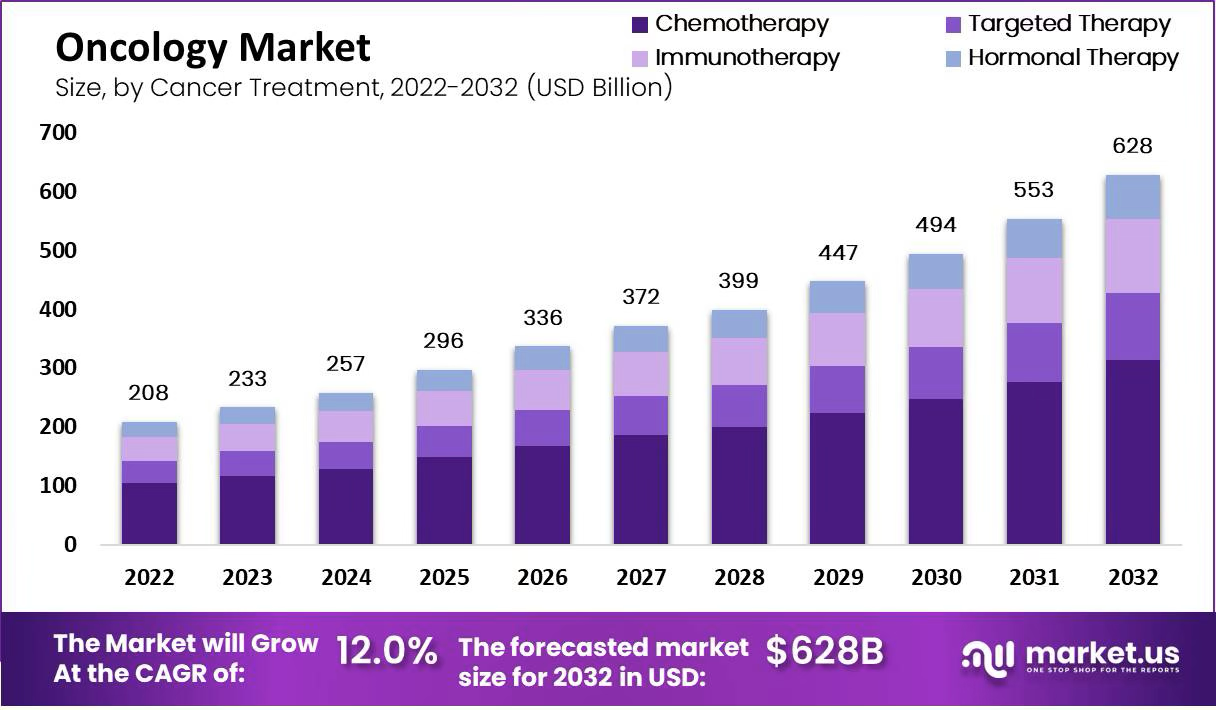 (图片说明)全球/中国肿瘤学(Oncology)市场规模预测图表,显示从数百亿美元到数千亿美元的增长及CAGR。这象征文章中招股书「行业概览」章节使用的资本语言——边界消失、强调「庞大患者基数」与「巨大市场机遇」,与第六章严格限定的适应症描述形成鲜明落差,共同营造「疗效确切、市场巨大」的整体印象。
三种语言,同一个产品我们把奕凯达®和relma-cel的公开描述,按语言层次整理成一个对照框架。
第一层:NMPA批文语言复星凯特奕凯达®的官方批文核心描述:「用于治疗既往接受二线或以上系统性治疗后复发或难治性大B细胞淋巴瘤成人患者。」
关键特征:有治疗线数限定、有疾病状态限定、有患者年龄限定。这个语言的功能是划定边界。
第二层:招股书语言药明巨诺招股书对同类产品的市场描述使用的是另一套词汇体系:「市场机遇」、「庞大患者基数」、「复合年增长率」、「渗透率提升空间」。
关键特征:边界消失,限定词消失,取而代之的是增长曲线和市场规模。这个语言的功能是建立想象空间。
第三层:媒体语言公开媒体报导中的同类产品描述:「清零」、「重生」、「可预见的治愈」、「三年持续完全缓解」。
关键特征:统计学概念被个案化,概率被转化为承诺,时间限定被省略。这个语言的功能是制造情感共鸣。
这三层语言描述的是同一个产品,但它们给读者留下的理解是完全不同的。批文读者看到的是一个适用范围严格的治疗选项,招股书读者看到的是一个高增长赛道,媒体读者看到的是一个改变命运的医疗突破。 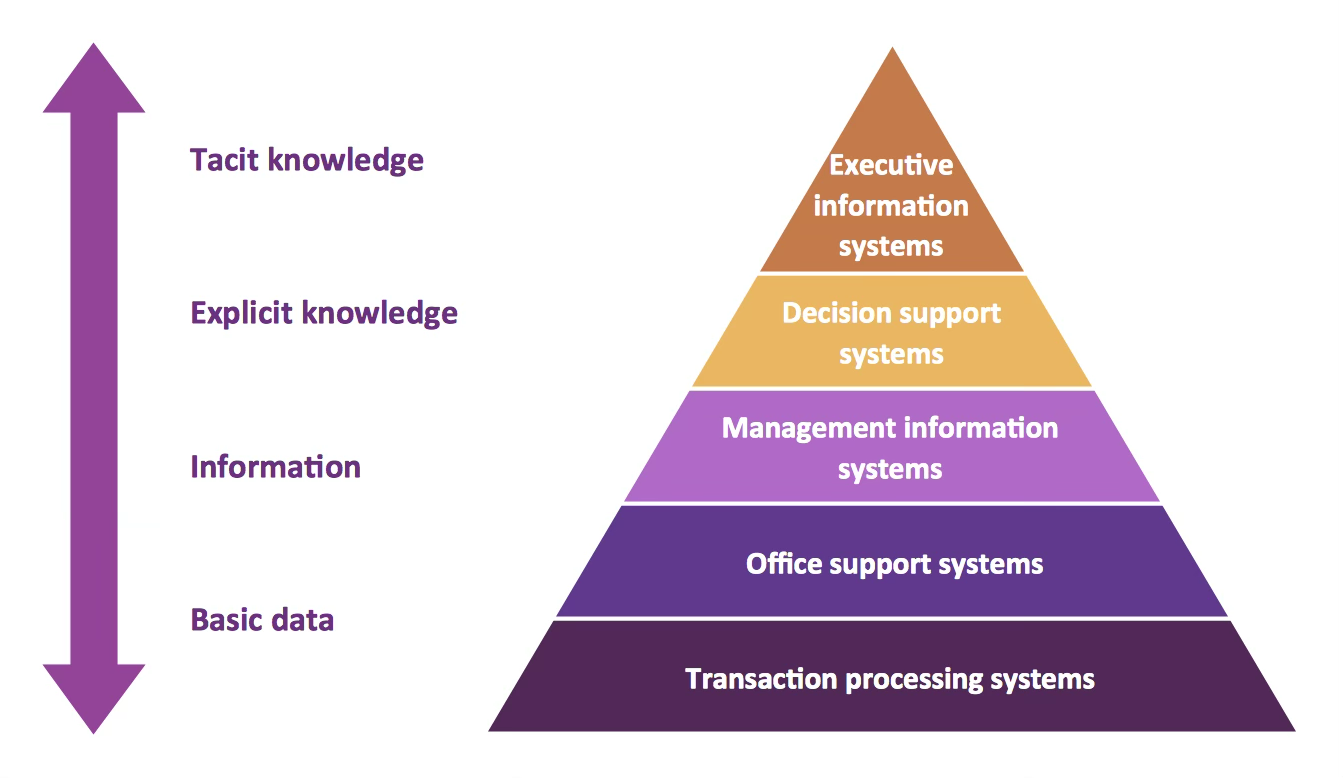 (图片说明)金字塔式信息/语言层次结构示意图(类似知识或系统分层模型)。这视觉化文章提出的「三种语言」框架:最底层精确的监管批文语言(需医学背景)、中间的招股书资本语言(需金融背景)、最上层简化的媒体语言(无需专业背景),形成信息分级系统,最需要精确信息的人却接触到最模糊的语言。
谁有能力读懂这三层这是这个问题最核心的地方。
能同时阅读并理解这三层语言的人,几乎不存在。
批文语言需要医学背景才能理解其中的限定词的临床含义。 「二线或以上治疗后」对一个肿瘤科医生意味着非常具体的患者状态,对患者家属意味着「试过很多方法都没用」——这两种理解之间有很大的距离。
招股书语言需要金融背景才能理解其中的估算逻辑。 「复合年增长率XX%」是在什么假设条件下得出的预测,这需要读懂招股书的风险提示章节——而风险提示章节是大多数散户投资人最少阅读的部分。
媒体语言不需要任何专业背景,这正是它最有效的原因。它为不同背景的读者提供了一个统一的、情感上可接受的理解框架。
这三层语言的设计,客观上形成了一个信息分级系统:掌握最多背景知识的人,接触的是最精确的语言;最缺乏专业知识的人,接触的是最模糊的语言。信息不对称不是偶然的副产品,它是这个系统的结构性特征。
默许这种裂缝存在的机制我们需要问一个难以回避的问题:这种章节隔离和语言分层,有没有办法被阻止?
从监管角度看,目前的框架对每一层语言都有规范,但对语言之间的落差没有直接的管辖。 NMPA管的是批文语言的准确性,港交所和科创板管的是招股书披露的完整性,广电总局和网信办管的是媒体内容的合规性。这三个监管体系各自运作,彼此之间没有要求语言一致性的机制。
这不是监管漏洞,它是监管边界的自然结果。每一个监管机构都在管辖自己的语言领域,没有任何一个机构的职责是确保跨层语言的一致性。
从行业角度看,这种语言分层也有其内在逻辑。医疗企业在不同场合面对不同受众,使用不同语言是基本的沟通策略。向监管机构说话用监管语言,向投资人说话用资本语言,向患者说话用患者语言——这是任何一个成熟行业的标准操作。
问题不是这种分层本身,而是分层的结果:最需要精确信息做决策的人,接触到的语言最不精确。
一份文件,两个功能招股书是这个问题最集中的体现。
它同时服务于两个功能:向监管机构证明信息披露的完整性,向投资人提供投资决策的依据。这两个功能在大多数时候可以兼容,但在医疗器械和创新药领域,它们有时会产生内在张力。
完整的信息披露要求把所有风险说清楚——适应症的边界、临床数据的局限、市场预测的假设条件。吸引投资的目标要求把机遇说得足够大——市场规模、增长潜力、竞争优势。
处理这个张力的标准做法,是把风险集中在特定章节(风险因素、业务披露),把机遇集中在另一些章节(行业概览、业务亮点)。这样,整份文件的每一个陈述都是准确的,但整份文件给人的整体印象,取决于读者阅读了哪些章节。
大多数散户投资人不读风险因素章节。大多数患者家属不读招股书。这两个事实都是已知的,但没有任何机制要求信息的呈现方式必须考虑这两个事实。  (图片说明)香港交易所(HKEX)大型上市活动现场。这代表文章讨论的监管框架——港交所负责招股书披露完整性,NMPA 负责批文准确性,但三个监管体系(NMPA、港交所/科创板、媒体主管部门)各自运作,没有机制确保跨层语言一致性,从而默许了「章节隔离」与语言转换的真空地带。
批文之外的责任这篇报导没有指控任何企业发布了虚假信息。复星凯特的公告是准确的,药明巨诺的招股书通过了港交所的审查,媒体报导引用的患者故事是真实发生过的个案。
我们指出的是一个更难被法律框架捕捉的问题:准确的信息,在不同语言层之间的系统性转换,可以产生与原始信息完全不同的理解。这种理解的落差,不需要任何人说谎,它只需要语言在流动过程中的自然磨损——每一次磨损都朝着同一个方向,朝着希望,远离风险。
一张批文,划定了一个产品能做什么和不能做什么的边界。
这张批文存在的那个世界,和大多数患者生活的那个世界,中间隔着两层语言转换、三个监管管辖边界、以及一个没有人负责桥接的信息真空。
这个真空的代价,在下一篇,我们用数字来呈现。
第四篇:《生命的成本》
本报导所引用的招股书为药明巨诺(港股2126)2020年10月港交所公开招股文件,复星凯特相关描述来自复星医药公开年报及NMPA批文公告,均为公开监管文件。如有任何事实性错误,欢迎告知更正。