

人物编号:PZ-US-02-006
- 姓名:Carlos Domingo
- 国家/ 地区:西班牙/ 美国
- 城市:New York / Madrid
- 人物层级:PZ-B
- 人物场域:Web4 / RWA / 金融科技人物
- 公司/ 机构:Securitize
- 身份/ 职位:Co-founder & CEO
- 断层类型:资本结构断层、技术治理断层、全球化断层
导言:一个不说币价的RWA 建造者在加密世界里,「上链」是一个充满魔力的词。
它可以是价格,可以是叙事,可以是流动性,可以是社群情绪,也可以是下一轮牛市的想像燃料。它可以让一张图片变成NFT,让一个概念变成代币,让一份白皮书变成融资工具,让一个没有任何法律效力的故事,在几周内获得数百万美元的市场定价。  (图片说明)Carlos Domingo
加密世界从不缺叙事。它缺的是制度。
Carlos Domingo 也谈「上链」。但他用的是另一套语言。
他谈转让代理,谈经纪交易商,谈ATS,谈基金文件,谈投资人资格审查,谈监管框架,谈股东名册,谈资产从发行、登记、转让、托管、交易到信息披露的完整生命周期管理。这套语言,在大多数加密社群的Twitter 空间里几乎不存在。但在SEC 办公室里,在BlackRock 的基金架构里,在传统资管机构的合规部门里,这套语言才是真正决定一个「资产」能否在金融市场长期生存的底层语法。
2024 年6 月,Carlos Domingo 以Securitize 共同创办人兼CEO 的身份,出席美国众议院金融服务委员会关于「现实世界资产代币化如何促进高效市场」的听证会,并提交书面证词。他在证词中明确将Securitize 的使命定义为:为企业提供一条受监管的路径,使其可以将金融资产代币化,并在区块链上以合规方式发行、销售与交易证券。
这不是Web3 白皮书的语言。这是向国会陈述的语言。
Securitize 不是一家单纯发币公司,不是一个DeFi 协议,也不是一家靠市场情绪炒作的Web3 项目。它是一家正在试图用受监管的方式,把现实世界资产带入区块链记录、发行、转让与交易流程的金融基础设施公司。它的核心,不是「币」,而是牌照、文件、转让代理、投资人资格与监管责任。
这正是GFM《人物志》选择书写他的原因。
他不是典型的加密创业者,也不是靠币价周期起落成名的市场投机者。他更像是站在传统金融与区块链技术之间的一位制度工程师——用一套更慢、更重、更不性感的方式,试图重写资本市场的部分基础设施。
如果说过去十年的加密叙事,试图把金融从华尔街拖向链上,那么Domingo 的工作则更像是反向工程:把链上技术重新带回受监管金融的语境之中。
这个方向,不一定最快,却可能更持久。  (图片说明) RWA 若要进入主流金融,不能只停留在加密叙事,而必须接受法律、监管与公共问责的检验。
他不是从币圈走出来的人理解Carlos Domingo,必须先理解他的出身背景,因为背景决定了他看待tokenization 的基本视角。
公开资料显示,Carlos Domingo 并非从加密投机市场起步。他具有长期企业技术、数字化转型与创新管理的从业背景,曾与Telefónica 等大型电信集团的研发与数字业务相连,并在进入Securitize 之前创办了SPiCE VC,积累了企业级技术投资与全球化管理的实战经验。
Telefónica 是西班牙最大的电信集团之一,业务横跨欧洲与拉丁美洲。这类大型跨国企业环境所训练出来的,不是单点应用创业者,而是面对大规模组织压力、多市场监管差异、技术标准冲突与机构利益协调的基础设施思维者。在这类环境里工作,没有「快速试错,破坏式创新」的奢侈。有的是责任链、流程管控、多方合规与可追溯记录。
这套思维方式,与许多从Web3 社群直接成长起来的创业者形成了根本差异。
他不是先相信token,然后再去寻找可以被包装的资产;他是先理解企业级基础设施的制度约束与金融市场的运作逻辑,然后再回过头来思考:tokenization 究竟可以在受监管的资本市场里解决什么真实问题?
这个思维次序的不同,决定了Securitize 从第一天起就不是一个以「去中心化」或「打倒中间人」为核心叙事的公司。它的核心问题从一开始就是:在现行法律框架下,一种数字化的证券记录方式,如何让资产的发行、登记、转让与交易变得更高效、更透明、更可追溯?
这个问题,远不如「颠覆华尔街」那样刺激。
但它更接近金融市场真实运作的底部逻辑。
Securitize 的真正价值:制度外壳,而非技术本身很多人误解Securitize 的定位,以为它是一个帮公司「发token」的技术平台。这个理解,只抓住了表层动词,错过了更重要的结构。
Securitize 官方将自己定位为tokenizing real-world assets 的平台,面向资产管理人、Web3 公司、DAO、顾问与投资人提供一整套解决方案。但对GFM 而言,更值得关注的,不是「tokenizing」这个动作,而是这个动作得以在金融市场里合法发生所需要的整套制度外壳。
Carlos Domingo 在国会证词中披露了Securitize 建立制度地位的时间线:2019 年7 月提交SEC 转让代理注册;2020 年9 月取得broker-dealer 与ATS 相关牌照资格;2021 年8 月获SEC 条件批准。这些不是技术白皮书里的概念,而是金融市场里可以被追溯的制度位置,是以法律文件形式向监管机构承担的可追溯义务。
这套制度功能堆叠的意义在哪里?
它意味着,Securitize 不只是提供一个工具让别人发token,而是建立了一套让资产整个生命周期——从发行、登记、转让、合规、交易到报告——都有制度支撑的完整架构。在这个架构里,每一个环节都有对应的法律主体在承担责任,每一笔记录都有监管框架在背书,每一次转让都有转让代理在确认。
在RWA 世界里,很多项目可以讲相似的故事。但很少项目能同时回答:你有什么牌照?谁是发行主体?谁负责登记?谁负责转让限制?谁负责投资人资格审查?谁负责二级市场合规?谁在监管文件里承担可追溯责任?
Securitize 的护城河,不是技术本身,而是技术与制度外壳共同构成的建立成本与监管壁垒。这道壁垒,不是靠资金堆出来的,而是靠时间、合规积累与监管信任搭出来的。它的复制难度,远高于一套技术代码。 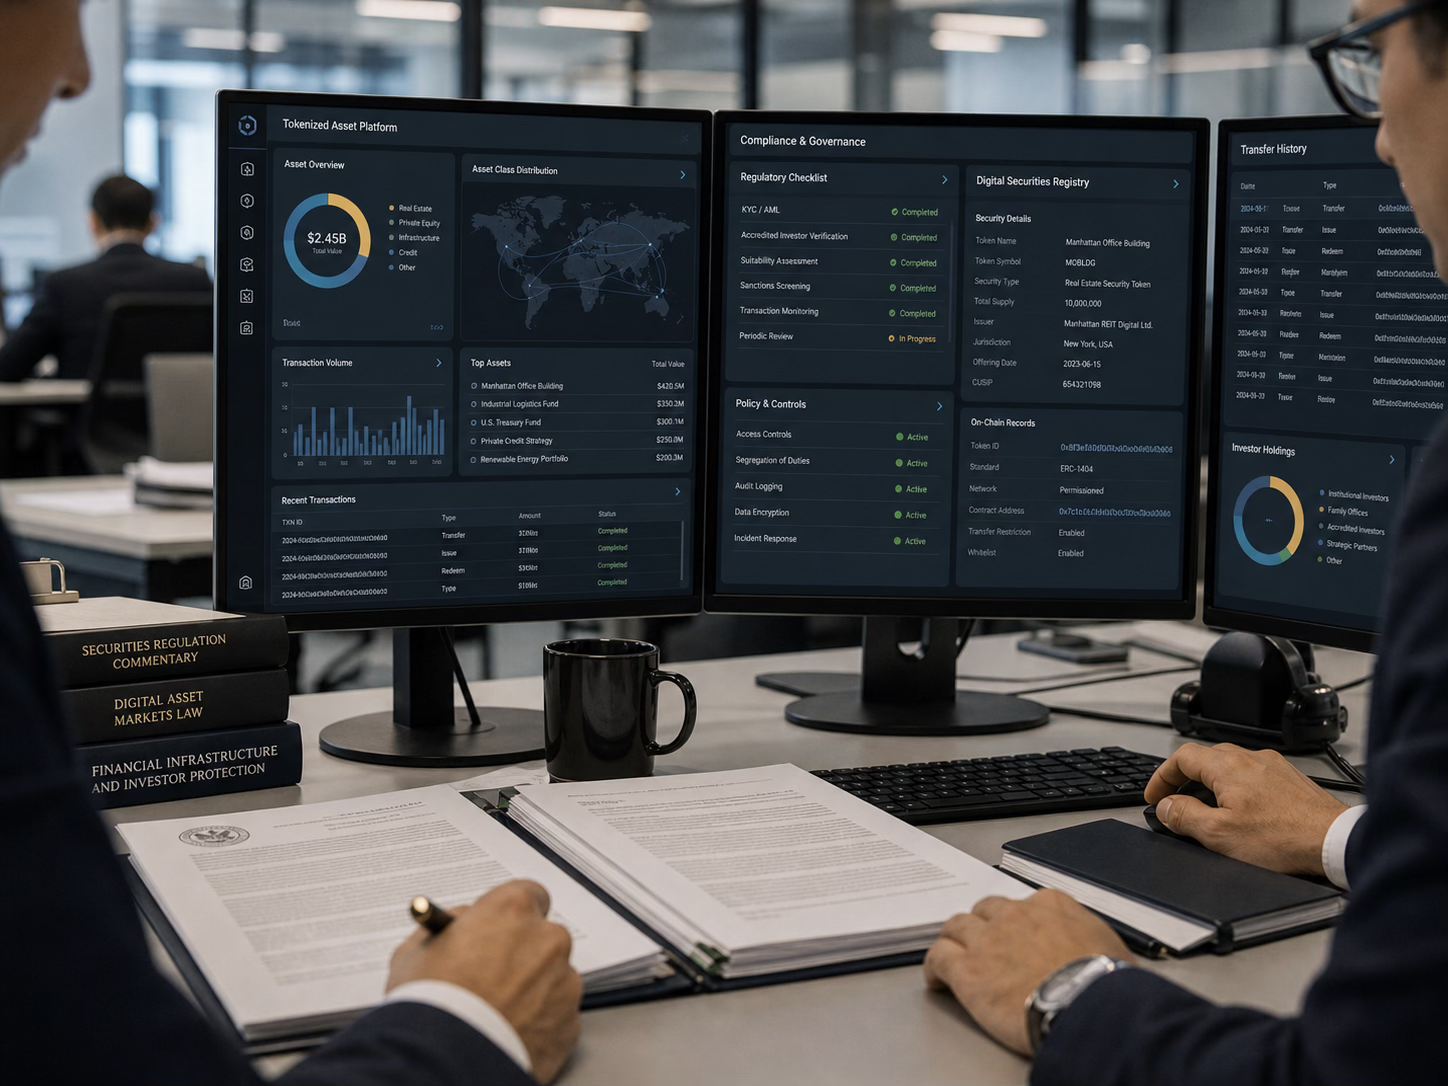 (图片说明)数字证券平台正在同时处理资产登记、投资人资格审查、合规检查与转让记录。这正是Securitize 路径的核心:token 不是新的权利本身,而是现有金融权利的新型记录与流通接口。
BlackRock BUIDL:机构信任的标志性考验如果说Securitize 的制度架构是静态基础,那么BlackRock BUIDL 的合作,则是这套架构第一次接受真正意义上的机构级市场考验。
2024 年3 月,BlackRock 推出BlackRock USD Institutional Digital Liquidity Fund,即BUIDL,将其定位为自身第一个在公有链以太坊上发行的代币化基金。这本身已是一个历史性时刻:全球最大的资产管理公司,主动选择在公有链上发行机构级基金产品。
BUIDL 的设计逻辑,刻意回避了加密市场的投机色彩。它更接近机构级现金管理产品:底层资产指向现金、短期美国国债和回购协议;token 形式服务于基金份额记录、申购、赎回与链上持有安排。它的目标不是追求超额回报,而是让传统机构的流动性管理工具,获得一个更高效的链上记录与流通接口。
在这个架构里,Securitize 的角色值得细读。它不是BlackRock 的外围技术供应商,而是深度嵌入基金制度架构的基础设施服务者,承担转让代理、代币化平台、分销与投资人服务相关全流程。这意味着,Securitize 的价值已不再只是「把资产搬上链」,而是成为传统资管机构与链上记录系统之间的制度接口。
这个合作的深层意义,不在于数字本身,而在于它所代表的机构判断:BlackRock 选择Securitize,不是因为它最便宜,不是因为它最快,而是因为它有牌照、有合规架构、有转让代理资格、有SEC 登记记录,有能力在受监管的环境里承担相应的法律责任。
这正是Carlos Domingo 与许多加密创业者的根本不同。
他不是在说「金融不需要监管」。他是在说:受监管金融可以用新的基础设施重写部分流程。
这个分别,非常重要。
从私人公司到公开市场:制度迁移的公开考验私人公司可以选择自己的叙事节奏。公开市场不允许。
2025 年10 月,Securitize 宣布与Cantor Equity Partners II 达成业务合并协议,拟通过SPAC 路径进入公开市场。 SEC 文件显示,双方于2025 年10 月27 日签署Business Combination Agreement;交易完成后,合并后公司预期成为公开上市公司,股票代码为SECZ,但仍需监管批准、股东批准及其他惯常交割条件方可生效。 Securitize 官方公告称,这宗交易对其估值为12.5 亿美元;其投资者包括BlackRock、ARK Invest、Morgan Stanley 和Banco Santander 等。
这条上市路径,具有强烈的象征意义。
一家将资产tokenization 作为主营业务的公司,正在试图进入公开市场,接受资本市场的公开定价、SEC 文件审查、财务披露与机构投资人评估。这意味着RWA 不再只是私募项目、链上协议或创业公司叙事,而正在进入一个必须以公开财务数字自我证明的新阶段。
这个新阶段有它的残酷性。在私人市场,你可以用愿景说服投资人;在公开市场,你必须用季度收入、毛利结构、客户留存与监管合规记录来说服市场。叙事的弹性空间急剧收缩,数字的说服力被无限放大。
这也把一个更根本的问题推到前台:如果一家公司声称自己是RWA 基础设施,市场应该怎么给它估值?看AUM?看交易量?看牌照组合?看BlackRock、KKR、Apollo、Hamilton Lane、VanEck 等机构合作的深度?还是看它未来在资本市场记录、结算、转让与合规流程中的制度嵌入程度?
这不只是Securitize 的问题。这是整个RWA 行业在进入公开市场时必须面对的估值语言建构问题。行业还没有一套成熟的分析框架来回答它。
必须保留的制度语气是:截至本文核验时间,该业务合并仍属拟议交易,合并完成、上市安排与SECZ 代码均取决于相关条件是否满足。 GFM 在此如实记录,不作超越公开文件的推断。
 (图片说明) RWA 的真正突破,不是市场情绪,而是大型资管机构开始把链上记录纳入基金运作流程。
NYSE 与Computershare:传统市场与链上证券的接口时刻如果说BlackRock BUIDL 是RWA 进入机构资管语境的标志,那么NYSE 与Computershare 两个节点,则使Securitize 的角色开始触碰公开证券市场最核心的基础设施层。
2026 年3 月,NYSE 母公司Intercontinental Exchange 宣布,NYSE 与Securitize 签署MOU,双方将合作支持tokenized securities,并开发digital transfer agent program。路透社报导称,Securitize 将成为首个被授权为企业与ETF 发行人创建区块链证券的digital transfer agent,并与NYSE 一起制定digital transfer agent 与tokenization agent 的监管、运营和技术标准。
这个节点的意义在于,Securitize 不再只是在私人市场的边缘尝试,而是开始进入公开股票市场的基础设施标准制定过程。标准的制定者,往往最终成为市场的守门人。
2026 年4 月,Securitize 又宣布与Computershare 达成合作,支持美国公司以tokenized form 发行equity securities。 Computershare 将作为传统和代币化资产的转让代理,并处理分红、代理投票等完整股东服务。
Computershare 的身份至关重要。它不是加密原生公司,而是传统金融市场中覆盖范围极广的转让代理机构,服务于大量美国上市公司的股东名册管理。它的出现,意味着Securitize 的链上工具正在与传统股权基础设施的现有客户群直接对接,而不是另起炉灶建立一个平行体系。
这个节点的制度含义是清晰的:token 不是新的权利本身,而是现有权利的一种新记录方式;链上系统不是替代传统登记,而是在现有登记框架上增加一个可追溯、可编程、可提高流转效率的数字接口。
NYSE 与Computershare 这两个节点合在一起,勾勒出Domingo 路径的最终方向:区块链不是要建立一个与传统金融平行的新世界,而是要成为传统金融市场基础设施的一个效率层,嵌入其中,而非取代它。
如果说早期加密世界的想像是「逃离金融制度」,那么Domingo 所代表的新阶段,则是「在金融制度内部重建接口」。
这是一个更难的工程,也是一个更持久的工程。
 (图片说明)当RWA 从私人市场进入交易所、转让代理与上市公司股权登记系统,它面对的将不再只是技术问题,而是公开市场的定价、披露与合规考验。
他真正重写的,不是资产,而是资产的语法
Carlos Domingo 的历史意义,不在于他发明了tokenization。
Tokenization 不是一个人的发明,也不是一家公司独占的概念。它是一个技术方向,在过去十年里被无数人以无数种方式尝试,大多数尝试最后停留在币价周期里,成为一轮又一轮市场情绪的燃料与残骸。
Domingo 的价值,在于他把tokenization 重新放进了金融制度的语法框架里,而不是让它继续在法外地带漂流。
在他的路径中,token 不是逃避监管的工具,而是金融资产的一种新记录方式;区块链不是反金融的旗帜,而是金融基础设施的一种效率层;RWA 不是市场情绪的包装词,而是权利、文件、资格、限制、转让、托管与交易共同构成的新流程语法。这套语法,让一个「资产」在市场里有了完整的句子结构:主语是发行主体,谓语是转让代理,宾语是登记在册的投资人,状语是监管框架与合规义务。
这种语法的建立,需要的不是速度,而是制度堆叠的耐心。它需要先拿到牌照,再谈业务;先建立合规框架,再谈效率;先承担监管义务,再谈规模;先让机构信任你,再谈颠覆。
这不是所有创业者都愿意走的路。
但它很可能是RWA 行业里更能穿越周期的路。
 (图片说明) Carlos Domingo 的重要性正在于,他不是绕开这套制度,而是尝试让区块链成为股东名册、权利记录与资产流转的效率层。
上链之前,制度必须先到场
RWA 最容易被误解的地方,是把「上链」看成魔法。
似乎只要把一个名字、一张图片、一份文件或一个故事放到链上,它就自动拥有了金融资产的属性,自动获得了流动性溢价,自动进入了机构投资人的视野。这种误解,在每一轮市场周期里都会制造一批新的泡沫,然后以相同的方式破裂。
但Carlos Domingo 的整个职业路径,是对这种误解最清醒、也最具说服力的反驳。
资产上链之前,先要有资产。
资产流通之前,先要有权利。
权利记录之前,先要有文件。
文件有效之前,先要有法律主体。
市场交易之前,先要有监管边界。
技术效率之前,先要有责任结构。
这六个「先要」,不是保守主义,不是官僚主义,而是金融制度在几百年试错中沉淀下来的集体保护机制——保护投资人,保护市场,也保护建造者自己不被自己的叙事反噬。
Domingo 选择不绕过它们,而是把它们一个个搭进自己的基础设施里,让它们成为护城河而非障碍。这使Securitize 比大多数RWA 项目走得更慢,也使它比大多数RWA 项目站得更稳。
对GFM 而言,Carlos Domingo 的人物意义不只是一个商业案例,而是一种制度建造的方法论示范。在AI 生成内容泛滥、RWA 叙事升温、创作者经济寻找新定价方式的时代,真正值得建立的,不是又一个「上链故事」,而是一套能让内容、人物、权利、数据与信任被长期记录的制度型基础设施。
他不是站在金融之外喊口号的人。
他是站在金融里面重写接口的人。
这个位置,在任何时代都很难站,也都很重要。
免责声明本文为GFM《人物志》系列研究专稿,依据公开资料、SEC 文件、国会听证记录及经核验之新闻稿撰写。本文不构成投资建议或任何证券买卖建议。版权归GFM 所有,未经授权不得转载或商业使用。
收听本文
加载中…