

人物编号:PZ-US-01-001
英文名:Andrew D. Feldman
国家/地区:美国城市:Sunnyvale, California
公司/机构:Cerebras Systems
身份/职位:Co-founder & CEO
人物场域:AI 基础设施、半导体架构、AI 训练与推理、算力替代路径断层类型:AI 生产力断层、技术治理断层、资本结构断层 (图片说明)Andrew Feldman 站在AI 算力巨影之下,试图以晶圆级架构提出另一条基础设施路径。
那场从一开始就不对称的仗
Goliath 从不担心David。
这才是这个故事真正残酷的地方。不是因为巨人邪恶,而是因为巨人根本不需要在意——他的盔甲太厚,他的阵线太稳,他的身后站着整个以色列军队的习惯性服从。 David 的问题,不只是身材,而是他要打的,根本不是一场对等的战争。
Andrew Feldman 知道这一点。
他自称是与巨人作战的「professional David」,说的时候带着那种矽谷创业者惯有的冷静,但这句话背后藏着一个清醒到令人不安的判断:有时候最好的技术不一定会赢,所以必须努力确保它能赢。
他面对的巨人是Nvidia。不只是一家公司,而是一套已经嵌入全球AI 行业血肉的基础设施帝国:GPU、CUDA、开发者工具、云平台合作、客户习惯、资本市场信任,二十年累积,层层叠加,构成一道几乎不可见的护城河。
在AI 时代,真正掌握底层权力的,从来不只是模型公司。 OpenAI、Anthropic、Google、Meta 站在公众视野的中央;但在更深处,决定AI 成本、速度、规模与国家能力的,是晶片、算力、数据中心、能源与供应链所构成的基础设施体系。这套体系,今天高度集中在Nvidia 主导的GPU 生态之上。
Feldman 想问的问题,简单、根本,也让所有人不舒服:
AI 算力,是否只能沿着一条路前进?
这个问题,是他整个人物故事的起点,也是GFM 书写他的理由。  (图片说明)Feldman 自称「professional David」,面对的不是单一公司,而是一整套AI 算力帝国。
不是热潮的产物,而是长期押注者要理解Feldman,必须先理解他不是谁。
他不是被生成式AI 浪潮推到台前的机会主义者,不是在ChatGPT 爆红后临时转向「AI 算力创业」的人,也不是靠一份白皮书和几张幻灯片在矽谷融到钱的叙事型创业者。
他是一个反覆在计算基础设施的结构性瓶颈上押注的连续创业者,而且每一次押注,都早于市场的普遍认知。
在Cerebras 之前,他共同创办并担任SeaMicro 的CEO。那是2009 年,云计算刚刚起步,数据中心的能耗与密度问题还没有成为公众议题。 SeaMicro 做的是高能效、高频宽的微型伺服器,2012 年被AMD 以3.57 亿美元收购。更早,他在Force10 Networks 担任产品管理与商务拓展副总裁,后者被Dell 以8 亿美元收购;再往前,他在RiverStone Networks 参与2001 年IPO 前的发展工作。他拥有Stanford 的BA 与MBA 学历,芝加哥大学Data Science Institute 的人物资料印证了这一履历线索。
这条路的规律很清楚:找到下一个计算基础设施的结构性矛盾,在市场还没认识到它之前押注进去。
SeaMicro 回答的是数据中心的能耗与密度问题。 Cerebras 回答的是AI 训练与推理时代的算力组织问题:模型越做越大,GPU 集群越建越复杂,记忆体墙、通信瓶颈、功耗与系统工程压力也越来越高。这个矛盾,在Cerebras 创立早期还不是公众议题;今天,它已经是AI 基础设施最核心的产业争议之一。
这是Feldman 的第一重价值:他比市场更早看见问题。  (图片说明)从SeaMicro 到Cerebras,Feldman 长期押注的始终是计算基础设施的下一个瓶颈。
一片晶圆的逻辑,与良率的战争
Cerebras 的核心技术,需要从一个反常识的问题说起。
晶片制造业有一条根深蒂固的生产逻辑:把一片大晶圆切割成许多较小的die,再封装、测试、出售。这条逻辑的存在理由,是良率的现实。晶圆上的缺陷是随机分布的,die 越小,单个die 包含缺陷的概率越低,良率越高,报废率越低,成本越可控。这不是保守,这是几十年半导体制造积累下来的最优解。
Cerebras 的选择,是把这条逻辑直接颠倒。
它把整片晶圆做成一颗处理器,称为Wafer-Scale Engine,WSE。这意味着,良率问题从一开始就是最大的工程挑战:一颗WSE 上任何一个缺陷都无法像传统die 那样被切掉丢弃,必须在设计层面就解决。 Cerebras 的工程师花了大量精力在冗余设计上——让晶圆的某些计算单元在出现缺陷时可以被旁路绕过,保证整片晶圆仍然可用。这是wafer-scale computing 最核心的工程难题,也是Cerebras 之前几乎没有人能解决它的原因。
解决了良率问题之后,WSE 换来的是什么?
第三代WSE-3 采用台积电5 奈米制程,拥有4 兆个电晶体、90 万个AI 优化计算核心、125 petaflops 峰值AI 性能,以及44GB 片上SRAM;CS-3 系统可支援最高24 兆参数模型训练,并可扩展至最多2048 台。
但数字是结果,不是逻辑。逻辑是:AI 训练最核心的瓶颈之一,是数据在不同计算单元之间的移动速度。 GPU 集群的做法是把许多颗GPU 通过高速网路连接,让数据在晶片之间持续传输。这带来了巨大的通信开销、延迟、功耗,以及难以线性扩展的系统复杂性。
Cerebras 的回答是:让计算本身变得足够大,让大量数据根本不需要离开晶片。片上计算够大,片上记忆体带宽够宽,数据就不必在大量分散晶片之间频繁移动。 Cerebras 官方称,CS-3 在LLM 训练中比GPU 集群所需代码少97%,可用纯data-parallel 模式训练从1B 到24T 参数的模型。这是公司的官方性能叙事,具体场景的验证仍需时间,但它指向的问题是真实的:Cerebras 试图解决的,不是单点速度,而是分布式AI 工程的复杂性代价。
这不是细节优化,而是架构哲学的根本差异:不要用更多更小的东西堆出算力,而要用更大更整合的系统重写算力的组织方式。
这种哲学,在Nvidia 主导的时代是异端。
但异端不等于错误。 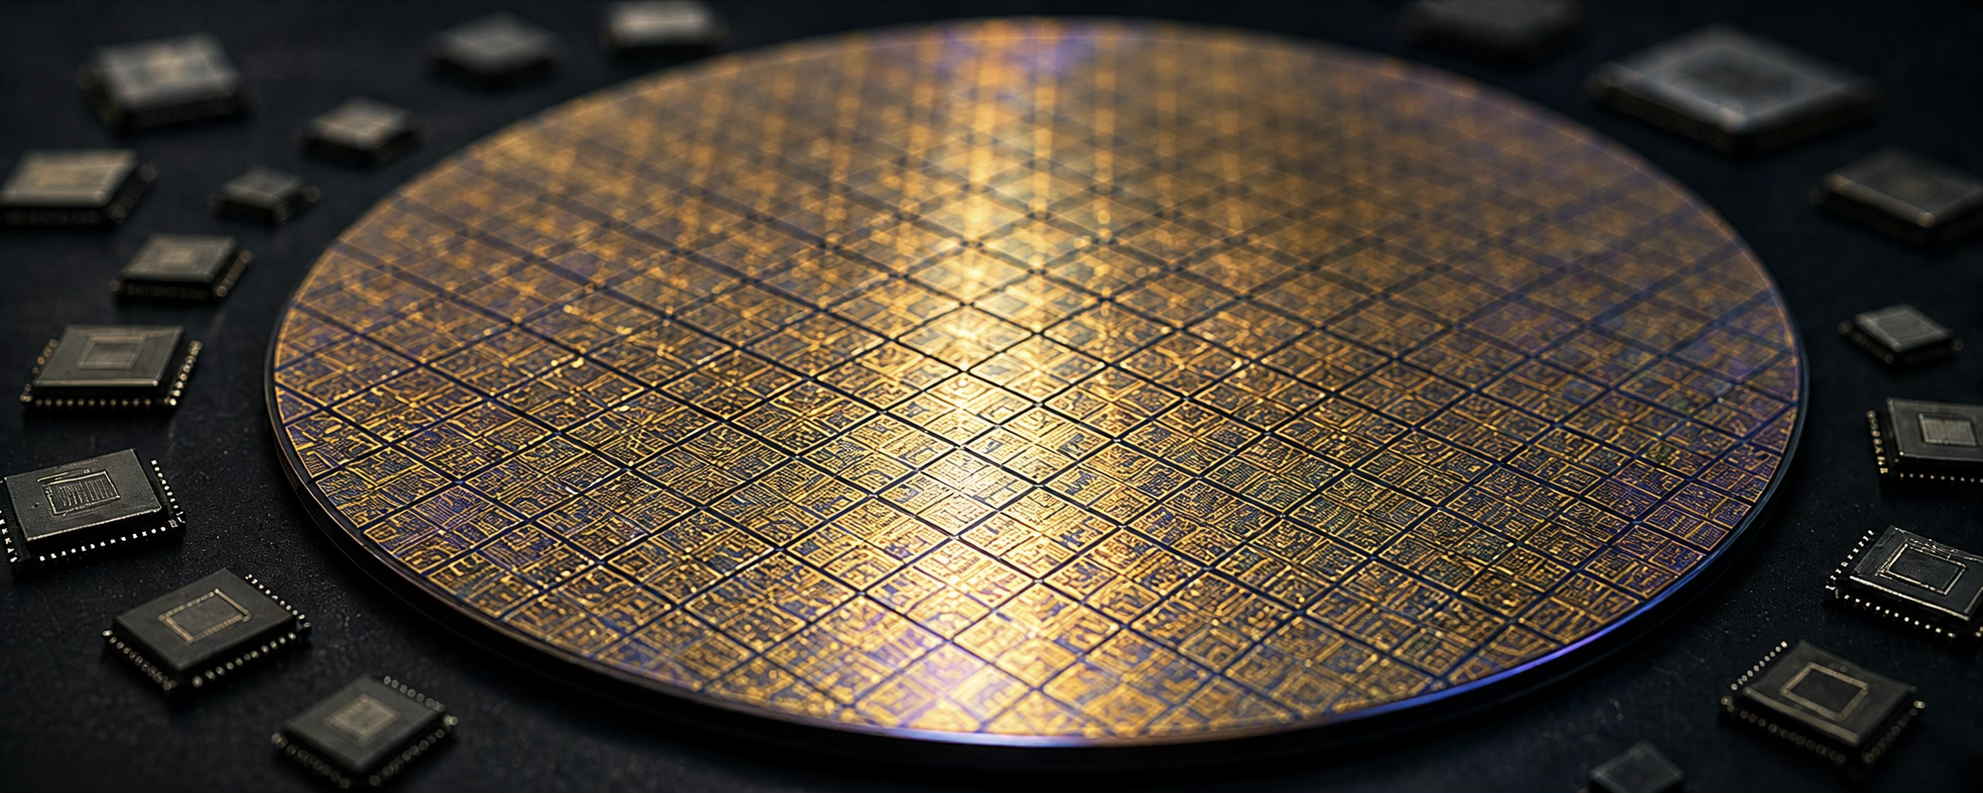 (图片说明)Cerebras 的Wafer-Scale Engine,不是把晶圆切碎,而是将整片晶圆变成一颗超大处理器。
真正的护城河在哪里要理解Cerebras 的市场位置,必须先理解Nvidia 真正的护城河不是什么。
不是GPU 性能。性能可以被追赶,AMD 在追,Intel 在追,Google 有TPU,Amazon 有Trainium,Cerebras 也在追。性能差距可以靠制程、架构、研发资本缩短。
Nvidia 真正的护城河,是CUDA 建立起来的世界。
2006 年,Nvidia 推出CUDA,一套并行计算平台和程式设计模型。近二十年来,全球AI 研究者、工程师与模型训练者大量在CUDA 生态里工作。他们的框架、工具链、工程习惯与组织流程,都与这套生态深度绑定。从CUDA 迁移到另一个平台,不只是换硬体,而是重写工作流、重新训练工程师、重新测试模型行为,成本极高,风险极高,没有紧迫理由的话几乎没有人会主动选择。
这就是为什么Feldman 所说的「professional David」不只是自嘲,而是对问题深度的清醒判断。他对抗的不是一颗晶片,而是一个已经渗透AI 行业肌理的基础设施惯性。
Cerebras 的突破路径,因此不能只靠「比GPU 更快」,虽然它在特定场景下宣称具备速度优势。它真正需要做的,是找到GPU 集群不够合适、客户有强烈动机改变算力采购方式的场景,在那里建立滩头阵地,然后逐渐扩张。
这些场景可能包括:对推理延迟极度敏感的应用;需要本地部署而非依赖云端的政府与主权AI 客户;对能耗与物理空间有特殊约束的环境;特定科学计算、医疗与模型训练工作负载。
不是所有市场,但可能是足够大的市场。
这是Feldman 的赌注。他押的不是「我比Nvidia 更好」,而是「Nvidia 一个人根本没有办法服务所有人」。
G42:最丰厚的订单,最沉的政治重量在Cerebras 的商业历史里,G42 是一个无法回避、也无法轻描淡写的节点。
它带来了公司最重要的早期收入,也带来了公司几乎无法单靠工程能力解决的制度性风险。
G42 是阿布扎比的科技控股集团,在中东AI 基础设施投资版图中扮演重要角色。 Cerebras 2024 年S-1 招股文件披露,G42 在2023 年为Cerebras 贡献6510 万美元收入,占当年总收入的83%;2024 年上半年,G42 贡献1.191 亿美元收入,占比87%。
想像一下那个处境。
一家公司,八成以上的收入来自同一个客户,而那个客户是一家阿联酋政府背景的AI 投资集团,正处在美国国家安全审查的敏感视野之中。 Feldman 需要拿这份收入向投资人证明公司在快速成长,但同一份收入,也在向监管机构发出一个令人不安的信号:这家公司的命运,高度绑定在一个美国政府并不放心的主权资本身上。
这不是财务集中度问题。这是地缘政治问题。
Cerebras 在S-1 中明确披露,G42 需求变化、适用法律法规或双方战略关系出现负面变化,都可能损害公司业务;同一段落也提醒,向不同司法辖区销售产品时可能需要出口许可。这些都是法律语言,但法律语言背后是真实的政治压力。
结果,Cerebras 此前IPO 进程因G42 相关投资的美国国家安全审查受阻,2025 年被迫撤回IPO 申请。
这不是商业失败。这是制度冲突的外显。
Feldman 撤回申请后仍表示公司未来会进行公开发行。这句话需要被放在它的语境里读:它是一位创业者在压力下说出的决心,也是他对自己最重要的一次公开承诺。
G42 事件揭示的,是一个AI 算力公司必然面对的时代命题:谁的算力,服务于谁的国家目标。当这个问题的答案让美国政府不满意时,再好的技术、再强的收入,也可能被一份监管审查书挡在公开市场门外。  (图片说明)Nvidia 真正的护城河,不只在GPU 性能,而在CUDA、开发者与云平台共同构成的生态。
公开市场的两次尝试
Cerebras 的IPO 历程,是理解当前AI 算力叙事如何被资本市场定价的最好样本。
第一次尝试是2024 年。公司向SEC 提交S-1,Feldman 以CEO 与共同创办人身份签署。招股书显示收入快速增长,但G42 集中、国家安全审查与地缘政治风险,让IPO 在监管与市场的双重压力下陷入停顿。 2025 年,公司完成大额私人融资后撤回申请。
这不是失败,是一次代价不低的时机判断。
第二次尝试是2026 年。市场环境已经不同,AI 相关IPO 重新获得资本市场注意力。这一次,公司拿出了新的财务底气:2025 年收入升至5.10 亿美元,高于上一年的2.903 亿美元,并由每股亏损9.90 美元转为每股盈利1.38 美元;更关键的是,公司与OpenAI 达成一项多年协议,OpenAI 同意部署750 megawatts 的Cerebras 高速AI 算力,协议价值超过200 亿美元。
定价方面,公司计划出售2800 万股,定价区间每股115 至125 美元,最高募资约35 亿美元,目标估值最高约266.2 亿美元;Morgan Stanley、Citigroup、Barclays 和UBS 担任主要承销商。
这组数字,不只是融资规模。
它意味着,公开市场正在第一次严肃地为Nvidia 之外的AI 算力路径定价。如果成功,这个估值将成为整个替代算力行业的一个基准座标,影响后来者的融资逻辑、竞争叙事与市场预期。
但IPO 不是句号。它是更严苛考验的开始。
上市之后,叙事的容错空间会急剧收窄。私人公司可以用愿景换取耐心,公开公司必须用季度数字换取信任。任何订单延迟、客户流失或毛利压缩,都会在市场即时定价中被放大。 Feldman 过去可以把G42 集中度解释为「战略伙伴关系」,上市后它会被机构投资人用更冷峻的语言重新审视。
OpenAI 合约:制度性再定位,不只是商业胜利在Cerebras 2026 年的IPO 叙事里,OpenAI 是最重要的新变量,但它需要被仔细解读。
750 megawatts 的算力规模、超过200 亿美元的协议价值,这些数字足够震撼。但更重要的问题是:这笔合约在OpenAI 整体算力版图里处于什么位置? OpenAI 同时与Microsoft Azure 及其他供应商维持复杂的算力关系,Cerebras 是补充性角色、分散性配置,还是真正的核心供应商?收入确认的节奏与交付的时间表,将决定这个合约的真实财务含义。
但这些技术性问题,不能掩盖一个更重要的制度性意义。
从G42 主导的中东主权AI 客户,到OpenAI 代表的美国顶尖模型公司,Cerebras 的客户组合正在发生结构性的地缘政治迁移。这个迁移,不只影响财务,更影响监管机构、机构投资人与行业伙伴对Cerebras 整体风险画像的评估。
G42 问题的本质,是算力服务于谁的国家目标。 OpenAI 的出现,给了这个问题一个更容易被美国监管机构接受的答案。
Feldman 很清楚这一点。 OpenAI 合约不只是商业胜利,它是Cerebras IPO 叙事的制度性锚点重置。  (图片说明)G42、OpenAI、出口管制与主权AI,让Cerebras 的算力叙事进入地缘政治场域。
地图,不只是晶片要完整理解Feldman 的处境,必须看地图,不只是晶片。
AI 算力已经不只是商业问题,它正在成为国家能力问题。
美国的出口管制清单,决定哪些晶片可以卖给哪些国家。中东的主权财富基金,在全球AI 基础设施上大规模布局。欧洲在讨论算力主权,不想完全依赖美国云服务商。东南亚、印度、日本、韩国,都在以不同方式试图建立本地算力能力。
这个版图,对Cerebras 既是机会,也是风险。机会在于,主权AI 客户不想只依赖Nvidia,依赖单一供应商意味着谈判筹码的丧失,本地部署也是Cerebras 相对GPU 云服务的潜在优势场景。风险在于,美国出口管制的不确定性限制了Cerebras 可以自由进入的市场,G42 事件已经说明,算力客户的政治属性,会直接影响公司的美国监管处境。
Feldman 需要同时管理技术路线图、产品交付、软体生态、财务结构,还要回答一个更复杂的问题:
在这张地图上,哪些客户的钱可以拿,哪些市场的生意可以做,哪些合作会把公司推入监管的敏感地带?
这不是工程问题,这是制度设计问题。而这个问题,没有办法只靠更好的晶片来解答。
他的五重制度价值
GFM 书写Andrew Feldman,不是因为Cerebras 已经证明成功,而是因为他代表了一组值得长期追踪的制度命题。
他把AI 算力瓶颈人格化。 AI 的竞争首先是算力、能源、晶片架构、供应链与数据中心资本开支的制度竞争,不只是模型竞争。 Feldman 的存在,让这个抽象命题有了一个具体的面孔与可追踪的进展。
他提供了一条替代性技术想像。 Wafer-scale computing 不是主流,但正因为不主流,它具有制度观察的独立价值:它说明GPU 集群不是唯一可能,技术选择背后有更深的架构哲学分歧,而这种分歧不会自动消失。
他站在技术、资本与地缘政治的真实交叉点。 Cerebras 的客户结构、主权AI 场景与CFIUS 审查,使它成为出口管制、中东AI 布局与国家安全语境的观察样本,这种案例在公开市场极为罕见。
他是公开市场检验AI 基础设施替代叙事的罕见机会。如果Cerebras 成功上市,它对GPU 之外算力路径的公开定价,将影响整个替代算力行业的融资逻辑与估值想像。
Cerebras 的产品,与数据中心电力、冷却工程、云服务、主权AI 政策、模型推理成本与国家算力能力密切交织,是理解AI 底层制度竞争的一个完整横截面。
风险:未完成的证明
Feldman 的故事必须写出野心,也必须写出边界。
技术叙事很强,但市场采用仍待验证。性能优势不能自动转化为规模采用,AI 晶片的胜负还取决于软体生态成熟度、客户迁移成本、云端集成深度、供应链可靠性与长期成本结构。这些变量,招股书叙事解决不了。
Nvidia 的护城河仍然极深。硬体、软体、开发者生态、云平台关系和资本市场信任的复合体,不会因为一篇技术论文或一份漂亮财报而松动。侵蚀它需要时间、客户积累和生态建设,缺少任何一个都不够。
客户结构仍是持续追问。 OpenAI 协议若能顺利落地,可能改写市场理解,但交付节奏、收入确认与合约细节的真实执行,仍将是机构投资人逐季追问的核心。
地缘政治不会消失。 AI 晶片、主权算力、出口管制与中东资本的复杂关系,将长期塑造Cerebras 可以进入的市场边界,这不是工程能力可以解决的结构性约束。
IPO 是新审判的起点,不是终点。上市带来资本与曝光,也带来季度业绩压力、竞争比较的公开化,以及远比私人融资严苛的市场容忍度。  (图片说明)Feldman 的价值不在于已经胜利,而在于他用一片晶圆向既有AI 算力秩序提出反问。
一片晶圆,一个反问
Andrew Feldman 不是站在AI 时代舞台中央的人。
他不像Sam Altman 那样掌握模型叙事,不像Jensen Huang 那样站在算力帝国的象征巅峰。他所在的位置更冷峻,更底层,更少被人理解,也更少有人愿意长期守在那里。
他在AI 生产力的基础设施层,试图重新组织算力的组织方式。
这件事,既不性感,也没有捷径。
Cerebras 可能成功,也可能只在Nvidia 的巨影下留下一条被市场部分吸收的替代路径。 Wafer-scale computing 可能成为AI 基础设施的重要分支,也可能在生态惯性、成本结构与客户采用速度的合力下,始终停在「有意思的技术」而无法成为「主流基础设施」。
但无论结果如何,Feldman 提出的问题已经不能被忽略。
当AI 的未来越来越依赖算力,算力是否只能沿着一条路前进?
这个问题的价值,不取决于Cerebras 的股价,也不取决于IPO 是否在预期估值上完成。它的价值,在于它让一个原本被默认接受的垄断性结构,第一次在资本市场的公开灯光下接受系统性的质疑。
GFM 书写Andrew Feldman,不是因为他已经赢了,而是因为他代表了AI 基础设施世界中最值得长期追踪的一种人物:在主流秩序已然形成、大多数人选择服从的时刻,仍然试图为未来开出另一条路的人。
他不是在做一颗晶片。
他是在把一片完整的晶圆,变成对AI 算力秩序的一次沉默反问。
而反问本身,就已经是一种力量。
免责声明本文为GFM《人物志》研究专稿,依据公开资料、SEC 文件及核验新闻稿撰写。不构成投资建议,版权归GFM 所有。
收听本文
加载中…