

趙長鵬與何一:幣安是怎樣被造出來的?
回到2017年,看一套交易系統、BNB與第一批用戶,如何形成Binance最初的市場
Binance於2017年7月上線,四十五天後自報註冊用戶已超過12萬。這段增長有十多年交易系統經驗的積累,有BNB與ICO提前聚集的資本和用戶,也趕上了加密市場急速擴張、各國監管尚未形成共同邊界的年代。九年後重新翻閱白皮書、同期公告、鏈上調查與司法文件,值得追問的已不只是Binance如何迅速成為全球最大交易平台,也包括一家公司最初依靠甚麼建立信任,以及規模出現後,那份信任如何逐漸被交給制度。
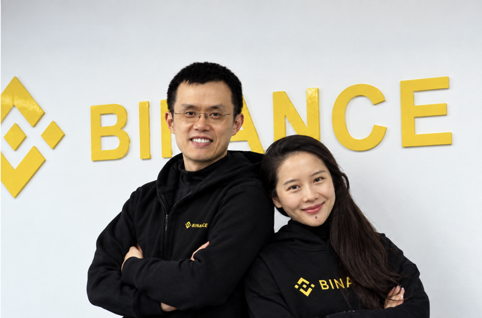 (圖片說明)趙長鵬、何一合影。Binance在創業初期由工程、產品、市場、營運及社群等多個職能共同推進,形成其早期交易平台與用戶體系。
四十五天,一家新交易所已經有了十二萬名註冊用戶
2017年7月14日,Binance正式開放交易。
四十五天後,公司公布註冊用戶達到122,729人,團隊增加至78人,每天仍有約4,000至6,000個新帳戶進入。Binance當時還稱,逾6萬名用戶每天至少有一次系統可以追蹤的操作,包括登入、充值、提款、下單和成交;按照公司引用的CoinMarketCap數據,8月27日當天,它的24小時交易量在全球排名第12。
這些都是Binance自己的同期統計,並非第三方審計數據,但它們保存了一家公司剛剛出現時難得的截面。6月14日,項目啟動;6月26日,ICO開始;7月3日,ICO結束;7月14日,交易所正式開門。從團隊決定做Binance,到第一批交易真正發生,只有一個月。
今天回頭看,12萬這個數字本身已經沒有那麼重要。更值得回答的是,一家只有四十五天交易歷史的平台,為甚麼已經有人願意把比特幣、以太幣,以及其他可能真正損失的資產轉進去?
當時的Binance沒有今天超過3億的註冊用戶,也沒有在阿布扎比全球市場監管下分開承擔交易、清算、託管和經紀責任的不同法人。它甚至還沒有完整經營過一個季度。
事後回看,這段歷史很容易被整理成一個順暢的創業故事:趙長鵬懂技術,何一懂市場,兩個人遇上2017年的Crypto牛市,半年做出全球最大的交易所。
2017年的原始資料呈現出更複雜的形成過程。
一支做過金融交易系統的團隊已經存在;BNB在交易所正式開門以前便進入融資與用戶結構;ICO帶來的不只有資金,還有第一批帳戶和等待交易的資產;新Token大量出現,而世界各地的監管者仍在摸索應該如何理解一種全天候、跨境、主要以加密資產結算的新市場。
趙長鵬與何一的重要性,需要放回這套結構裡理解。
Binance也正是在這個時間窗口中,一塊一塊地被組合起來。
 (圖片說明)趙長鵬作為Binance主要創辦人之一,他此前長期從事金融交易系統與加密資產基礎設施相關工作。速度幫一家創業公司活下來,卻不能自動回答數億帳戶所需要的反洗錢、託管與可追究責任。
交易所開門以前,團隊已經做了多年交易系統
趙長鵬(Changpeng Zhao,CZ)的早期經歷經常被寫成個人奮鬥史:中國出生、加拿大成長、學習計算機科學、接觸Bitcoin,最後創辦Binance。對理解一家交易所而言,更有價值的是另一條職業路徑——他在2017年以前究竟做過哪些交易系統。
趙長鵬早年曾在東京參與證券交易相關軟件工作,2001年至2005年任職Bloomberg Tradebook,之後在上海創辦Fusion Systems,開發高頻與低延遲交易系統。進入加密產業後,他先後參與Blockchain.info與OKCoin,之後再創辦BijieTech,向其他交易平台提供系統。
Binance早期白皮書留下的團隊名單,使這段經歷變得更加具體。
Roger Wang負責技術;James Hofbauer負責系統架構;Paul Jankunas參與撮合引擎工程;Allan Yan負責產品;Sunny Li負責營運。多名核心成員此前已在傳統金融、Fusion Systems或者BijieTech工作。
因此,2017年6月的Binance並不是先有一個交易所概念,再招聘一批工程師,第一次研究撮合、帳戶、API和錢包應該如何運作。它帶著一支已有共同工作經驗、也熟悉金融交易系統的人進入市場。
白皮書當時宣稱,Binance的撮合引擎每秒可以處理140萬筆訂單。公開資料中沒有2017年的獨立壓力測試足以驗證這項性能,因此它更適合作為創業團隊當年的技術主張,而不是一個已被第三方證實的數字。
相比之下,上線後的產品節奏更加具體。7月14日交易所開放,7月19日API已經推出,7月底增加KYC身份核驗,8月11日推出移動版本,隨後又陸續增加語言介面與新的交易資產。
一間新交易所可以在幾個星期內完成如此密集的產品迭代,與團隊此前的工程積累很難完全分開。
至今仍有一個很有意思的公司史問題沒有答案:Binance第一版系統究竟有多少延續了BijieTech已有的技術與架構,又有多少是在2017年6月以後重新開發?
這個問題需要趙長鵬和最早的工程師親自回答。
目前可以確認的是,當Binance開始營運時,站在它背後的並不是一群第一次接觸金融交易系統的人。
 (圖片說明)何一坐在黃色幣安標識背板前。早期白皮書把她寫在投資人與顧問欄,後來才成為共同創辦人與聯席CEO;市場、客服、品牌與社群,是撮合引擎之外把系統做成市場的那一半。
何一已經在早期文件裡,只是她當年的位置與今天不同
何一(Yi He)進入Binance公司史的位置,需要把今天的頭銜與2017年的原始文件分開來看。
今天,Binance正式將何一列為共同創辦人。2025年12月,她進一步出任聯席CEO,與Richard Teng共同領導公司。多年來,她參與的範圍已覆蓋業務、品牌、客戶服務、人才、產品與用戶社群。
她在加入Binance以前,也早已進入加密交易與中國互聯網產業。何一曾參與OKCoin早期發展,趙長鵬正是在OKCoin時期與她形成工作交集;離開OKCoin後,她進入一下科技,負責品牌與市場。幾年後,兩人的職業路徑再次在Binance交會。
現存的Whitepaper V1.1留下了一個今天較少被提及的細節。何一沒有出現在趙長鵬、Roger Wang、James Hofbauer等人所在的核心執行團隊名單,而是被列在「Investors & Advisors」部分,身份寫作一下科技CMO以及前OKCoin共同創辦人。
這份文件至少說明,在該版本白皮書形成時,何一已經身處Binance最早期的關係網中,只是當時文件呈現的角色與今天的共同創辦人、聯席CEO並不相同。
何一自己後來談到2017年時,也留下了需要仔細理解的時間線。她曾把2017年9月稱為加入Binance的第一個月,同時又回憶包括自己在內的創辦團隊在那個夏季曾身處上海。
這些材料沒有必要被製造成「共同創辦人身份爭議」。
創辦一家公司,本來就未必是一個精確到某一天的事件。有人寫下最初的代碼,有人參與第一輪資本與關係,有人加入以後承擔足以改變企業形態的核心工作;正式職務、股權、管理權與對外頭銜,也可能在不同時點逐漸形成。
公開資料目前還不足以精確回答何一在哪一天正式加入、最初持有多少股權、第一個職務是甚麼,以及她加入前後的用戶增長、成交深度和上幣節奏分別發生了多少可量化的變化。
這些問題應由更早的公司文件、早期員工和當事人的採訪來回答。
不過,一家交易所從系統變成市場,需要的能力遠遠超過寫出撮合引擎。第一批買方、賣方、項目、客服、社群和品牌必須被聚集到同一個地方;用戶提款遇到問題時有人回答,項目方願意把資產放上平台,社群願意在系統出現問題時继续留下,這些事情都会直接影响流动性和信任。
何一在Binance长期负责的,恰恰集中在这些领域。
如果未来能够取得更多2017年的原始记录,她真正值得被还原的,也不只是一个后来形成的职位,而是她究竟怎样参与了一个交易市场最早的形成。
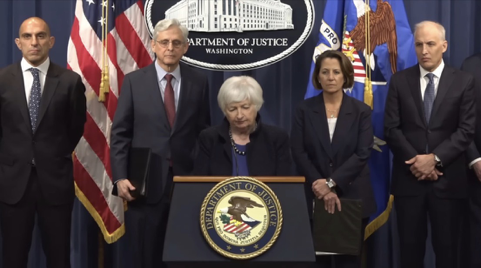 (圖片說明)據檔案說明,這是2023年11月美國政府就幣安及趙長鵬認罪案舉行的記者會。幣安公司就共謀違反《銀行保密法》及未登記為貨幣傳輸業務,以及違反《國際緊急經濟權力法》認罪,同意支付逾43億美元並聘請獨立合規監察人。
BNB先进入市场,交易所随后才开门
Binance与许多互联网公司有一个很大的不同:它没有先把产品运行多年,再去寻找商业模式。BNB从公司形成之初,就与融资、用户激励和平台使用放在同一套结构里。
早期白皮书设定BNB初始总量为2亿枚,其中1亿枚、即50%,用于ICO;8,000万枚、即40%,配置给创办团队;2,000万枚、即10%,配置给天使投资者。团队部分原先另有分期归属安排。
白皮书留下的另一组数字更值得注意。计划募集资金的35%用于平台建设、系统升级、招聘和开发,50%用于品牌、市场、推广、教育与广告,其余15%留作应急储备。
一家后来以技术速度与流动性闻名的公司,最早却计划把一半募资投入市场与品牌,这个数字本身已经说明创办团队怎样理解交易所生意:撮合系统完成之后,市场不会自动出现。
交易必须有人买,也有人卖;需要项目、资产、订单、客服与品牌,也需要第一批愿意把钱转进来的人。
赵长鹏在2017年7月3日、ICO刚刚结束时留下的一篇文章,把这套思路说得更加直接。他称,ICO带给Binance的不只有资金,也有约2万名已经注册的“seed users”,其中一部分人在交易所正式开放之前便把资产存入网站,等待交易。
对于一个尚未形成正常成交量的新市场,这些提前进入的账户与资产,本身已经具有市场价值。它们有可能成为最早的买单与卖单,也降低了交易所开门时几乎没有流动性的风险。
因此,Binance的ICO在公司形成阶段承担了两个角色:它为企业提供启动资金,也替一个尚未开始正常交易的市场提前聚集人和资产。
BNB则把这种关系进一步向产品内部延伸。
它最初是Ethereum上的ERC-20代币。按照早期设计,用户以BNB支付Binance交易手续费,第一年可以享受50%折扣,此后折扣逐步下降。白皮书还设计了季度回购及销毁安排,希望逐渐把2亿枚的初始供应量减少至1亿枚。
2017年10月,Binance完成第一次季度BNB销毁,共计986,000枚。后来的BNB机制经过多次修改,团队最初分配的8,000万枚也在2019年被公司宣布放弃并纳入销毁计划,此后的季度销毁又转向新的Auto-Burn公式。
那些后来发生的变化,不应该被带回2017年替代最初设计。
2017年的安排本身已经足够清楚:公司发行BNB获得资金,用户持有或使用BNB可以降低交易费用,BNB同时在Binance自己的市场进行交易,而创办团队按照白皮书获得初始供应量的40%。
融资、产品使用、用户利益和创办团队经济利益,由此在公司诞生之初发生了联系。
对于当时的创业团队而言,这是一套具有很强商业吸引力的冷启动机制。
对于后来规模巨大的金融平台,它又留下了另一个长期问题:一家企业参与建立一项代币,同时经营这项代币最重要的交易场所时,平台自身利益、代币持有人利益和市场治理之间应当保持怎样的距离?
2017年的Binance首先需要让市场转起来。
这个制度问题,是后来才逐渐变得无法回避的。
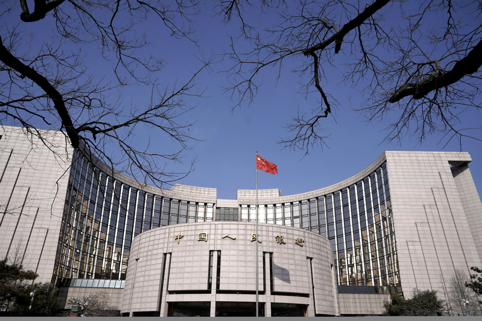 (圖片說明)2017年9月4日,中國人民銀行等七部門發布《關於防範代幣發行融資風險的公告》,要求停止相關代幣融資活動,並對交易平台的兌換、買賣及資訊中介業務作出限制。
一千五百万美元,是这段创业史里仍然没有完全对上的一笔账
BNB ICO也留下了Binance公司史中最值得保持克制的一组数字。
赵长鹏在2017年7月3日的同期文章中称,团队从决定进行ICO到完成准备与募资,只用了16天,取得约1,500万美元等值的加密资产。Binance此后多年一直沿用这一数字。
几天之后,公司又宣布,ICO部分的1亿枚BNB已经完成发出,其中2,000万枚通过btc9.com处理,2,000万枚通过RenRenICO处理,另外6,000万枚由Binance.com处理。
不过,“发出1亿枚”与“1亿枚全部被互不关联的公开投资者实际认购”,并不是完全相同的概念。
2023年,Forbes与Gray Wolf Analytics、Inca Digital重新分析早期链上钱包流向,提出了另一套结果。调查认为,可以辨认为流向推定公开ICO参与者的BNB最多约1,078万枚,并据此质疑实际募集金额是否达到1,500万美元;研究也对天使投资者相关地址取得的代币数量提出疑问。
Binance没有对Forbes提出的详细核查问题作出实质回应。
链上分析同样不是一本天然完整的股东名册。如果部分ICO参与者的BNB由平台集中保管,个人的受益权益只记录在交易所内部账簿,没有立即分散到各自的链上地址,仅凭公开区块链便可能低估真正的认购数量。
因此,现有公开资料还不足以替任何一方完成最终对账。
能够确定的是,赵长鹏与Binance在2017年公开表示ICO募集约1,500万美元等值资产;多年后的链上调查对公开销售规模和实际募资额提出重大质疑,而市场仍然缺少一套足以把两种口径完整对上的原始记录。
这一分歧并没有削弱Binance的创业史,反而让2017年的融资环境变得更加清楚。
当年的一笔全球ICO可以在数周内完成,没有今天公开证券发行中的承销账簿、投资者分配清单、审计财务报表与法定持有人登记。多年以后,人们仍然需要借助早期钱包、链上取证与公司回忆,试图重建资金究竟怎样流动。
那是2017年Crypto市场速度的一部分。
也是制度后来不得不补上的一部分。
第一批人把资产转进来以后,市场才真正开始形成
Binance称,2017年6月24日网站开放首日已有9,000个注册账户;7月3日ICO结束时,赵长鹏称已有约2万名种子用户;到8月27日,公司公布的注册账户超过12万。
数字留下来了。
那些人的声音却很少被保存。
平台当时确实提供了一些非常具体的吸引力。API很早就开放,公司曾推出一个月零交易费,BNB可以降低手续费,新Token进入平台的速度很快。对于2017年的交易者而言,更低的费用、更多的交易对、更容易接入的API,以及牛市里不断出现的新资产,都可能成为把资金移到Binance的理由。
创办人的行业经历同样可能影响判断。有人认识赵长鹏,有人知道何一;有人听朋友推荐,也有人只是在那个市场情绪高度亢奋的年份,愿意承担一家新交易所额外的平台风险。
公开文件可以记录Binance做过甚么,却无法替那些用户解释自己的决定。
如果这项研究最终能够找到2017年最早的一批普通用户和做市商,最值得问的问题也许只有一句:
第一次把Bitcoin或者Ether转进Binance的时候,你为什么愿意相信它?
答案未必宏大。
可能只是API比较好用,提款更快,某个Token别处买不到,或者朋友已经开始使用。
但正是这些具体而普通的理由,最后构成一个金融市场最早的信任。
交易所还需要解决另一件事情:账户多,不等于市场有足够深度。
如果买单和卖单太少,十二万名注册用户也可能面对巨大的价差和滑点。Binance在那几个月密集增加交易资产、开放API、降低费率,很可能推动更多订单进入市场;流动性改善以后,项目方和新的交易者又更愿意进入同一平台。
后来人们常用“流动性飞轮”解释这段增长。
商业逻辑是成立的,但历史研究仍缺少一组更硬的证据:2017年下半年的订单簿深度、买卖价差、主要交易对的逐日成交量、第一批做市商,以及与Bitfinex、Bittrex、Poloniex、Huobi等竞争平台的同期比较。
这些资料如果能够重新找到,Binance从一个产品变成一个市场的过程,才会真正完整。
 (圖片說明)Binance公布的BNB歷次季度銷毀紀錄,其中首次銷毀為986,000枚BNB。BNB早期的供應、回購與銷毀機制此後曾多次調整。
9月4日,交易所正式上线上仅第五十二天
2017年9月4日,中国人民银行、中央网信办、工信部、工商总局、银监会、证监会和保监会联合发布《关于防范代币发行融资风险的公告》。
公告把代币发行融资界定为未经批准的非法公开融资活动,要求各类ICO立即停止并进行清退,同时规定所谓代币融资交易平台不得从事法定货币与代币、“虚拟货币”之间的兑换,不得买卖或作为中央对手方买卖相关资产,也不得提供定价、信息中介等服务。9月中旬,地方执行与境内交易平台停止交易的措施进一步落实。
对Binance而言,这场政策变化几乎与公司成立同时发生。
9月4日当天,Binance公开表示正在研究如何符合中国的新规定,并称其所谓“western community”已经占用户基础81%以上。这个分类没有公开的方法说明,也没有第三方验证,但它至少留下了一份重要的同期纪录:在中国监管政策急剧变化之前,Binance已经把自己理解为一个面向多个国家和语言市场的平台。
随后,公司宣布停止向中国境内用户继续提供相关服务,而国际业务维持运行。
因此,中国监管变化并没有创造Binance的国际化。英语界面、多语言产品、纯Crypto交易以及面向全球的ICO,本来就在早期设计里。
政策改变的是公司的选择空间,也改变了时间。
Binance失去了继续以中国为主要市场之一发展的路径,团队不得不更快地把注意力转向其他司法管辖区、其他用户群和新的营运地点。
后来那段涉及东京、香港、马耳他,以及“总部究竟在哪里”的漫长公司史,由此逐渐展开。
但在2017年9月,团队面对的问题没有后来那么抽象。
一家刚刚正式交易五十二天的公司,首先需要继续活下去。
六百万美元退款,留下了企业文化,也留下了一笔尚未完整对账的历史
Binance后来多次讲过一件发生在2017年9月的事情。
按照赵长鹏多年后的回忆,中国政策变化后,Binance涉及的数个ICO项目出现退款缺口,相关项目团队无法按照原始价格补偿投资者,公司最终决定自行承担约600万美元。他后来称,这笔支出占Binance当时资金相当大的比例。
同期资料能够确认故事的一部分。2017年9月4日,Binance公告称,应Super Skynet项目方要求,平台将按照ICO原始汇率向投资者退回相应的ETH。
但公开资料里没有完整的同期账簿,可以独立核对后来所说的全部项目与600万美元总额,因此这一数字仍应保留为赵长鹏和Binance自己的历史口径。
这并不妨碍理解当时的决策。
一家成立不足两个月的公司面对一个市场尚无成熟规则处理的损失,可以由创办人与核心管理层迅速决定使用公司资金补偿用户。
这类决定可能帮助一家年轻企业建立信用,也逐渐形成Binance后来不断强调的“Users First”。
然而,同一种决策方式不会因为公司变大而永远适用。
几百万美元的临时退款,可以依靠创办人的判断迅速完成;当一项决定涉及的是数千万乃至数亿账户的资产,企业需要的会变成政策、授权、资产边界、审批程序和可以事后追溯的责任链。
这不是在用今天的制度要求审判一家2017年的创业公司。
它只是说明,公司的规模会改变信任所需要的形式。
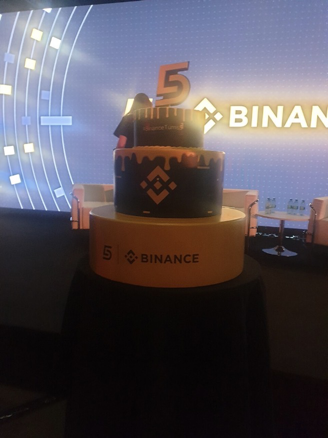 (圖片說明)據檔案說明,這是2022年7月8日在法國巴黎為幣安五周年製作的慶祝蛋糕。幣安於2017年7月14日上線,其後逐步把業務和社群活動擴展到歐洲等地;公司稱其全球註冊用戶在2025年突破3億,但註冊帳戶並不等同活躍交易者。
「180天」很好记,市场纪录能确定的是不到一年
Binance今天仍然把早期历史概括为:2017年7月上线,在180天内成为全球最大的数字资产交易所。
这句话很好记,也抓住了公司成长的速度。
如果追问第一次登顶究竟发生在哪一天,纪录却没有如此整齐。
2017年8月27日,公司自己的同期资料仍把Binance放在全球交易量第12位;赵长鹏多年后回忆,2017年12月18日第一次得知Binance成为全球交易量最大的交易所,但现有公开资料中缺少足够的同期第三方排名,能够把这个日期确认到没有争议。
国际财经媒体提供的是一个更可靠的时间范围。到2018年初,Binance已经被描述为全球最大的加密货币交易所;同年3月,Bloomberg再次报道称,它用不到八个月时间成为全球按交易价值计算最大的数字资产交易平台。
所以,对于公司史而言,没有必要让一个精确日期承担超过证据本身的确定性。
可以确认的结果已经足够惊人:
Binance正式交易不到一年,已经进入全球Crypto市场最中心的位置。
这也让真正需要回答的问题更加清楚。如此快速的市场形成,并不是140万笔撮合能力、BNB手续费折扣、何一个人的市场能力、2017年的牛市或者监管时间差中任何一项单独造成的结果。
交易系统的积累、ICO带来的资金和种子用户、BNB把手续费与平台使用连接起来的设计、快速增加的资产和API、旺盛的交易需求,以及尚未形成共同边界的全球监管市场,在几个月内同时发挥作用。
这是一个特殊年代的产物。
也是一支团队的执行结果。
二者缺一,历史都可能不同。
六年之后,早期的速度开始面对金融机构的责任
2023年11月21日,赵长鹏在美国联邦法院承认违反《银行保密法》,具体涉及Binance未能建立并维持有效的反洗钱计划,并辞去CEO职务。Binance公司的认罪范围更广,包括《银行保密法》、未注册货币传输业务以及《国际紧急经济权力法》相关罪名,公司同意支付超过43亿美元。
这些法律事实不能倒过来证明,2017年的快速产品迭代、跨境经营、纯Crypto交易结构或者创办人集中决策必然导致六年后的刑事责任。
如果要建立这种因果,需要完整的内部合规纪录、管理指令、人员决策与监管往来。
公司史能够提出的问题更有限,却也更值得留下:一家创业公司最有效的工作方式,在甚么规模开始需要改变?
几十人的团队可以在一天里修改产品,也可以在市场突然变化时快速决定退款,或者在一个国家的政策收紧以后,把业务重心转向其他地区。这些能力帮助Binance在2017年生存下来,并迅速取得市场。
当一个平台开始处理数以百万、千万乃至上亿账户的资产时,速度旁边会多出另一套要求——身份核验、反洗钱、制裁、托管、利益冲突、监管资本以及明确的司法责任。
速度仍然具有价值。
只是到了这个阶段,金融市场对信任的要求已经发生变化。
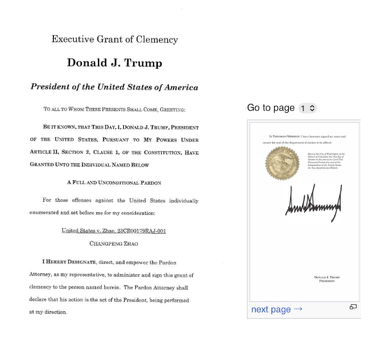 (圖片說明)美國總統川普對趙長鵬發出的赦免令文件首頁。據檔案說明,文件簽署日期為2025年10月21日,白宮於10月23日公布赦免。赦免令的對象是趙長鵬個人。
九年后,同一个Binance品牌后面已经出现三家持牌实体
到2025年底,Binance宣布全球注册用户突破3亿。这里的3亿是公司统计的registered users,并不等同于3亿名每日或每月活跃交易者。
2026年1月5日,Binance全球平台正式切换至阿布扎比全球市场监管架构。
Nest Exchange Limited负责场内交易;Nest Clearing and Custody Limited承担清算、结算、中央对手方和主要数字资产托管;Nest Trading Limited则负责部分场外、自营及经纪类服务。用户继续登录同一个Binance账户,余额、订单和大部分日常操作被设计成保持连续,但相关服务的合同关系和监管责任开始由不同法人分别承担。
对于普通用户,屏幕上的品牌没有变。
变化发生在屏幕后面。
谁和用户订立合同,谁保管资产,谁清算交易,哪一家法人对哪一项监管义务负责,开始拥有更加明确的答案。
把这个画面和2017年放在一起,可以看到一家金融平台两个很不相同的生命阶段。
最早的团队努力把撮合、钱包、Token、API、客服、品牌、用户和流动性尽快放到同一套系统里,因为市场能否形成取决于这些环节是否同时运作。
九年以后,公司开始把其中一些功能重新分开,因为一个已经达到全球规模的平台,需要让交易、托管、清算和经纪分别具有清楚的法律主体与责任边界。
2017年需要回答的是,能不能把市场做出来。
2026年需要回答的是,一个已经做大的市场应当由怎样的制度来承接。
这一部分,留给本系列后面的文章继续研究。
 (圖片說明)交易員在紐約辦公室追蹤加密資產市場。趙長鵬與幣安的故事,早已不只是單一平台的成長史,也牽動全球加密市場、穩定幣與監管秩序的重新調整。
幣安是誰造出來的?
如果一定要回答這篇文章的標題,最容易失真的方式,就是把所有功勞只分給趙長鵬和何一。
Binance今天自己的公司資料,除了兩人,也把何英娜(Heina Chen)列為共同創辦人;2017年早期文件留下的團隊名單中,還有Roger Wang、James Hofbauer、Paul Jankunas、Allan Yan、Sunny Li以及其他工程、產品和營運人員。
再往外一層,還有最初的天使投資者、項目方、做市商,以及那些在公司沒有多年營運紀錄、也沒有今天牌照架構的情況下,依然願意把資產轉入平台的第一批用戶。
趙長鵬帶進Binance的是多年交易系統與Crypto基礎設施經驗,也帶進了一支已有共同工作歷史的技術團隊。何一後來長期參與的領域覆蓋品牌、用戶、客服、業務、人才和產品,她此前在OKCoin與一下科技的經歷與這些工作彼此相連。至於她在公司最初幾個月究竟參與了哪些具體決策,何時取得甚麼樣的股權和正式管理權,公開的公司史仍有需要由原始文件和當事人補上的空白。
BNB提供了資本與用戶激勵的另一層結構。ICO替公司募集資金,也提前帶入一批可能成為交易者的人;2017年的Crypto牛市提供了巨大的交易需求,中國9月的政策改變了公司的地理選擇,而全球監管尚未形成共同邊界的那段時間,又給跨境交易平台留下了一個此後越來越難複製的窗口。
所以,Binance更接近一場組合,而不是某一個人的單一發明。
2017年的團隊需要同時完成兩件很難的事情:一套交易系統必須真正運作,也要有足夠多的人願意走進這套系統,把自己的資產放進去。
前一件事依靠代碼、伺服器、撮合和多年工程經驗;後一件事依靠產品、流動性、服務、品牌,以及很難被財務報表量化的信任。
幾個月裡,兩件事情同時發生了。
九年以後,再研究趙長鵬與何一,意義已經不只是重新分配誰對成功貢獻更多。更重要的是看見,一家全球金融平台最初依靠甚麼取得人的信任,以及當公司逐漸大到數億註冊用戶,那份信任又如何開始離開個人聲譽與創辦人速度,進入牌照、法人、託管、清算、治理和可以被追究的責任之中。
2017年的Binance首先回答了一個創業問題:能不能在極短時間裡造出一個市場。
今天,它需要回答的已經是另一個問題。
《三億用戶之後,Binance究竟想成為甚麼?》
這也是本系列下一篇要研究的內容。
Binance的形成無法由一名創辦人、一項技術或一輪牛市單獨解釋。交易系統多年累積的經驗、BNB的早期設計、ICO帶來的資本和種子用戶、快速增加的交易需求、何一及早期團隊建立市場的能力,以及2017年仍高度分散的全球監管環境,共同構成了一個短暫而特殊的窗口。
今天重新研究這段歷史,價值也已不只在於解釋一家Crypto公司為甚麼可以迅速成功。它留下了一個更長久的金融樣本:市場可以在制度尚未跟上的年代形成得多快;而當這個市場最終承載數億註冊用戶的交易與資產後,那些早期依靠人的判斷、速度和信任完成的事情,又必須如何逐步交給規則。
免責聲明
本文僅供新聞研究、制度分析及資訊參考,不構成投資、證券、法律、稅務或交易建議。部分歷史資料來自公司文件、當事人回顧及第三方鏈上分析;存在資料分歧或尚未獨立確認之處,均依公開證據的實際範圍作出表述。