

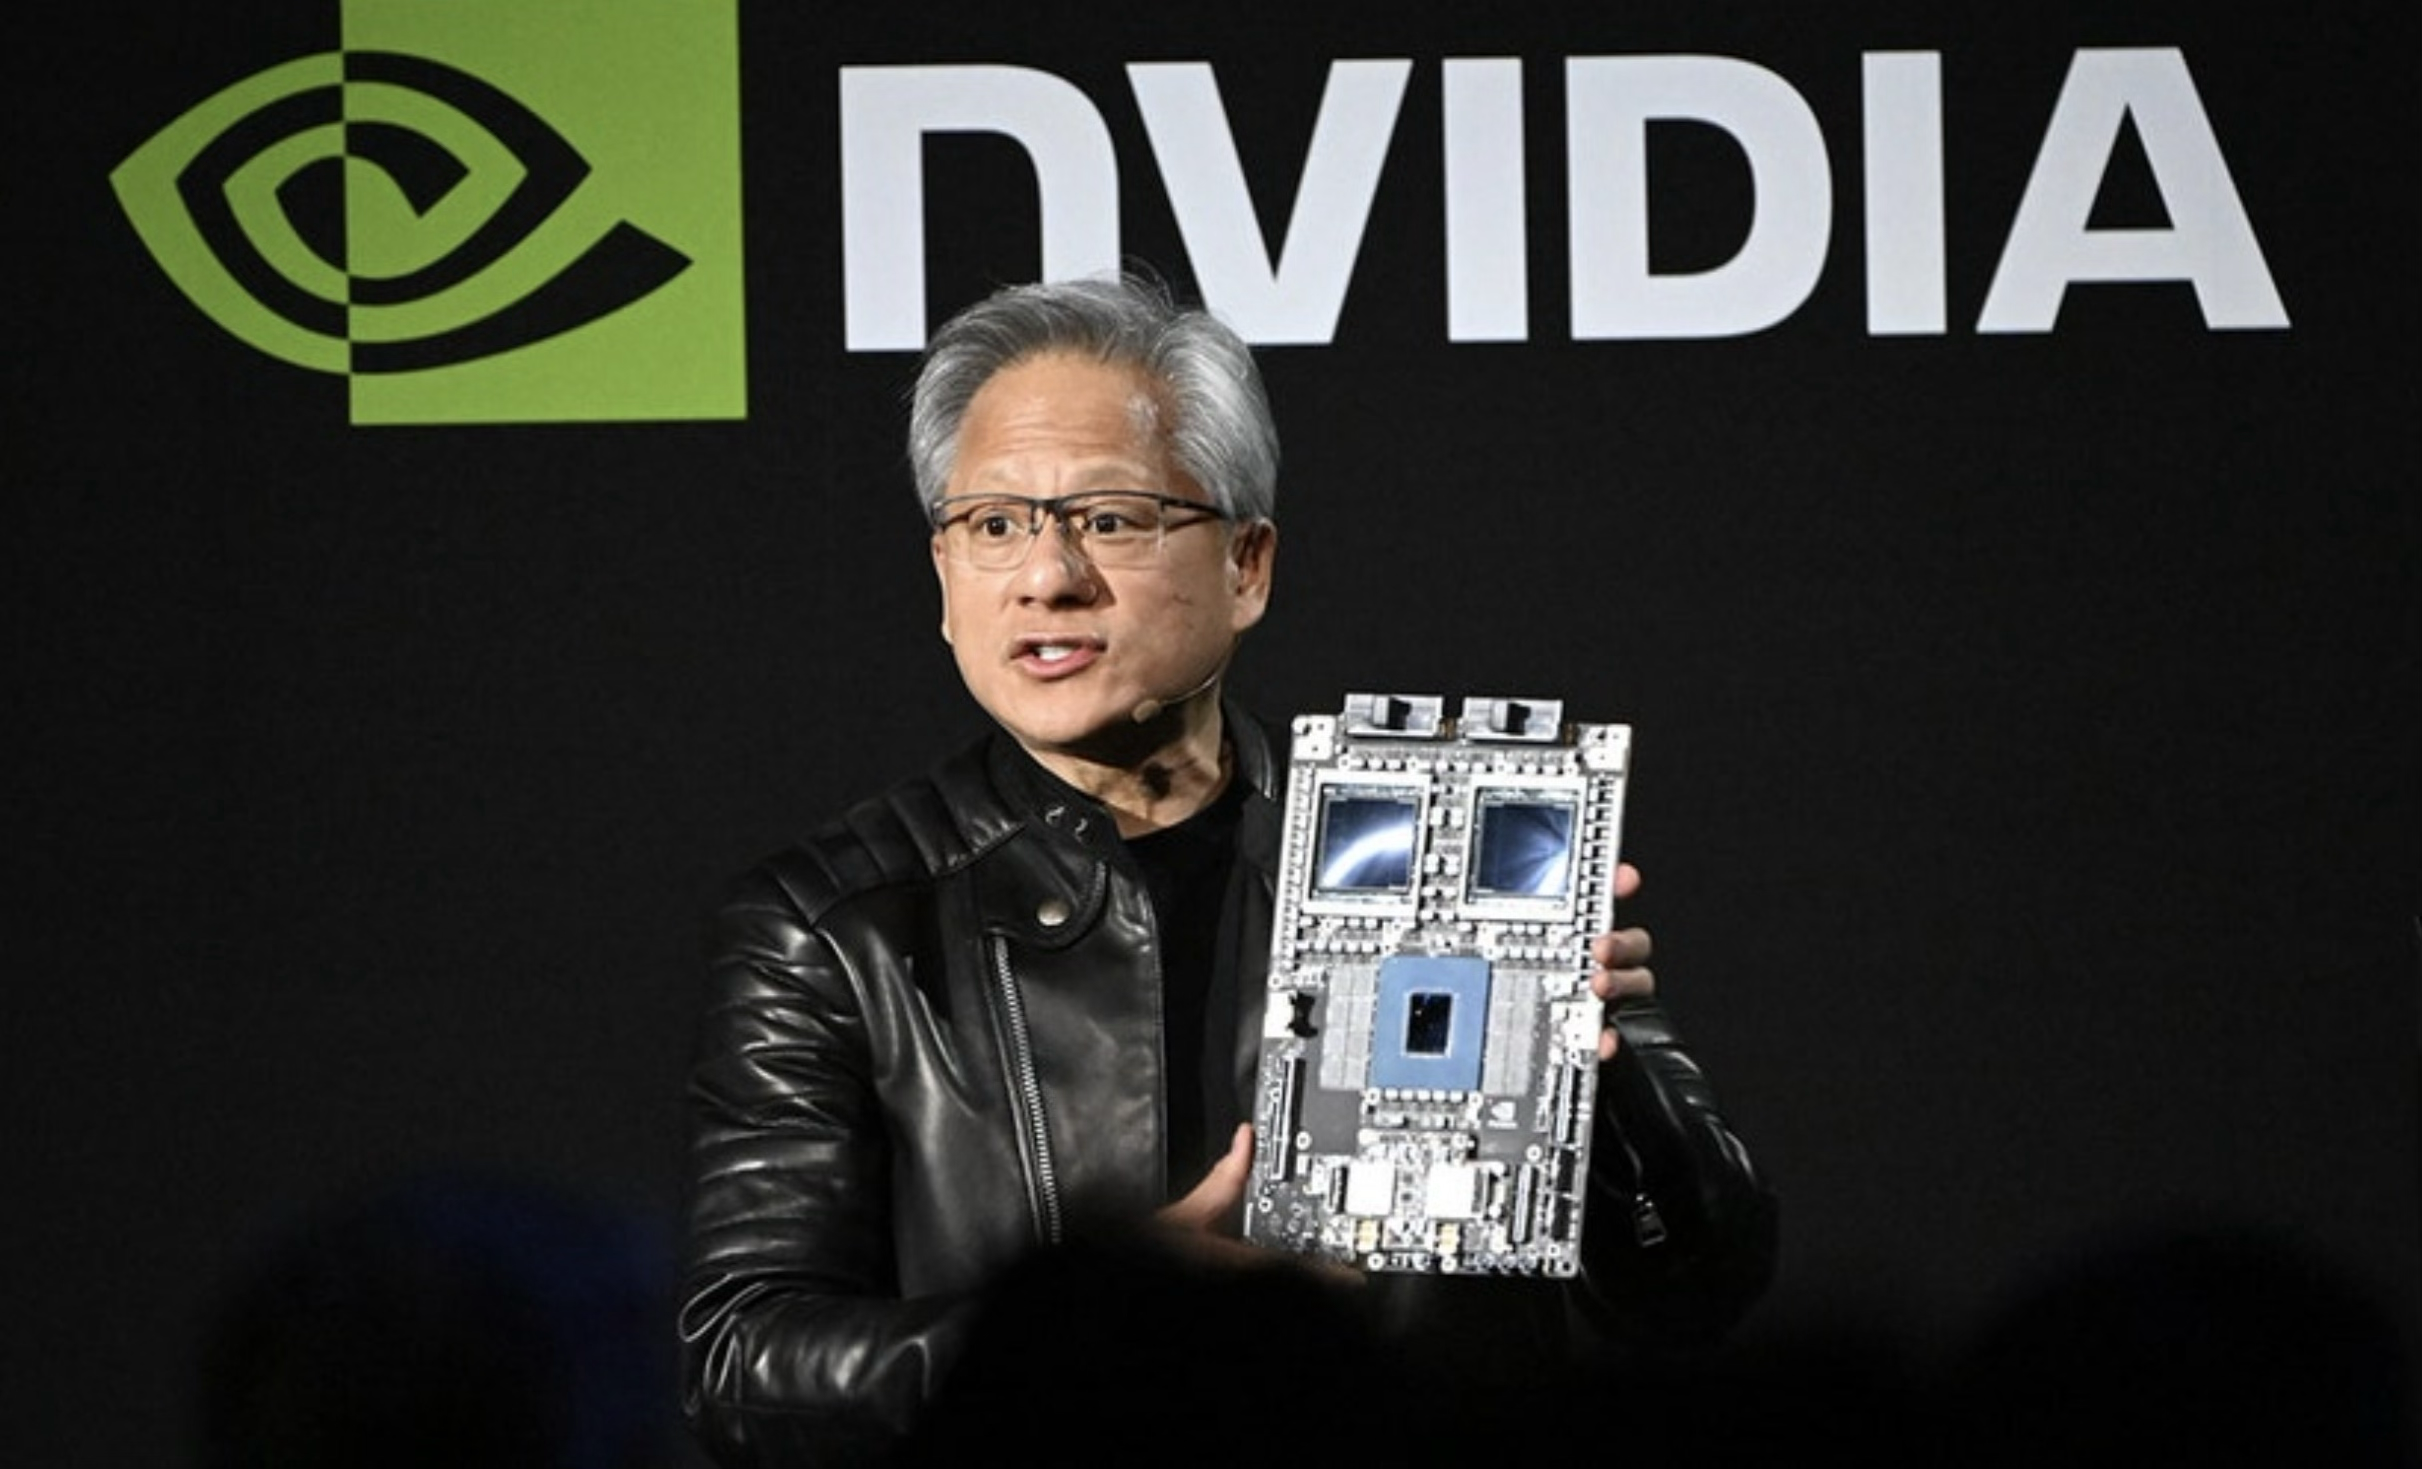
 (圖片說明)黃仁勳(Jensen Huang),NVIDIA 執行長與聯合創辦人,推動 AI 基礎設施與算力擴張的關鍵人物,正與全球能源與電網挑戰交鋒。
當世界談論 AI,為何總會繞回 NVIDIA
在人工智慧的時代敘事中,黃仁勳(Jensen Huang)幾乎是一個無法回避的名字。當世界熱議大模型、生成式 AI、智能體與通用人工智慧的未來時,人們表面上在談參數、架構與推理速度,實際上在談一個更底層、更難被浪漫化的問題:算力是否能被持續、穩定、規模化地供應。而這個問題的供給端,在 2024–2026 的產業節拍裡,往往都指向同一個方向——NVIDIA。當 Blackwell 世代被推上前台,GPU 的能效敘事固然耀眼,但更刺耳的訊號是功耗與功率密度:單顆 B200 被業界普遍理解可達約 1kW 甚至更高等級,意味著「算力升級」不再只是更強晶片,而是把電力、冷卻與電網接入一併推向極限的系統工程。當你把它放進宏觀尺度,黃仁勳的角色便不再只是晶片公司的 CEO,而是把算力曲線推到全社會必須為之供電的人:工程師會追著他的路線圖跑,投資人會追著他的出貨節奏跑,而能源公司、公用事業與電網營運者,則被迫追著他所帶來的負載曲線跑。這也解釋了為什麼他近年最具穿透力的話,往往不是「更快」,而是「更吃電」:不是為了渲染焦慮,而是在提醒整個產業——AI 的現實邊界正從算法與晶片,移向能源與電網這條更慢、更硬、也更難被短期資本解決的軌道。
⸻
從「部件」到「工廠」:黃仁勳如何重命名資料中心
早期的 GPU,在黃仁勳的視野中更像一種高性能計算工具,服務於圖形渲染、科學模擬與特定加速場景;那時的 NVIDIA 更像「加速計算」的供應商,GPU 是伺服器裡的一個部件——重要但仍從屬於更大的 IT 架構。然而 2023 年後,生成式 AI 引爆的不是單一產品線,而是一種新的生產形態:模型規模從百億到萬億,訓練週期從數週拉長到數月,推理從偶爾被呼叫變成 24/7 的持續吞吐,算力需求不再是「階段性投資」,而是「持續性消耗」。就在這個節點,黃仁勳反覆提出「AI 工廠(AI Factory)」的說法——這不是修辭,而是一種結構性重命名:資料中心不再是伺服器房,而是工廠;工廠的邏輯是連續運轉、穩定供應、原料投入與產能輸出;在 AI 工廠裡,輸出的產品可以是 token、推理結果、模型能力與企業收入,但投入的原料卻越來越清晰地指向能源。當一個產業開始用「工廠」來描述資料中心,電力就不再只是 OPEX 裡的一行費用,而是「能否開工」的前提條件;同時,冷卻與水資源也不再是運維細節,而是工廠能否長期運轉的生命線。你會發現,黃仁勳真正改寫的不是一段演講,而是整個產業如何理解資料中心:從 IT 設施,變成能源密集型的工業設施;從企業內部問題,變成公共基礎設施問題。這一步,才是他把「能源」從幕後推到台前的關鍵動作。
⸻
一個無法迴避的錨點:IEA 把「電」寫進 AI 的世界敘事
很多人習慣用「效率提升」來解釋 AI 的能源焦慮:每代晶片更省電、每 token 成本更低、液冷與互連更進步,所以總能耗不會失控。但這是典型的「單點效率」迷思:當算力部署數量與使用頻率以近乎指數級放大時,總量效應會迅速吞噬效率紅利。國際能源署(IEA)在《Energy and AI》報告中給了全世界一個很硬的錨點:2024 年全球資料中心用電約 415 TWh,到 2030 年在其基準情境中將逼近 945 TWh,並明確指出 AI 是推動資料中心電力需求增長的最重要因素之一;這個量級相當於把資料中心用電推向「國家級」尺度,而不再是少數企業可以用採購策略自行消化的範圍。更關鍵的是,IEA 的敘事並非只在講「更多用電」,而是在講「用電增長的節奏」:資料中心用電增長速度顯著高於整體用電增長,意味著它會在局部地區更快形成供需緊張,並把輸電、變電、互聯排隊、設備供應鏈等問題推到前台。當 IEA 用這樣的公共語言把「電」寫進 AI 的世界敘事,它實際上替黃仁勳那句「能源才是瓶頸」提供了宏觀背書:你可以不喜歡這個結論,但很難否認這個趨勢。從這一刻起,AI 的故事不再只是模型與晶片的故事,而是能源系統與制度時間的故事;而人物報導要做的,就是把這個巨大的系統壓力,透過一個代表性人物的選擇與語言,具象化成讀者能理解的真實成本。 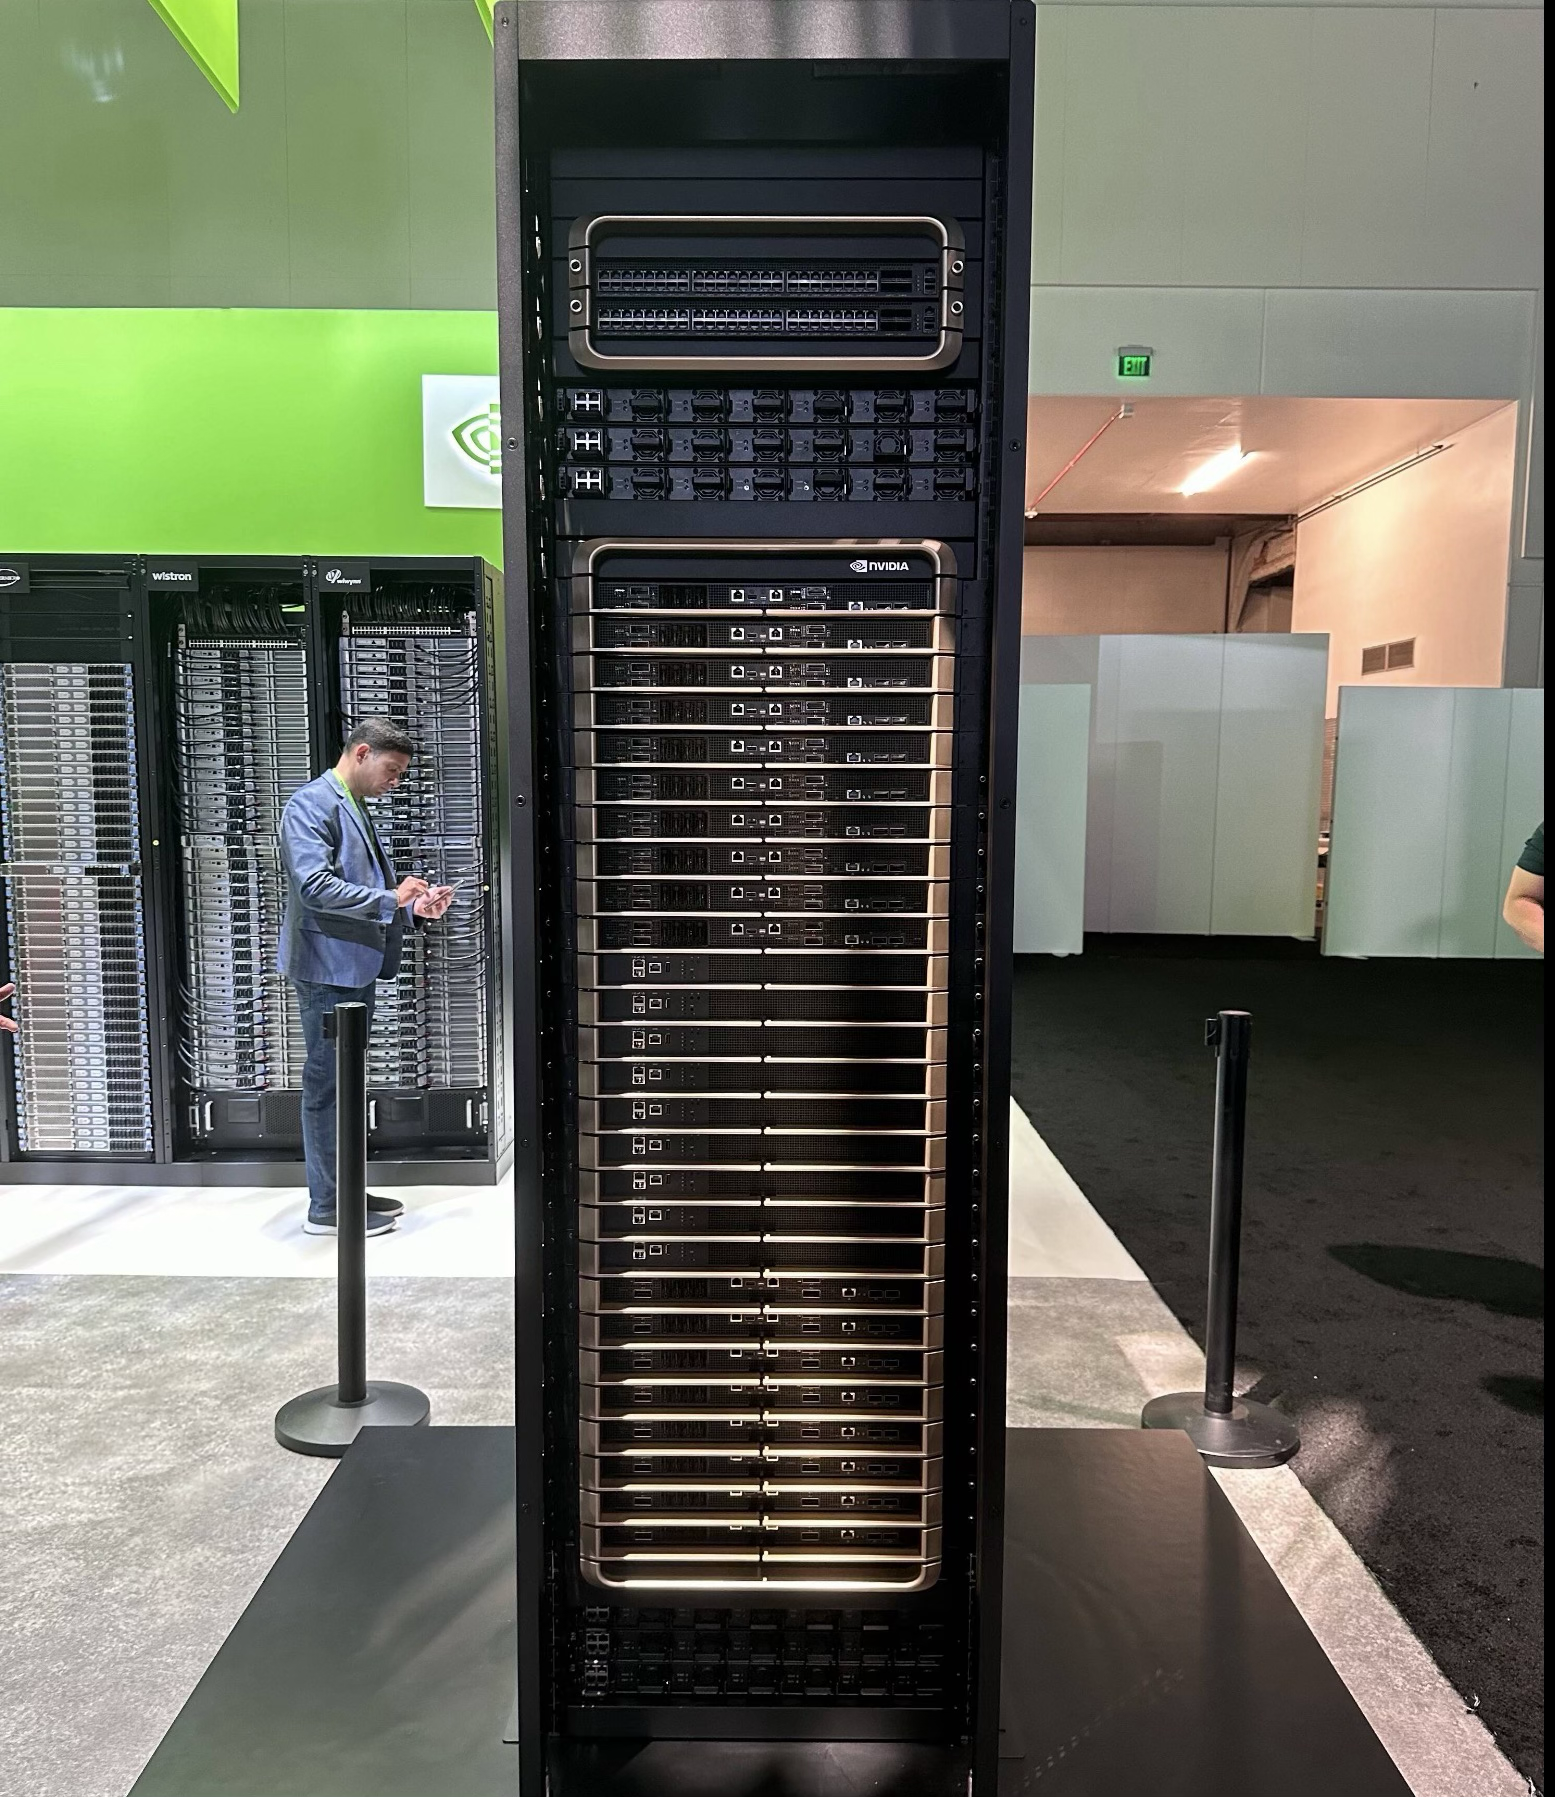 (圖片說明)機櫃級 AI 系統把算力從「伺服器部件」推向「工業產能」:密度越高,對供電、散熱、機房設計與並網時間的要求越接近電力基礎設施等級。
⸻
北維吉尼亞的驚魂:當 60 座資料中心「同時跳脫」
如果說 IEA 的數字描繪了「長期趨勢」,那麼北維吉尼亞「Data Center Alley」的事件則揭示了「系統風險」的真實面孔。2024 年夏季的一次電壓擾動中,約 60 座資料中心在保護機制下轉向備援電源,造成大規模負載瞬間從電網消失,逼使電網營運者緊急調降發電,避免連鎖失衡;路透社對此報導時指出,這類事件讓電網營運者更擔憂資料中心在電壓波動下的「不 ride-through」行為,因為它把一個局部擾動放大成系統級挑戰。NERC 也針對大型負載損失事件發布事件回顧,說明資料中心負載對電壓擾動敏感,且其保護與控制邏輯往往優先避免設備受損,導致負載快速轉移至備援系統。這裡的重點不只是「缺電」,而是「電網穩定性」:資料中心像高度精密又高度集中的工業負載,它不只是用電多,還可能在特定擾動下呈現集體行為,讓電網在短時間內承受巨大調節壓力。這種風險,恰恰是 AI 工廠化後才變得尖銳:你可以把資料中心分散得更廣,也可以要求更嚴格的 ride-through 標準,但任何一種選擇都牽動設備成本、可靠性、地方政策與公私協調。於是你會理解,黃仁勳口中的「吉瓦級 AI 工廠」不是炫耀規模,而是在提醒:當 AI 進入工業尺度,它會自然把自己寫進公共電網的操作手冊裡,變成必須被規範、被治理、被納入安全評估的對象。 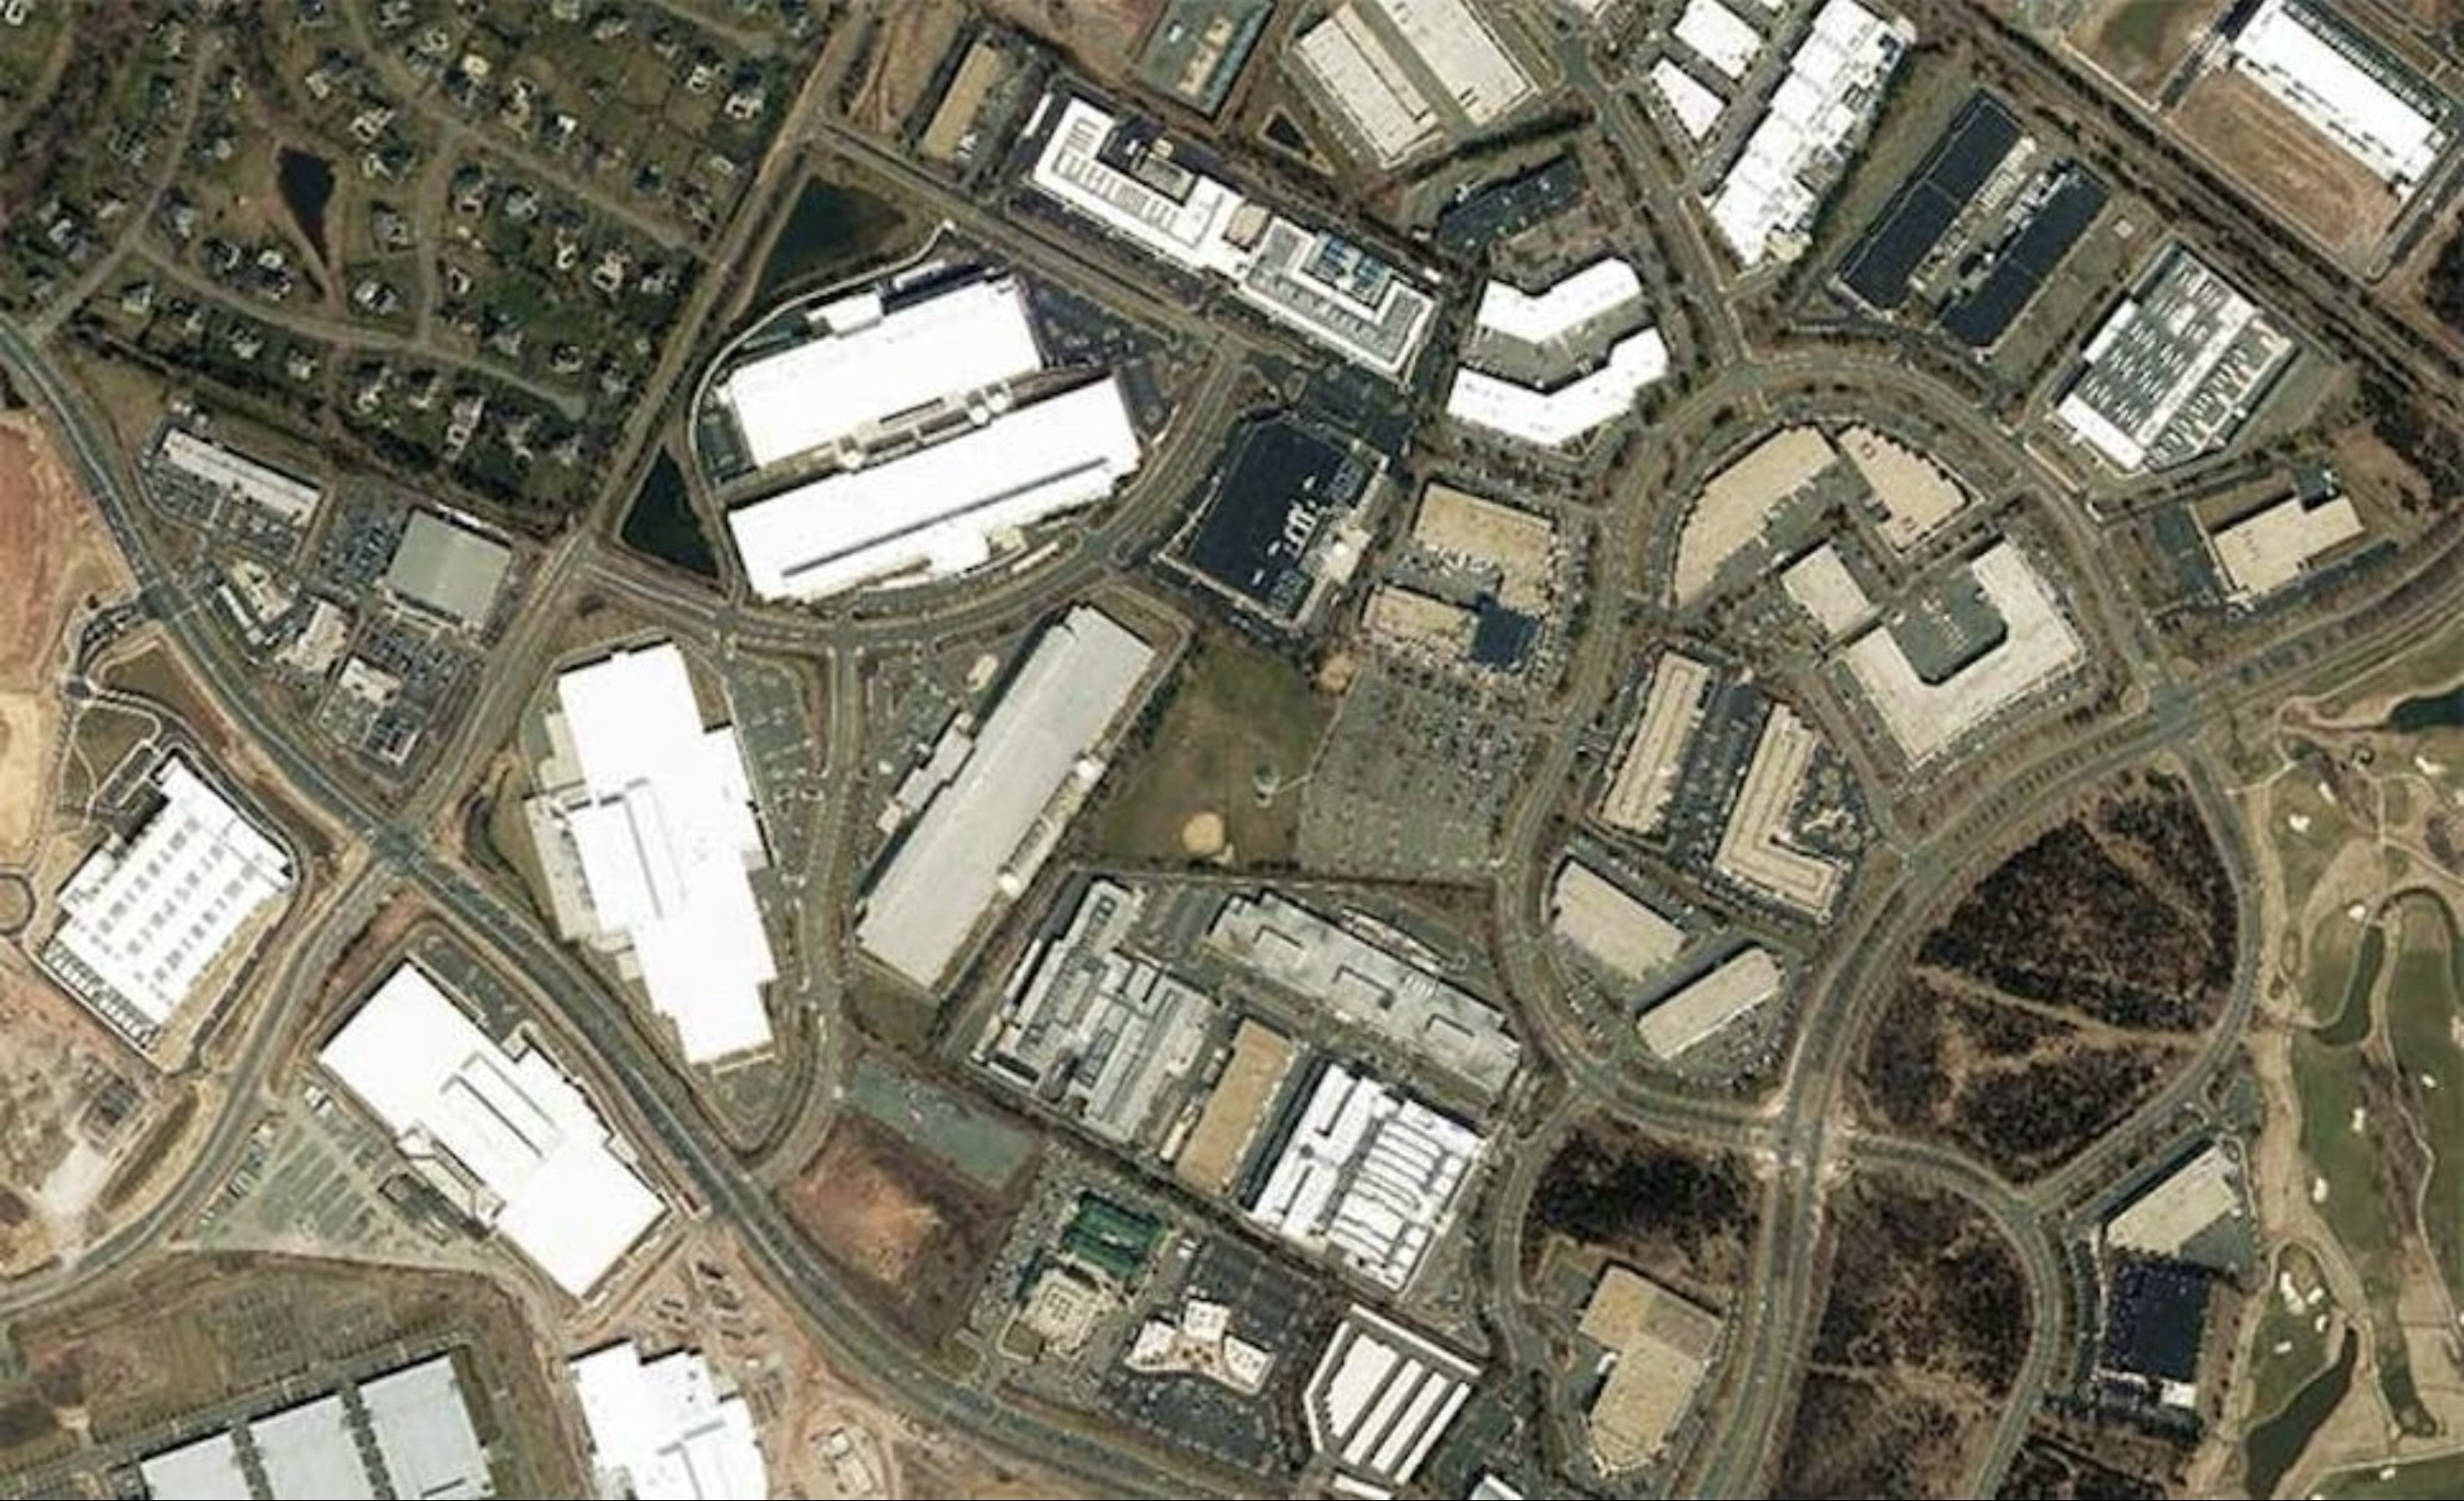 (圖片說明)北維吉尼亞(Data Center Alley)是全球最密集的資料中心集群之一:當算力在此類樞紐加速堆疊,供電接入、輸電能力與系統韌性便成為擴張速度的硬約束。
⸻
「25 倍能效」與「總量爆炸」:宣傳與現實之間的落差
NVIDIA 的平台宣稱能在推理上達到數量級的性能與能效提升,這類敘事在產業上並不罕見:新的精度格式、新的互連、新的系統級設計,再加上液冷,確實能把單位算力的能效推到更高。問題在於,當算力從「實驗室級」走向「產業級」,從千卡集群走向吉瓦級 AI 工廠,單點能效的提升會被部署規模的爆炸吞沒。B200 的功耗級別、機櫃級 NVL 系統的功率密度、以及液冷設備成本的攀升,都在提示同一件事:AI 的下一階段競爭,不僅是性能競賽,更是「把熱與電處理好」的工程競賽。近期甚至出現針對單一機櫃液冷系統成本的市場報告與媒體報導,顯示冷卻系統本身已成為一筆可被單獨計價、單獨比較、單獨成為瓶頸的成本項;而在大型雲端部署情境裡,冷卻方案還會牽動水資源策略與可持續承諾,出現「節能」與「節水」之間的取捨。當外界只看到「推理快了多少倍」,GFM 更關心的是:在大規模部署後,這個快,是用多少電、多少熱密度、多少冷卻資本、多少供電排隊時間換來的。黃仁勳的特別之處在於,他並未把這些成本永久藏在幕後;相反,他一次次用「工廠」「吉瓦」這樣的詞,把宣傳語言推回工程語言——因為他知道,如果成本與邊界不被提前說清楚,最終產業會在最昂貴的地方撞牆:不是撞在晶片上,而是撞在電網、變壓器、冷卻與制度時間上。
⸻
真實成本為何在 2025–2026 浮現:從 CAPEX 轉向「電與時間」
AI 的早期成本,確實以資本密集型投入為主:晶片採購、伺服器集群、研發成本、供應鏈競爭。這些成本有一個共同特徵——它們能在 12–18 個月的技術迭代周期中被快速改寫:制程進步、架構升級、軟體棧優化,都會讓同樣預算買到更高算力,於是產業形成一種習慣性的信念:瓶頸出現了,就等下一代。但當部署進入 2025–2026 的規模化階段,成本結構悄然換擋:電力、散熱、基礎設施建設、電網接入與互聯排隊,從後台運營費躍升為前台剛性成本;更致命的是,這些成本不跟著晶片迭代而快速下降,它們受制於物理與制度:電廠要立項與環評,輸電要規劃與征地,變電要設備與工期,並網要標準與協調。於是「買更多 GPU」不再是完整答案,因為你可能會遇到「買得到 GPU,卻買不到電」「有電價,但沒有接入能力」「有土地,但要等數年才能並網」。這就是「真實成本」浮現的本質:它不只是更大的帳單,更是更長的等待與更高的不確定性。當電網營運者、監管者開始討論資料中心能否被可靠服務、是否需要新的可靠性規則,這意味著 AI 的擴張已不再只由市場決定,而會被公共規範重新塑形。黃仁勳的角色因此變得更複雜:他既是算力革命的引擎,也是能源約束的放大鏡——他把產業帶到一個不得不面對現實的階段:天花板不再是算法或硅片,而是你能否為工廠找到燃料,並在制度時間裡把燃料送到門口。 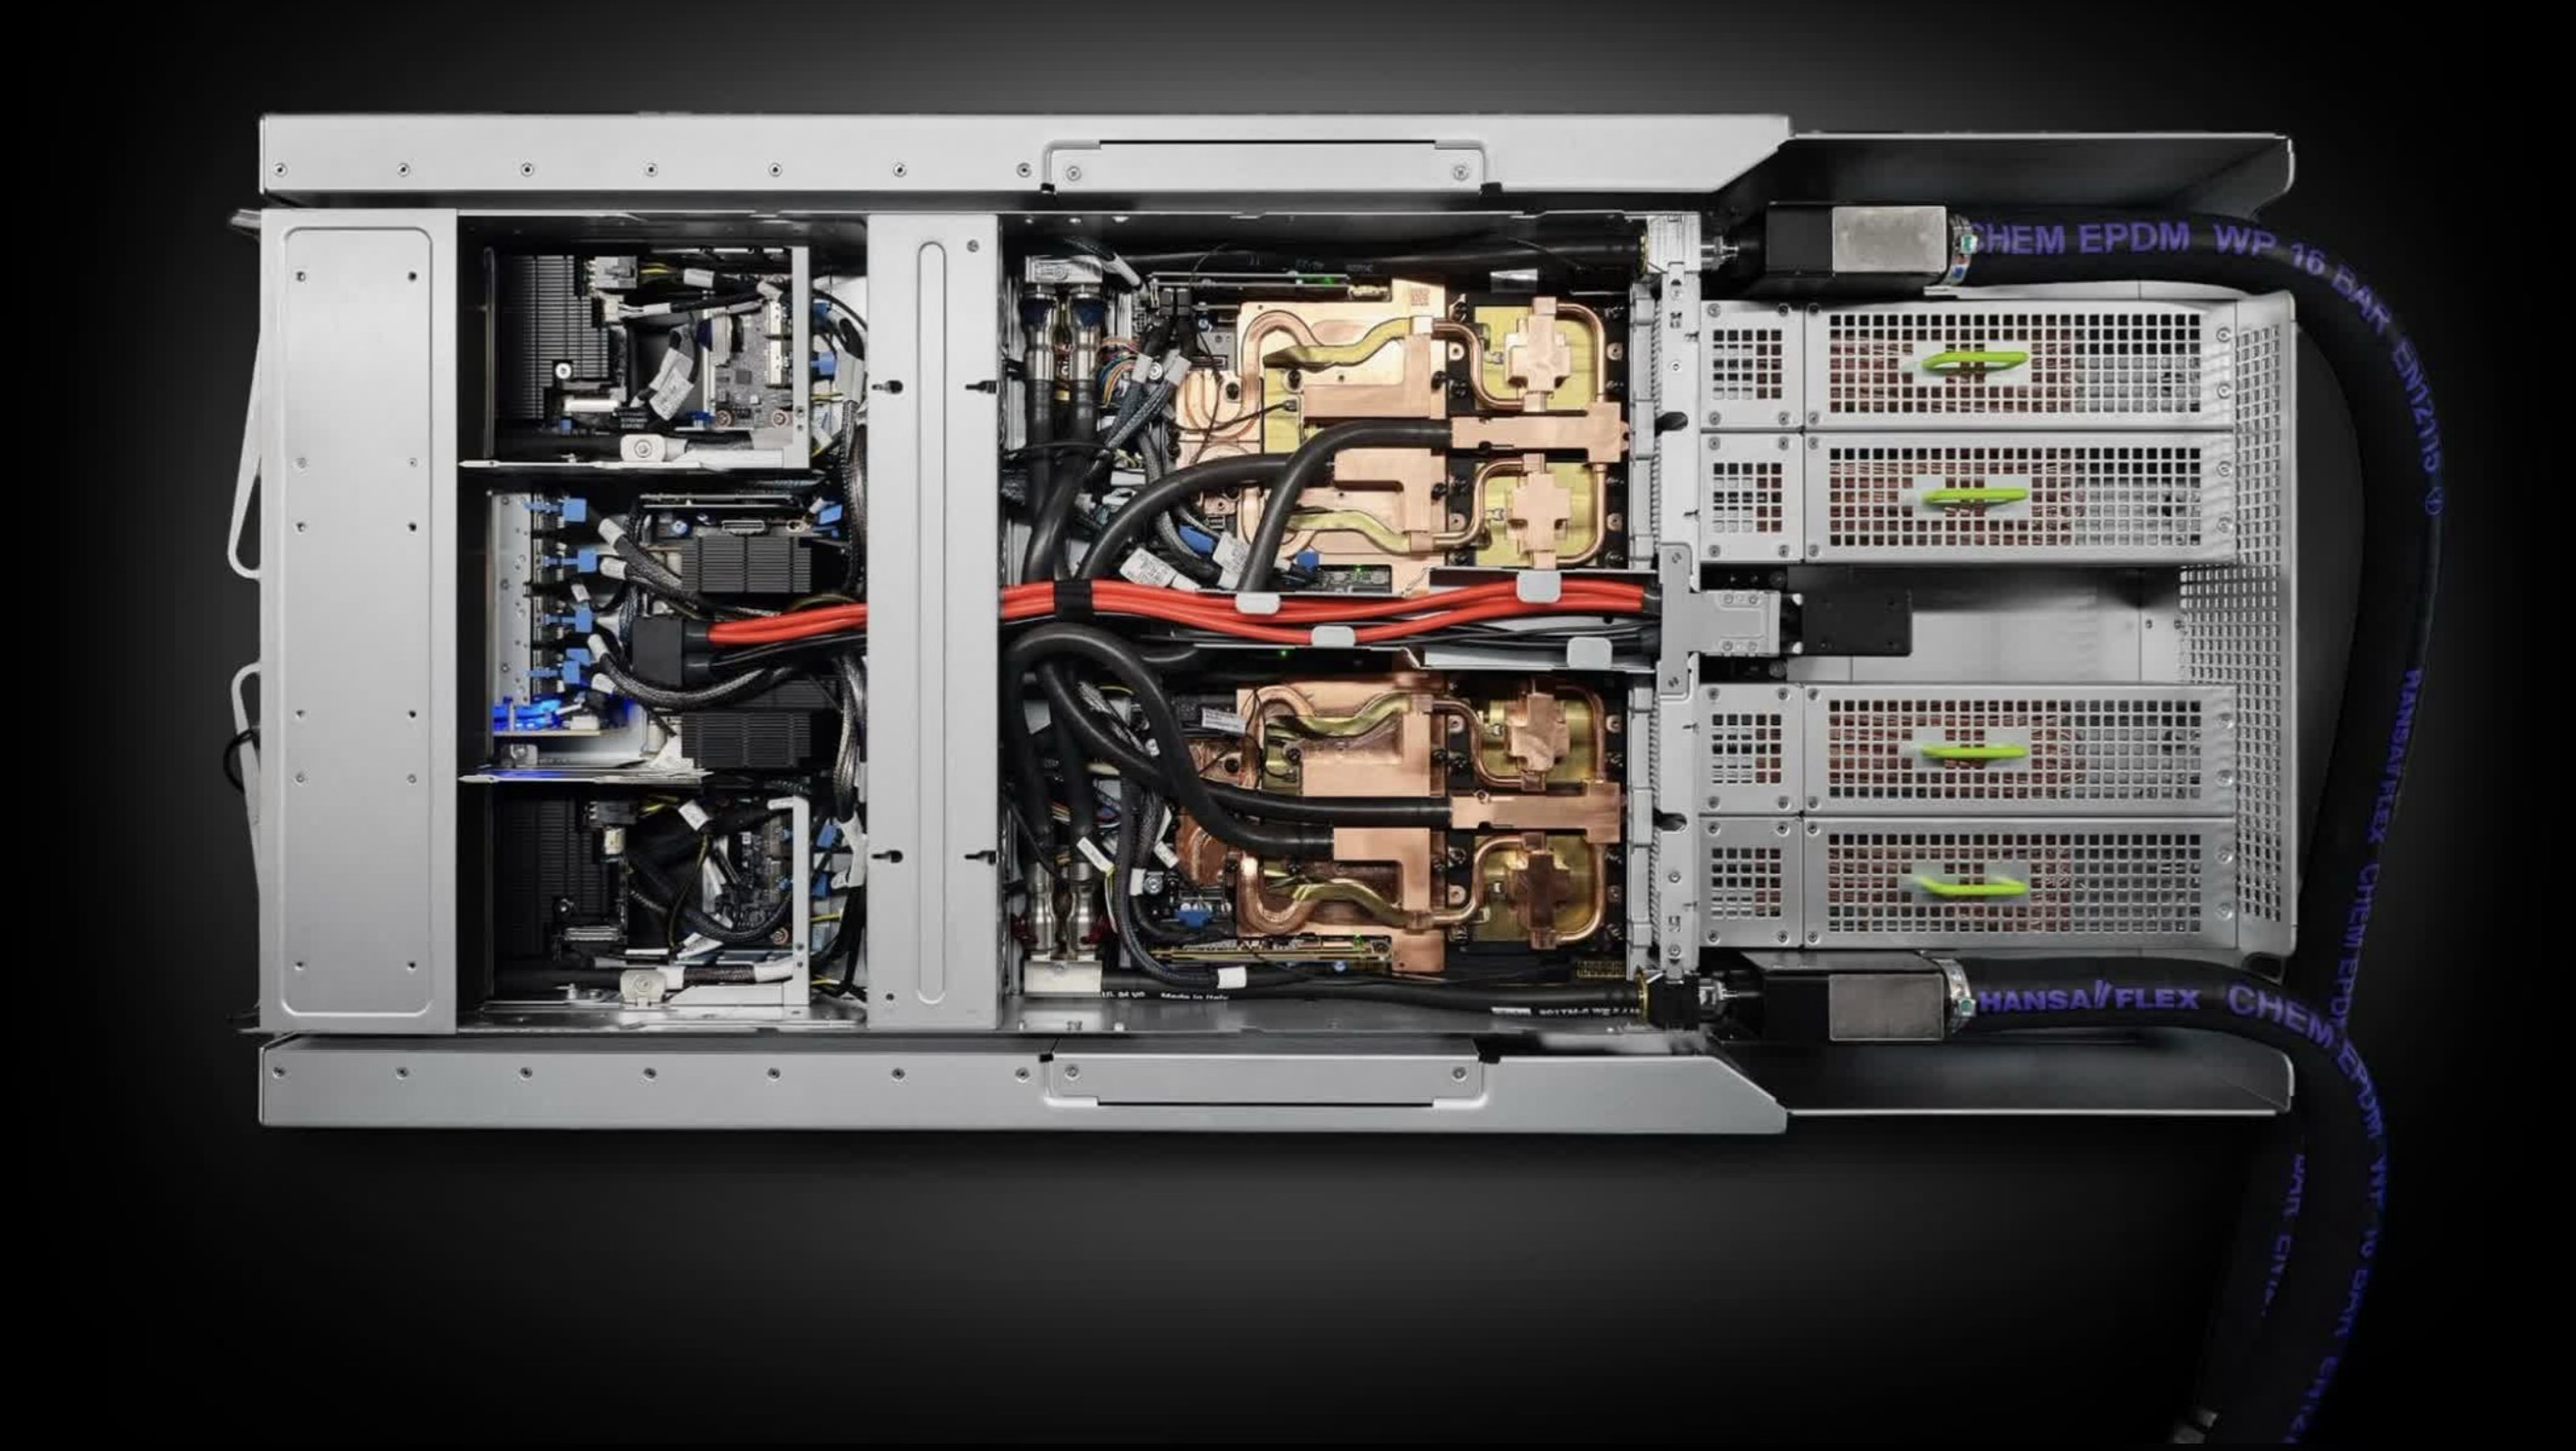 (圖片說明)機櫃級 AI 系統把算力從「伺服器部件」推向「工業產能」:密度越高,對供電、散熱、機房設計與並網時間的要求越接近電力基礎設施等級。
⸻
制度時間差:晶片一年一代,電網十年一輪
晶片行業沉浸在高速迭代的節奏中:12–18 個月一代新架構,性能成倍、能效躍升,這種速度塑造了整個 AI 產業的心理預期——「等下一代就行」。但能源系統遵循完全不同的規律:發電與輸電是十年尺度的工程,環評、征地、融資、設備供應鏈、地方政治協調,每一項都可能把工期拉長。這就是你在「制度時間」框架裡抓到的核心矛盾:算力曲線是近似摩爾定律的指數曲線,電網曲線卻沒有摩爾定律;它被材料、施工、標準與治理機制鎖住。北維吉尼亞事件之所以具有象徵性,正是因為它把「時間差」具象化:資料中心能在短期內快速擴張,但電網要在擾動中維持穩定,卻需要長期制度與工程投入。當 NERC 以事件回顧的方式呈現資料中心負載對電壓擾動的敏感性,它其實是在告訴市場:再多的算力擴張,如果不把電網韌性與操作規範同步升級,風險會以非線性的方式累積。黃仁勳在多個場合反覆提到「電網不可能像晶片那樣快」,其實不是在抱怨,而是把產業從“純技術敘事”拉回“系統工程敘事”:AI 進入工業尺度後,真正的競爭力不只是誰的 GPU 更快,而是誰能把算力部署在更可靠、更可持續、更可治理的能源底盤上。這句話對 GFM 的意義在於:我們寫人物,不是寫傳奇,而是寫他所揭示的制度與現實——因為那才是決定下一個十年的力量。
⸻
從企業問題到公共議題:AI 為何必然走向國安與民生
在 AI 算力尚小的早期,能源問題多停留在企業內部可控範圍:簽電力採購協議、協商優先供電、自建備用發電、做 behind-the-meter 方案,似乎就能解決。然而當算力從兆瓦級躍升到吉瓦級,當資料中心集群的峰值負荷等同一座中型城市,能源問題就必然跨越企業邊界,成為公共議題:居民電價的波動、工業用電的擠壓、地方電網的可靠性、極端氣候下的供電安全,都會被放大。路透社在報導北維吉尼亞事件時已指出:資料中心對電壓擾動的敏感性與大規模切換行為,正在迫使監管者與電網營運者重新思考可靠性標準;而這種標準一旦改寫,就會影響資料中心的設計、成本與部署節奏,進而影響 AI 的供給曲線。更深層的是國家安全:當 AI 進入軍事分析、指揮決策、關鍵基礎設施管理,電網就成為「風險放大器」——不是因為它脆弱,而是因為它承載了太多依賴即時算力的系統。一旦供電中斷或電網遭受攻擊,算力優勢可能在數小時內蒸發。黃仁勳在這個背景下的位置非常象徵:他一方面推動更密集、更強大的算力平台,另一方面又一次次提醒「AI 從能源開始」——他等於把一個原本可被企業內部消化的問題,變成政策圈、國會聽證與國安評估必須正視的結構性挑戰。人物寫作在此刻才真正有了重量:因為它不只是記錄一個人,而是記錄一個人如何把整個世界推向必須面對的現實。 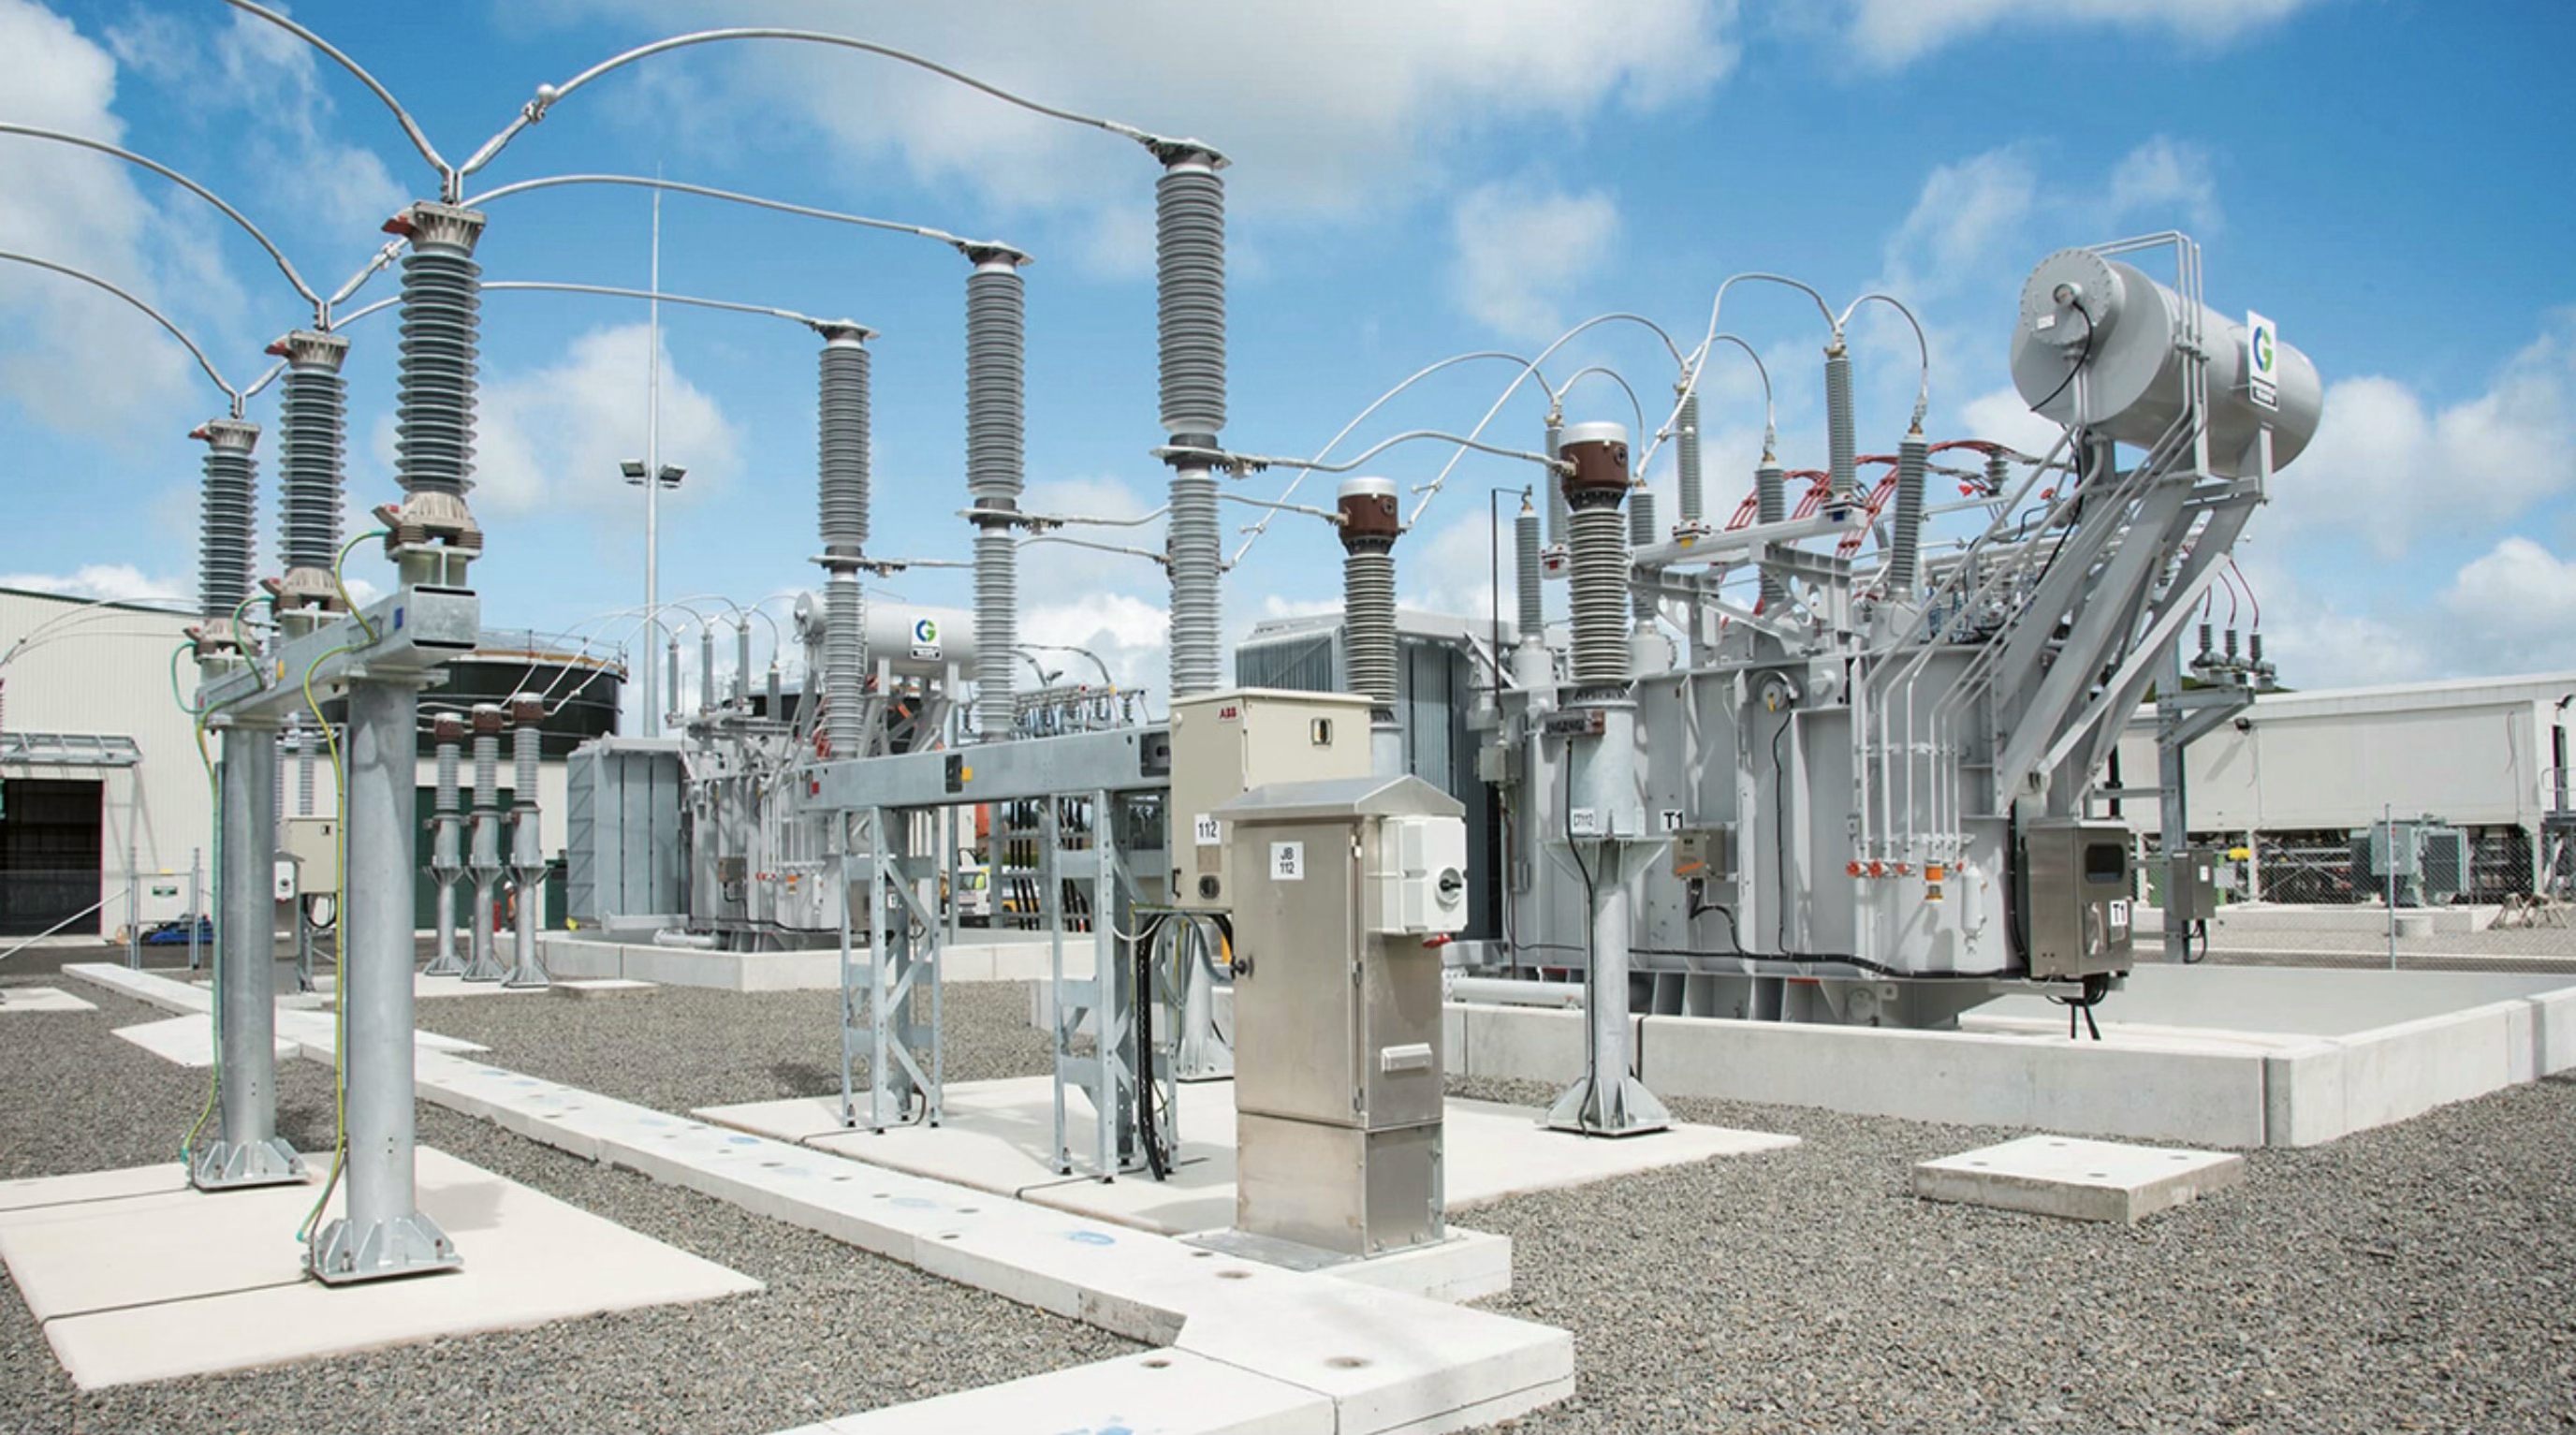 (圖片說明)當 AI 算力從兆瓦級躍升至吉瓦級,資料中心的用電需求不再只是企業內部的工程問題,而開始等同於一座城市的公共負載。
⸻
算力引擎全速運轉,燃料問題成為文明提問
在一般媒體的人物報導裡,黃仁勳往往是成功學符號:革新、遠見、產品、股價、市值。但黃仁勳在 GFM 的敘事中,既不是能源專家,也不是政策官員,而是把算力推到足以逼出三條成本的人:他推動的不是單一產品,而是一個把社會能源底盤推向極限的產業機器;他釋放的不是單一預言,而是一個迫使公私部門重新協調、重新投資、重新制定規範的壓力場。這也解釋了為什麼這篇文章不是「反科技」:恰恰相反,它是最成熟的科技觀——承認邊界、面對成本、才能把技術推向可持續的霸權。
當 AI 叙事從狂熱的突破期進入 2026 的深化期,核心問題正在位移:不再只是「能不能做出來」,而是「能不能持續做下去」。黃仁勳仍會繼續推進更強的架構、更密集的機櫃、更高的互連吞吐,市場也會繼續為更快的 token 產能歡呼;但越往下走,越決定勝負的將不是晶片誰更快,而是誰能在現實世界裡獲得更可靠的供電、更可控的冷卻、更可治理的電網接入,以及更少被制度時間拖延的部署節奏。北維吉尼亞的事件提醒我們:AI 工廠不只在增加用電,它還在改寫電網運行與可靠性標準;IEA 的預測提醒我們:資料中心用電的國家級規模化是一條大概率路徑;而各種市場訊號也在提醒我們:冷卻、供電與並網已被單獨定價、單獨比較、單獨成為瓶頸。這些都指向同一個結論:AI 正從「技術浪漫」走向「系統工程」,而系統工程的天花板必然是能源底盤。GFM 之所以要把黃仁勳放進這三篇組合(程邁越是邊界與制度時間的守望者,Sam Altman 是需求曲線的加速器),正因為黃仁勳是供給端最關鍵的引擎:他讓全世界清楚看到,當算力成為文明級基礎設施時,燃料問題就不再是背景,而是決定航向的現實。於是最後留給這個時代的提問也變得簡單而嚴峻:算力已到位,我們是否準備好為它供電?
收听本文
加载中…