

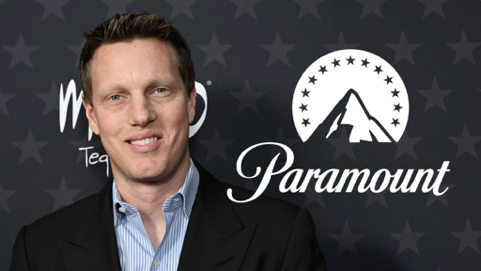
 (圖片說明)Paramount Skydance董事長兼首席執行官大衛.艾里森(David Ellison),正站在這筆可能改寫好萊塢格局的世紀併購交易核心。
一筆等待法院答案的好萊塢交易
2026年8月,好萊塢正在等待一筆足以改寫產業格局的交易。
根據Paramount Skydance與Warner Bros. Discovery已披露的交易文件,Paramount Skydance將以每股31美元現金收購Warner Bros. Discovery,股權價值約810億美元,計入債務後企業價值約1,100億美元。這項交易仍面臨訴訟、監管與交易條件變化等不確定性。
交易若完成,Paramount Pictures、Warner Bros.、CBS、CNN、HBO,以及《Harry Potter》《Game of Thrones》《Mission: Impossible》《Top Gun》、DC Universe等大量影視與新聞資產,將被放進同一家公司。合併後的電影片庫將超過15,000部。
站在這筆交易正中央的人,是David Ellison。43歲,Skydance創辦人,Paramount Skydance董事長兼首席執行官,Oracle共同創辦人Larry Ellison之子。
十六年前,他在Santa Monica機場一座機庫裡創辦Skydance。那時的公司沒有自己的發行網絡,也沒有百年片庫,更談不上控制一家美國廣播電視網。它靠與Paramount合作起步,參與大型商業電影的融資與製作,用了十多年時間讓好萊塢相信,Skydance是一個可以長期合作的資本與製作平台。到了2025年8月,Skydance與Paramount Global完成合併,Ellison第一次坐進一家百年好萊塢公司的最高決策位置。半年多後,他把目光投向Warner Bros. Discovery。
如果這筆1,100億美元交易最終通過法院與監管程序,David Ellison將執掌一家橫跨電影、電視、新聞、串流、體育和全球內容授權的媒體集團。
這個故事很容易被說成「富豪之子收購好萊塢」。錢當然重要,重要得無法迴避。只是,僅靠家族財富,很難解釋Ellison為什麼能走到今天。需要放在桌面上的,是好萊塢自身的商業結構已經變了。當傳統片廠缺少增長,串流平台燒掉大量資本,新聞品牌失去穩定商業模型,內容權利卻因AI、授權和全球分發重新被估值,一個帶著矽谷財富、長期資本和平台野心的年輕製片人,才有機會參與重組美國最古老的文化產業之一。
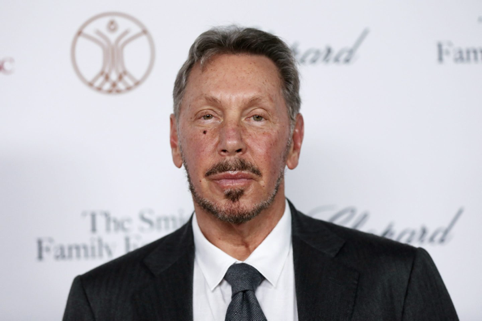 (圖片說明)Oracle共同創辦人拉里.艾里森(Larry Ellison),其家族信託與個人擔保為這場逾千億美元的媒體重組提供了關鍵資本支撐。
從機庫裡的電影公司說起
Skydance這個名字取自特技飛行術語「skydancing」。Ellison本人是飛行員,也喜歡飛行。2010年,公司在Santa Monica機場的機庫裡成立,很快與Paramount建立合作,參與大型電影的融資與製作。
這是一個聰明的入口。好萊塢電影需要巨額前期投入,結果又極難預測,從零建立發行體系和全球品牌的成本高得驚人。Skydance選擇先進入成熟片廠已經搭建好的工業體系,再慢慢往上游走。
Skydance早期承接的,其實是好萊塢大片裡的一部分風險。大片需要外部資本分擔成本,片廠需要合作方共同承受票房波動,Ellison正是從這個縫隙走進了好萊塢的工業系統。他不是傳統經紀人體系培養出的好萊塢管理者,也不是老片廠內部一路晉升的高管。他用另一種方式進場:先帶著資本參與大片融資,再用作品和時間換取信用,最後反過來收購平台。
多年裡,Skydance參與了《Mission: Impossible》《Star Trek》《Terminator》《World War Z》等大片,也逐步擴展到電視、動畫、遊戲和體育。2022年的《Top Gun: Maverick》成為一個轉折點。這部電影全球票房接近15億美元,並獲得奧斯卡最佳影片提名。到2024年Paramount與Skydance宣布交易時,Paramount披露Skydance參與製作的電影全球累計票房已超過80億美元。
用十幾年時間,David Ellison做成了一件重要的事:讓好萊塢逐漸接受Skydance是一個值得長期合作的夥伴。
然後,他開始買下平台本身。
一年之內,從Paramount到UFC、到新聞
2025年8月7日,Skydance與Paramount Global正式完成合併,Ellison成為新公司的董事長兼CEO。他接手的,是一家已經被Netflix、Amazon、Apple和YouTube重新定義過遊戲規則的老牌媒體公司。傳統有線電視訂戶持續流失,原本依靠票房、電視廣告和內容授權建立起來的收入結構正在老化。Paramount在公告中把方向寫得很清楚:內容仍然重要,技術、全球分發和新的消費方式,將決定這些內容能產生多少價值。
Ellison沒有給自己太長的適應期。
合併後四天,Paramount宣布取得UFC美國獨家媒體版權。這項七年協議自2026年開始,總值約77億美元,UFC主要賽事將通過Paramount+播出,部分重要比賽同時在CBS播放。
兩個月後,Paramount宣布收購Bari Weiss創辦的The Free Press,並任命Weiss出任CBS News總編輯。Reuters引述消息人士稱,這筆交易金額約1.5億美元;Axios等媒體報導稱,Weiss將直接向Paramount Skydance董事長兼CEO David Ellison匯報。
電影、串流、體育、新聞。這幾筆交易放在一起,已經能看出Ellison的經營邏輯:讓Paramount掌握能留住觀眾的內容,再用串流平台、傳統電視和技術系統提高這些內容的使用效率。
2026年第二季度財報開始反映這種轉型。公司總收入69.1億美元,同比增長1%;串流業務收入接近25億美元,同比增長9%;Paramount+當季新增約200萬訂戶,全球訂戶達到8,160萬。與此同時,傳統電視業務仍然承壓。
這些數字解釋了Ellison為什麼還需要Warner Bros. Discovery。Paramount已經很大,但在新的媒體版圖裡,它仍需要更大的片庫、更強的IP、更完整的串流和新聞資產,以及更多能在全球反覆開發的內容權利。
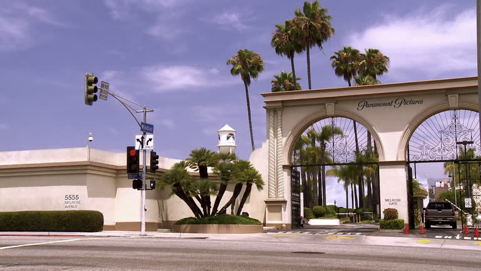 (圖片說明)好萊塢Paramount Pictures梅玫瑰門與水塔,這座百年片廠如今已成為艾里森掌控的內容與發行平台。
1,100億美元的下一步,和父親的資金承諾
2026年2月27日,Paramount Skydance與Warner Bros. Discovery宣布達成交易協議。此前Netflix也在爭奪Warner資產,最終Warner Bros. Discovery董事會認定Paramount每股31美元全現金方案構成優越提案。
這筆交易的融資結構本身,已經足以說明Ellison家族的決心。Paramount披露,交易將由Ellison家族信託與RedBird Capital Partners提供的大規模新股權承諾支持,並由Bank of America、Citigroup和Apollo等提供債務融資。Paramount還同意支付Warner Bros. Discovery若終止Netflix交易所需支付的28億美元終止費。
在這張融資表後面,始終站著David Ellison職業生涯裡最重要的一個名字:Larry Ellison。
早期Paramount方案中,Larry Ellison曾提供404億美元的不可撤銷個人擔保;後續修訂方案中,Paramount文件披露擔保金額提高至433億美元。另有SEC文件披露,Ellison相關信託就交易提供了高達467億美元的股權承諾安排,具體金額隨交易條件及相關定義調整。
這不是普通的家族支持。它直接改變了交易對手、銀行和股東對資金可得性的判斷。
David Ellison擁有很多好萊塢經營者沒有的條件:更長的投資週期,更大型的交易空間,可以把私人財富、機構資本和銀行融資組合起來使用。承認這一點,不等於否定他的個人能力。理解他,需要同時看見兩件事:他出生在全球最富有的科技家族之一,也花了十多年時間,把最初依賴家族資本的Skydance,變成一家能與好萊塢大型片廠長期合作的公司。
資本給了他一張進場券。好萊塢願不願意長期與他合作,仍然要靠作品、信用和時間來換。
現在,父子兩代人的事業出現了一個有意思的交點。Larry Ellison的財富主要建立在企業軟體和資料庫之上,David Ellison正把其中一部分,轉換成電影片庫、電視網、串流平台、體育版權、新聞品牌和知識產權。
矽谷創造的財富,正在購買好萊塢積累了一個世紀的內容資產。
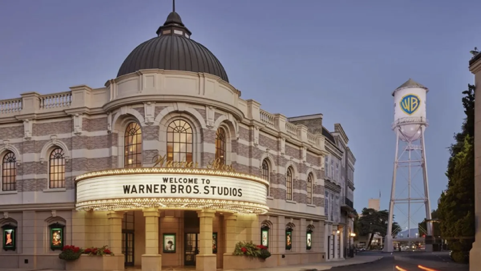 (圖片說明)位於伯班克的Warner Bros. Studios入口與水塔,這座擁有龐大片庫與HBO、DC等IP的歷史片廠,正是Paramount Skydance意欲納入版圖的核心標的。
Warner值錢的地方,藏在內容資產的壽命裡
理解這場收購,需要暫時離開電影票房去看。
Warner Bros. Discovery最重要的資產之一,是它積累了幾十年的內容權利。《Harry Potter》《Game of Thrones》、DC Universe、《The Matrix》,以及HBO大量劇集,都可以在電影、電視、串流、遊戲、授權商品和主題娛樂中反覆開發。Paramount自己也握有《Mission: Impossible》《Top Gun》《Transformers》《Star Trek》《SpongeBob SquarePants》等IP。雙方合併後的片庫將超過15,000部電影。
片庫不像一次性票房收入,它更像一座可以反覆開採的內容礦山。每一次重映、授權、遊戲改編、串流分發、資料檢索或AI授權,都可能讓舊內容重新進入新的商業循環。
在傳統媒體時代,內容價值常常按照一次上映、一輪電視播出或一份授權合約來計算。串流平台改變了這套時間尺度。二十年前的電影今天仍能幫平台留住訂戶,幾十年前建立的人物可以重新開發電影和遊戲,一套完整片庫可以向全球不同平台反覆授權。
生成式AI的出現,又給這套估值體系加上了一個尚未定價的變量。高品質、權利清晰、可合法授權的大型內容資料庫,未來可能在AI搜尋、推薦、訓練授權和個人化內容中產生新的商業用途。具體模式仍在形成,法律邊界也遠未穩定,今天還無法提前計算這部分收入。
但資本市場已經開始重新估算內容庫的壽命。
GFM.News長期關注Content as Asset,正是因為這類資產的價值會在不同時間重新被打開。新聞、影像、研究資料和知識產權一旦具備完整權利鏈、可檢索性與持續授權能力,經濟生命可能遠超第一次發布或上映的那一刻。
放在這條線上看,David Ellison買下的不只是Warner,也是在購買時間本身。
聯邦放行,州政府反對,英國附條件批准
如此龐大的媒體集中,自然要過監管關。
2026年6月12日,美國司法部反壟斷部門結束歷時八個月的調查,審閱了來自80多名文件保管人的200多萬份文件,最終認定交易不太可能損害競爭或美國消費者。
如果只有聯邦反壟斷審查,交易路徑會清楚得多。但媒體併購從來不只是一道聯邦程序。
7月13日,加州總檢察長Rob Bonta聯合另外11個州提起訴訟,要求阻止交易。州政府認為Paramount與Warner的結合將削弱大型電影發行商和有線電視頻道所有者之間的競爭,可能導致價格上升、內容減少,並壓縮影院和其他市場參與者的議價空間。
一週後,聯邦法官發出臨時限制令。7月24日,雙方進一步同意在法院裁決前不完成合併,最長暫停至2027年6月。8月4日,法院把審判日期定在2027年3月。Ellison在財報電話會議上仍表示相信交易最終能夠完成,同時願意尋求庭外解決方案。
英國則給出了第三種答案。
8月6日,英國政府與競爭和市場管理局批准交易,條件是David Ellison作出一系列具有法律約束力的承諾:五年內維持英國內容投入,保持Channel 5新聞與CNN International、CBS News之間的編輯獨立,並讓相關新聞檔案繼續向合格授權方按商業條款開放。
同一筆交易,聯邦司法部經過八個月調查後選擇放行,十二個州認為市場集中程度已高到需要法院介入,英國則以附帶公共利益承諾的方式批准。這種差異,比一句壟斷或非壟斷更能說明問題。
大型媒體併購最難處理的邊界,正在這裡。媒體公司是一家追求回報的企業,但它生產的東西同時參與公共文化、新聞和民主社會的資訊流動。企業價值和公共責任,從來不是同一套評估標準。
CNN,和一個仍未寫完的結局
2026年8月12日,交易又出現一個轉折。
Paramount首席法務長Makan Delrahim在Politico「California Agenda」會議上公開表示,公司正研究解決加州反壟斷訴訟的各種方案,出售CNN也在考慮範圍內。他同時首次公開確認,Paramount正在評估把總部遷出加州的可能性。
CNN由此成為整筆交易裡最敏感的資產。
Paramount已經擁有CBS News。如果Warner交易按目前結構完成,CNN也將進入同一家公司。一家企業同時控制兩個具有全國和全球影響力的美國新聞品牌,討論自然會超出普通娛樂公司合併的範圍,尤其是在CBS News已經完成高層編輯調整之後。
同一週,Ellison也透過公開表述回應外界對新聞編輯獨立性的疑慮,強調不會讓個人政治立場左右旗下新聞機構的報導。據《華爾街日報》報導,Paramount曾討論設立一個董事會或類似機制,以確保CNN獨立性;這也反映交易方已經意識到,新聞資產在這筆交易裡具有不同於普通娛樂IP的公共敏感度。
這場交易到現在,更像是一場尚未寫完的敘事。
一個科技家族用資本買下了時間,買下了片庫,買下了一張進入好萊塢核心的門票,卻還沒有買到所有人的信任。剩下的部分——法院的判決,CNN的歸屬,新聞編輯獨立如何被保護,以及一家企業能不能同時做好生意和新聞——不會在一場財報電話會議上見分曉,只會在往後幾個季度,一點一點顯露出來。
 (圖片說明)CNN標誌性紅色標誌,作為交易中最具公共敏感度的新聞資產,其編輯獨立性與所有權歸屬成為監管與輿論焦點。
一個人物,和一個時代的入口
David Ellison的故事,不應只被放進家族財富的框裡。
家族財富讓他進入了好萊塢,也讓他有能力參與別人無法想像的交易。但他抓住的,是一個產業轉折期。傳統片廠缺資本,串流平台缺穩定回報,新聞品牌缺新的商業模型,大型內容庫則因全球分發和AI授權而重新被資本市場審視。
他站在這些變化的交叉點上。
在上一代美國媒體版圖裡,權力多半由廣播網、片廠、報紙、雜誌和有線電視集團掌握。今天,矽谷財富、私募資本、串流平台、體育版權、新聞品牌和內容資料庫開始重新組合。Ellison不是唯一的參與者,卻是其中最具象徵性的一位。
他一邊是好萊塢新玩家,一邊是矽谷財富進入內容資產深處的入口。
這也是GFM.News把他放進《財經人物》的原因。人物從來不是孤立存在的。值得寫的人物,身上常常帶著一個時代的結構變化。David Ellison正在做的事情,恰好讓我們看見美國媒體產業正在經歷什麼:內容重新成為資產,新聞重新面對所有權問題,好萊塢重新等待資本回答它的未來。
交易能否完成,仍由法院、監管、股東和市場共同決定。David Ellison是否真的能「買下好萊塢」,現在還不能下結論。
但有一點已經很清楚:好萊塢不再只是導演、明星和片廠高管的世界。它也成為科技財富、銀行融資、內容權利、新聞信任和全球平台競爭共同角力的地方。
David Ellison正走在這場重組的最前面。
免責聲明
本文僅供新聞研究與公共討論參考,不構成投資、法律或交易建議。文中涉及之併購條款、估值、監管訴訟與公司安排仍可能變動,請以公司公告、監管文件及法院程序為準。