

破產九年後,Westinghouse帶著AI電力焦慮重返華爾街
AI讓核電重新站上資本舞台,Westinghouse卻仍需面對同一個老問題:一座反應堆的時間、成本與責任,最後由誰承擔
一個老名字重新回到IPO新聞裡
七月三十一日,Westinghouse Electric Company向美國證券交易委員會機密遞交了普通股首次公開發行的S-1草案。發售股數、價格區間和上市時間尚未確定,交易仍取決於SEC審查、市場條件以及公司最終決定。機密遞交不代表IPO一定完成,但通常意味著公司已正式進入公開市場準備階段。
這個名字重新出現在IPO新聞裡,本身就帶著一種歷史的反差。幾年前,Westinghouse在美國資本市場裡更多讓人想起的是AP1000項目超支、工期延誤、承包責任和破產保護。如今它站在一個完全不同的背景下:AI數據中心正在大量吞噬電力,美國重新討論能源安全,科技公司開始尋找更穩定、更長期、也更可被政治接受的基荷電源。這一次的上市,表面上是一家核電公司的資本動作,實際上更接近AI能源鏈的一次上游定價測試。
Westinghouse目前由Brookfield Renewable Partners及其機構合作方持有51%,Cameco持有49%,雙方在2023年以約79億美元完成對這家公司的收購。它的歷史可以追溯到1886年,長期代表美國核能技術與工程能力。1957年,它在賓夕法尼亞州Shippingport建成全球第一座商業壓水反應堆,此後全球超過一半的核反應堆使用其技術。
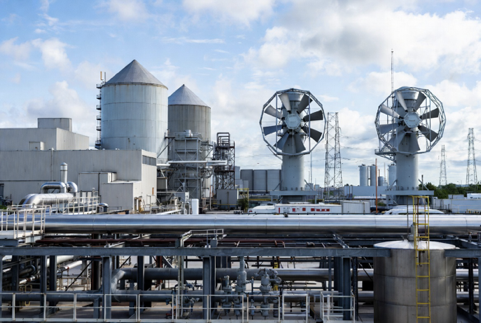 (圖片說明)美國商業核電廠外景,安全殼與冷卻塔構成的經典工業地景,象徵Westinghouse長期累積的壓水反應堆技術與工程能力。
歷史是資產,也是負擔
這樣的歷史對IPO定價既是資產,也是負擔。資產是因為Westinghouse不是靠概念上市的核能新創公司,它有成熟技術、長期服務體系和國際客戶基礎;負擔是因為核電史本身也是一部工程風險史,新反應堆從設計、許可、供應鏈到併網往往橫跨十年以上,任何一環出錯,成本都可能最終落在股東、電力公司、政府乃至普通用戶身上。
2017年,Westinghouse因AP1000項目的成本超支和工期延誤申請破產保護。當時,Plant Vogtle與V.C. Summer承擔了新一代核電復興的期待,最後卻暴露出固定價格合同、供應鏈能力和風險分配上的深層問題。V.C. Summer項目最終被取消。Vogtle在多年延誤後於2023至2024年間完成,原計劃造價僅140億美元,最終成本超過350億美元,超支逾200億美元,工期延誤約七年,成為美國歷史上最昂貴的電力工程之一。
這段歷史不應被今天的AI熱潮沖淡。恰恰相反,它是這次IPO最需要被投資人重新審視的部分。
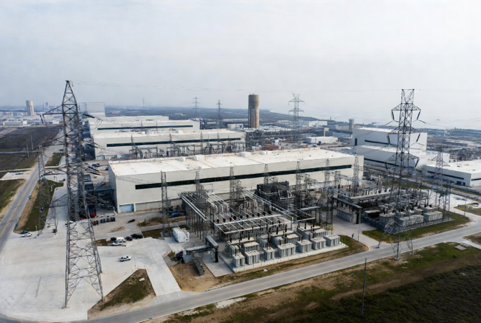 (圖片說明)超大規模AI數據中心園區與配套電力設施,呈現人工智慧基礎設施對穩定、高容量基荷電力的持續吞噬需求。
AI把核電推回資本市場的中心
過去幾年,核電因能源安全、減碳壓力、電網穩定和地緣政治重新受到重視,AI的出現則在短時間內放大了這些因素。大型AI數據中心需要的不是普通用電,它要求穩定、持續、可預測的供應。太陽能和風電能降低碳排放,但依賴儲能和調度系統配合;天然氣機組擴張快,卻仍有碳排與燃料價格風險。核電的吸引力在於能提供長時間、高容量、低碳的基荷電力,這正是AI基礎設施最渴望、也最難一次性取得的資源。Westinghouse的IPO,踩在了這個窗口上。
與過去一些核能企業依靠SPAC上市不同,Westinghouse選擇傳統IPO路徑,這本身也反映出核能資本市場正嘗試從概念融資走向更嚴格的公開披露。今年6月,美國能源部宣布一項175億美元的American Nuclear Supply Chain Loans條件性貸款承諾,用於支持全美十座大型商業核反應堆的供應鏈融資,並希望把部分項目進度最多提前三年。政策與資本信號疊加,給了Westinghouse一個現成的上市敘事:美國需要核電,AI需要電力,Westinghouse有技術和供應鏈位置。
但這個敘事能否被財務、工程和制度責任真正支撐,是GFM更關心的問題。
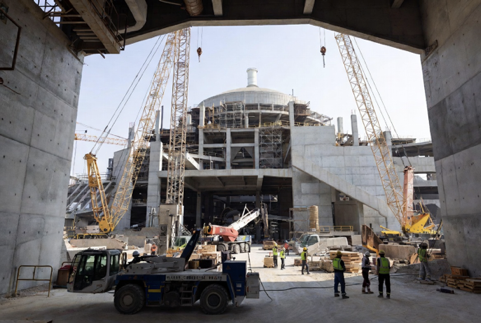 (圖片說明)大型核反應堆建設工地現場,起重機與未完工結構體展現核電項目橫跨多年的工程複雜度、工期與成本風險。
核電故事不能只寫需求,也要寫責任
在AI時代,幾乎所有與電力相關的資產都在被重新估值。天然氣發電、輸電線路、儲能、數據中心冷卻系統乃至核燃料服務,都被裝進「AI基礎設施」這個更大的資本籃子裡。這帶來機會,也帶來一種危險:市場容易把「AI需要電」直接等同於「所有能源資產都應該重估」。
Westinghouse的價值不能只建立在AI用電增長之上。投資人真正需要看到的,是收入結構裡有多少來自燃料、維修和技術授權,有多少來自新建項目的工程總包;是在手訂單是否已簽約、是否具備融資條件;是若參與新反應堆建設,公司承擔的究竟是設備供應、技術授權,還是固定價格交付。不同合同類型對風險的影響差異極大。
政府貸款如何觸發、電力公司與用戶如何分攤成本、項目一旦取消由誰承擔損失,這些條款往往藏在風險因素、關聯交易和收入確認的細則裡,而不是招股書封面的市場規模數字上。核電產業最怕的從來不是沒有需求,而是需求被過度樂觀地折算進估值,最後由不可逆的工程成本來證明樂觀過了頭。
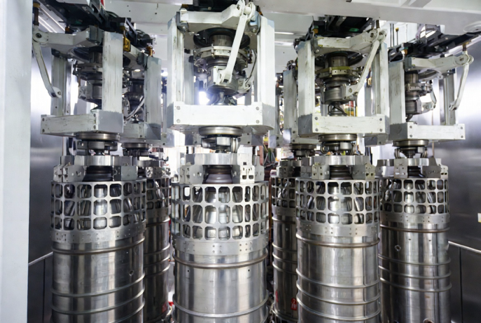 (圖片說明)核燃料組件與精密處理設備,反映核燃料供應鏈與技術服務在Westinghouse收入結構中的重要位置。
Brookfield、Cameco與Westinghouse的再定價
Westinghouse現在的股東結構本身也值得細看。Brookfield擅長基礎設施和能源資產管理,Cameco是全球重要的鈾生產商和核燃料供應鏈企業,兩者結合讓Westinghouse同時擁有金融資本與燃料產業資源,這種組合有其邏輯。
但上市之後,投資人需要分辨兩件事:Westinghouse自身的盈利能力,和股東為它搭建的資本敘事。Brookfield與Cameco是否會在上市後出售股份、是否繼續提供服務或採購安排,這些關聯交易條款,會直接影響新股東的利益,也是公開版S-1出現後最該優先核對的部分。
破產、重組與再上市
Westinghouse今天最有價值的故事,不是「核電復興」四個字,而是它走過了破產、重組和再上市三個階段。
2017年的破產說明,即便是美國最具標誌性的核能公司,一旦風險分配不清、成本失控,也可能被大型項目拖垮;2023年Brookfield與Cameco的收購,把它重新放回能源轉型與核燃料產業鏈之中;2026年的機密遞交,則把它推向公開市場,讓更廣泛的投資人參與這次重新定價。
今天的Westinghouse不能被過去完全定義,但也不該被AI熱潮輕易洗白。破產不是永遠的污點,重返市場也從不是自動的成功。對一家核能公司而言,真正的信用不在於某一年資本市場給出多高的估值,而在於它能否在十年、二十年的工程與服務周期裡,把安全、成本、交付和責任放進同一本帳。
AI讓電力需求變大,並不會讓核電項目本身變得簡單。數據中心更平穩的用電曲線,或許能改善基荷電源的經濟性,但反應堆建設所需的許可、供應鏈、工程管理和融資成本,依然需要時間去檢驗,而不是靠一輪招股熱情去跳過。
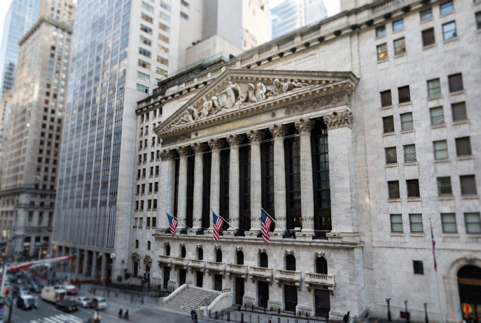 (圖片說明)華爾街紐約證券交易所外觀,呼應Westinghouse在破產重組後重返公開市場、接受資本重新定價的時刻。
GFM觀察:AI電力焦慮不能替代核電責任
Westinghouse重返華爾街,讓我們看到AI基礎設施的資本鏈正在向更上游延伸。數據中心要電,電力市場要穩定供應,核電因此重新獲得資本市場的想像力。這個方向有現實基礎,但它也需要非常嚴格的制度審查。
如果公開版S-1出現,GFM最需要檢查的不是宣傳語,而是幾張很具體的帳本:收入來源、在手訂單、合同類型、政府支持條款、項目責任、關聯交易、原股東出售比例,以及與新建反應堆有關的風險披露。
AI需要電,華爾街需要故事,核電需要時間。
Westinghouse這次IPO能否真正成功,取決於它是否能把三者放在同一張可信的帳本裡。
免責聲明
本文僅供新聞研究與公共討論參考,不構成投資、法律、稅務或交易建議;相關數據與交易安排以正式公告及監管文件為準。