

GFM IPO 制度拆解|Huaqin Technology(華勤技術)
市場買的是智能硬體製造能力,還是 AI 終端時代被重新定價的實體交付信用?
這不是一次普通製造企業赴港上市,而是港股是否願意為中國智能硬體交付能力重建估值語言的公開測試
華勤技術遞交香港 IPO 文件的那一刻,提交的不只是一份財務披露,而是一個香港資本市場必須正面回答的問題:當 AI 敘事從雲端算力與模型競賽向終端硬體全面滲透,公共市場是否願意重新審視那一層它長期以低倍數打發、卻真實不可繞開的製造能力,並為它建立一套新的估值語言?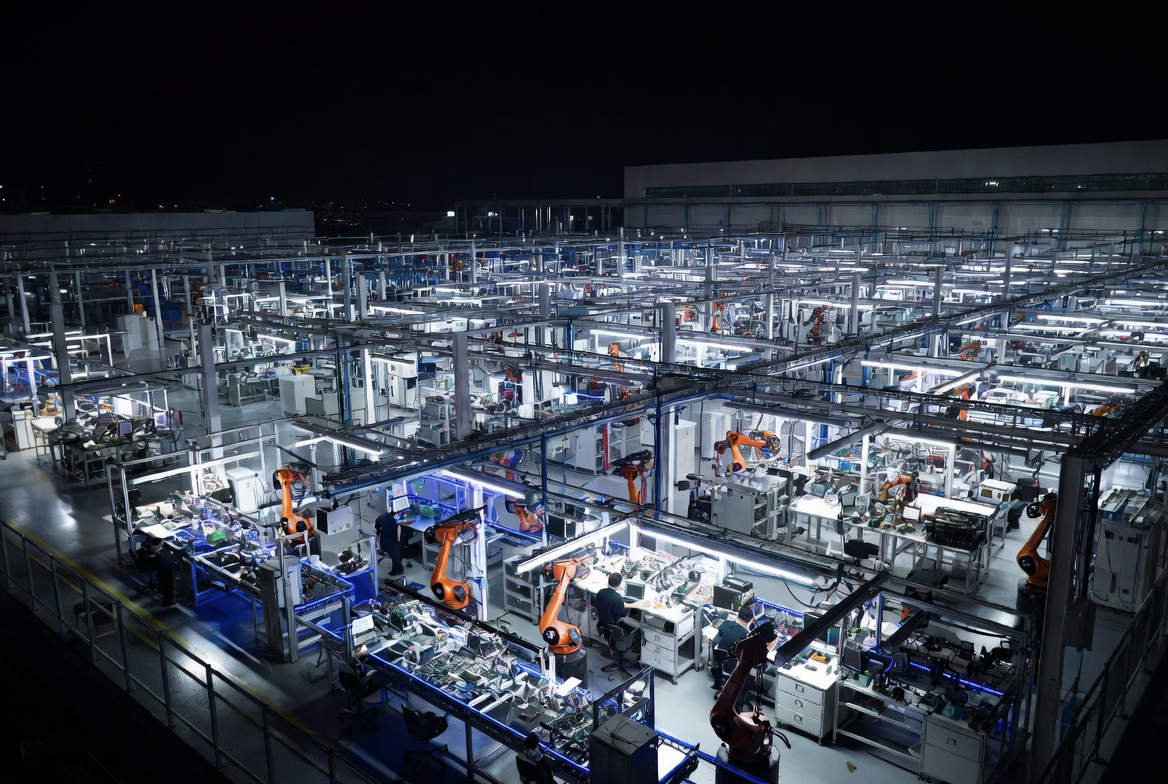 (圖片說明)這不是一次普通製造企業赴港上市,而是港股是否願意為中國智能硬體交付能力重建估值語言的公開測試。華勤站在 AI 終端化浪潮與實體製造能力的交叉點上。
這個問題的分量,遠超過一家公司的融資事件。
過去幾年,AI 資本化的邏輯沿著一條阻力最小的路徑展開:晶片、模型、算力、雲平台。這條路徑的特徵,是高毛利、輕資產、強敘事,是資本最喜歡的資產形態。它定義了 AI 的第一輪估值語言,也系統性地把另一類資產推到了這個語言的盲區之外——那些做研發、做設計、做製造、做交付、真正把 AI 終端產品放到用戶手中的工業企業。
華勤就在這個盲區裡。它沒有改變自己,但它所代表的那一層工業能力,正在被 AI 終端化浪潮的真實重量重新照亮。當手機、PC、可穿戴設備、IoT 終端與企業智能硬體開始批量搭載 AI 功能,當終端品類的更新週期被算力下沉加速,「誰能把這些產品以合格的良率、合理的成本、可靠的週期大規模製造出來」,就不再只是製造業內部的效率問題,而成為整條 AI 應用鏈能否真正落地的瓶頸前提。
華勤這宗 IPO 的制度意義,因此不在於它募到多少錢,而在於:它逼迫港股市場表態——對中國與亞洲的智能硬體交付信用,究竟願意給出什麼樣的估值語言?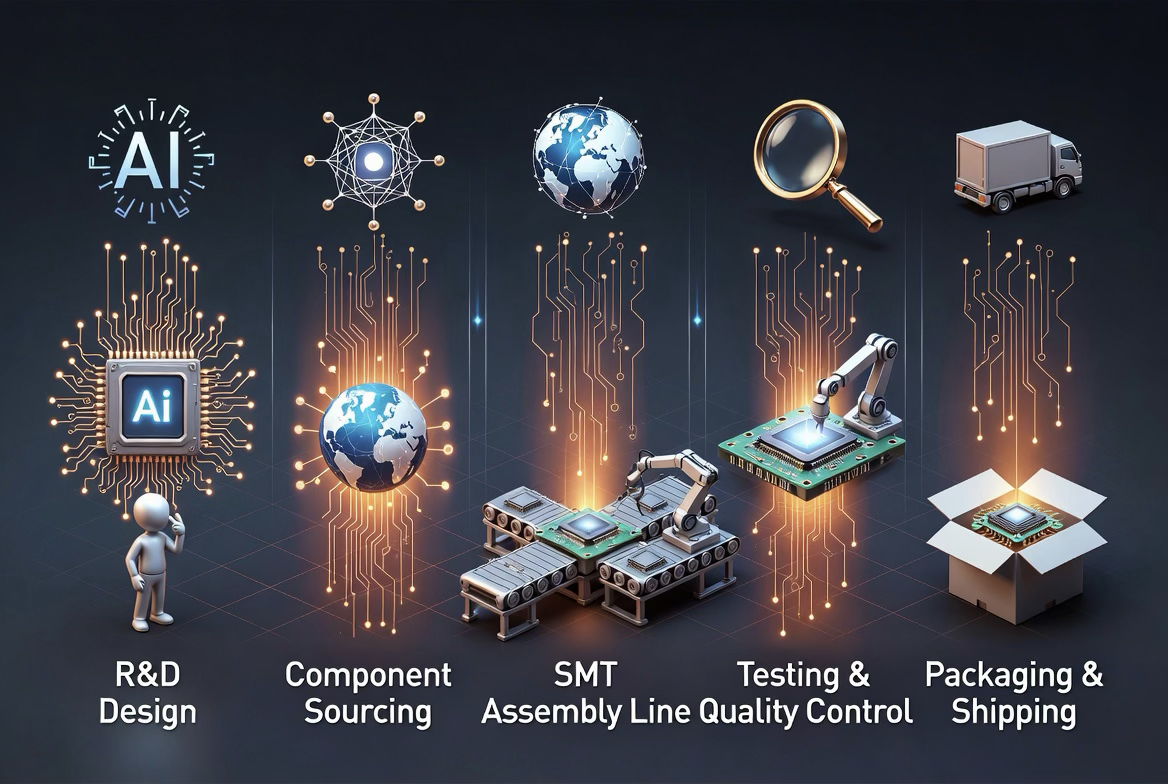 (圖片說明)華勤的核心能力是智能產品從研發設計到規模製造的全鏈條承接。它不是 AI 公司,也早已不是普通代工廠,而是被 AI 終端化需求重新照亮的智能硬體 ODM 平台。
它不是 AI 公司,但也早已不是普通代工廠——它真正的身份,位於一個市場至今沒有成熟定價框架的地方
理解華勤,必須同時拒絕兩種定義,因為兩種定義都是在用不屬於它的尺子丈量它。
第一種定義是過度 AI 化。華勤不訓練大模型,不設計核心晶片,不運營雲端平台。它的核心業務,是智能產品從研發設計到規模製造的全鏈條承接——手機、筆記型電腦、平板、可穿戴設備、IoT 終端及各類企業級智能硬體。這是一門極其現實的生意,難點從不在敘事,而在良率、物料成本、供應商管理、產能排程與交付週期的精確協調。把它包裝成 AI 核心受益者,用科技平台的估值倍數為它定錨,會高估其技術排他性,也會低估大客戶議價與毛利率天花板對其長期估值的硬性約束。
第二種定義是過度保守化。把華勤歸類為傳統代工廠,等同於沒有看見它在過去十幾年裡真正建立起來的東西:從純製造向研發設計一體化升級的能力積累。對品牌客戶而言,華勤提供的不只是產能,而是從產品定義、工程開發、供應鏈整合到規模出貨的全套解決方案——這是 ODM 模式與 OEM 模式之間的本質差距,也是華勤能夠獲得全球頭部品牌長期採用的根本原因。
華勤的真實身份,是一家被 AI 終端化需求重新照亮的智能硬體 ODM 平台。它的估值基礎,不來自 AI 技術本身,而來自 AI 終端規模化落地對具備研發整合與規模製造能力的工業平台的結構性依賴。
這個位置,比 AI 公司更沉,比傳統代工廠更靠前。它的難以定價,恰恰因為市場從未建立過一套成熟框架,能為「被產業趨勢重新定義的實體工業節點」準確開價。華勤的 IPO,是這個框架建立過程裡的第一次公開壓力測試。
它有真實收入,但收入本身從來不是問題——問題是,市場正在為哪一層現實定價,以及這三層現實之間的距離有多遠
華勤不是收入空白的概念標的。製造型企業的商業結構,提供了比許多前沿科技公司更可見的收入基礎——有出貨紀錄,有長期客戶,有可被審計的現金流。這是它最真實的底盤,也是它與大多數 AI 敘事股最根本的區別。
但底盤的存在,不能代替對估值層次的精確辨認。
華勤的收入存在三個截然不同的層次,市場極容易把它們混在同一套敘事語言裡閱讀,而這種混讀,正是估值泡沫形成最常見的起點。
第一層,是已被充分驗證的製造交付能力:現有出貨規模、成熟品牌客戶組合、供應鏈管理深度、產線運營效率與成本控制能力。這一層是真實存在的,構成估值的地板,也是華勤獲得市場認可的基礎資格。
第二層,是具有需求支撐但尚待財務驗證的成長預期:AI PC、AI 手機、可穿戴設備與 IoT 終端的換代週期,可能為華勤帶來更多高複雜度訂單,並在毛利率結構上形成改善空間。這一層是有方向依據的預期,但它的兌現,依賴外部需求節奏能否形成可持續的訂單質量,而不只是短期出貨量的脈衝釋放。
第三層,是框架性的產業敘事:中國製造的全球戰略地位、亞洲供應鏈在 AI 時代的不可替代性、製造型科技企業被重新估值的宏大圖景。這些判斷都可以是真實的,但它們是方向,不是合約;是趨勢,不是現金流。
GFM 的制度立場是:華勤的第一層現實是可信資產,第二層現實是有依據的假設,第三層現實是尚需時間驗證的敘事方向。市場若把第三層的方向感,直接折現進第一層的資產定價,就是在用最薄的證據,支撐最重的估值主張——而這正是 AI 終端化敘事最容易製造的估值錯位。 (圖片說明)當 AI 從雲端算力向終端硬體全面滲透,「誰能以合格良率、合理成本、可靠週期把產品大規模製造出來」,就成為整條 AI 應用鏈真正落地的瓶頸前提。
華勤的護城河是真實的,但它的本質是整合能力帶來的時間差——而時間差,在資本面前從來不是永久壁壘
華勤在智能硬體 ODM 領域積累的競爭壁壘,不是虛構的。大型品牌客戶的長期信任、研發設計與製造的垂直整合深度、跨產品品類的交付管理能力、供應商關係網絡的歷史積累——這些都需要以年計算的工程投入,不是資本可以在短時間內簡單複製的能力。
但護城河的真實,不等於護城河的持久。
ODM 行業天然面臨三種不可迴避的結構性壓力,且這三種壓力在 AI 終端化景氣高漲時往往被市場低估,卻在週期轉折時被迅速記起。
第一種壓力,是大客戶的主動分散。品牌客戶不願讓任何單一 ODM 供應商獲得過高的供應鏈份額,定期引入競爭者、分散訂單是其降低議價風險的結構性策略。華勤的客戶越優質,這種壓力往往越明確。
第二種壓力,是同業的需求追逐。智能硬體景氣上升,資本會流入這個方向,競爭者會加速能力建設。ODM 行業的技術門檻,沒有高到讓追趕者永遠無望——它只是讓追趕需要更長時間,而不是讓追趕成為不可能。
第三種壓力,是全球供應鏈重組的結構性侵蝕。地緣摩擦、關稅政策與品牌客戶的供應鏈多元化戰略,正在持續推動部分製造能力向東南亞、印度與其他地區轉移。這個趨勢的速度可能比預期慢,但方向幾乎是確定的。
市場最容易犯的錯誤,不是低估華勤的當前能力,而是把它在景氣週期頂點的相對稀缺性,誤判為跨週期的永久護城河。一旦這個誤判被修正,估值語言就會發生切換:從「AI 終端時代的智能製造戰略節點」,退回「低毛利、客戶議價壓力大、週期敏感的硬體 ODM 廠商」。前者可以獲得敘事溢價,後者只能接受現金流品質的嚴格審判。這兩套語言之間的估值差距,可能是倍數級別的,而切換的觸發器,往往比市場想象的更早到來。 (圖片說明)市場究竟在為哪一層現實定價?已被驗證的製造交付能力?還是 AI 終端成長預期?抑或是中國智能製造的宏大敘事?這三層現實之間的距離,正是華勤估值最需要清晰分辨的地方。
製造規模早已被驗證,真正沒有被驗證的,是 AI 終端升級能否穿透 ODM 毛利率的結構性天花板
華勤的出貨能力、客戶維護能力與工程交付能力,早已在多個完整的產品週期裡被真實驗證。市場不需要懷疑它能不能做規模、能不能管複雜供應鏈、能不能維繫大型品牌客戶。這些都是既成事實,也是它有資格站上 IPO 發行台的基礎資格。
但 IPO 市場的定價邏輯,從來不只是為歷史能力付錢。它要定價的,是未來的可複製性與收入品質的可改善性。而這正是華勤估值最核心、也最難在招股書裡被完整回答的問題。
製造業最難跨越的不是規模,而是毛利率的結構性天花板。
這個天花板的形成邏輯是清晰的:在品牌客戶掌握產品定義、渠道入口與最終定價權的 ODM 生態裡,製造商的利潤分配空間,往往被壓縮在一個相對固定的區間內。產品複雜度提升,固然可能帶來更高的單機工程價值,卻也同步帶來更高的研發投入與供應鏈管理成本。AI 終端功能的增加,未必自動轉化為 ODM 廠商的毛利改善,它更可能首先表現為成本複雜度的上升,其次才是議價空間的有限擴大——而這個次序,與市場的敘事順序恰好相反。
因此,華勤估值能否突破傳統製造業框架,取決於幾個更細緻、也更難從招股書裡讀出答案的問題:AI 終端產品的工程複雜度,能否真正轉化為更強的定價議價權?研發設計一體化,能否在大客戶面前構建出超越純製造的利潤分配主張?新興品類的佔比提升,能否真正降低對成熟手機與 PC 週期的毛利依賴?
GFM 的裁定是:華勤的製造與交付能力,已在多個週期裡被充分驗證。但其估值所依賴的核心假設——AI 終端產品升級能夠帶動毛利率結構性改善,而不只是收入規模的線性放大——尚未在任何完整的 AI 終端化週期裡被測試。這是一個開放的商業命題,不是一個可以用趨勢方向繞開的財務問題,也是市場為華勤定價時最需要保持清醒的地方。
選擇此刻赴港,不是因為所有條件已然成熟,而是因為港股正處於為中國製造能力重新建立語言的摸索時刻——而這個時刻,不會永遠等待
華勤赴港上市的時點,本身就是一個值得單獨解讀的制度信號。
港股市場在過去幾年裡,一直在進行一場並不平靜的自我重塑。傳統互聯網平台估值的系統性重估,消費品牌的增長敘事失效,舊有的定價主線正在退潮。市場需要新的語言,需要新的資產類別,需要新的成長故事——而 AI、硬科技與先進製造,成為最被期待的候選方向。
華勤站在這個語言重建的窗口上。它的複合身份,在此刻具有罕見的可講述性:它不是最典型的 AI 公司,卻可以被納入 AI 終端化的產業邏輯;它不是高毛利的軟體平台,卻具備真實的全球交付規模;它不是傳統製造小廠,而是能承接多品類智能硬體需求、具備研發設計能力的大型 ODM 平台。
這種複合身份,恰好填補了港股在 AI 硬體製造資產定價上的空白。
但語言的空白不等於估值的確定性。窗口的打開,從來只是條件暫時對齊,而不是機會的永久保證。華勤的上市時點選擇,建立在三個前提的同時成立上:AI 終端化需求持續高強度釋放;港股保持對中國智能製造資產的定價意願;宏觀融資環境不對低毛利、重資產、週期敏感的製造型企業產生系統性收縮。這三個前提今天都成立,但沒有一個是華勤能夠控制的變量。
選擇此刻赴港,是管理層對窗口仍然打開的一次清醒押注,是對港股正在建立新語言的時機判斷,而不是對製造型科技公司估值框架已然確立的宣告。把窗口的打開,誤讀為估值身份躍遷的完成——這是市場在這宗 IPO 裡最容易犯的錯誤。 (圖片說明)華勤的護城河是真實的整合能力帶來的時間差,但時間差在資本面前從來不是永久壁壘。它的估值重心,壓在 AI 終端升級能否穿透製造業毛利率結構性天花板的開放命題上。
這宗 IPO 真正的答案,不在掛牌首日的定價,而在未來幾年的毛利率走勢、客戶結構演化與港股定價語言的穩定性裡
華勤的 IPO 不應被上市首日的股價表現定義,因為首日的定價反映的,往往是市場情緒的溫度,而不是商業模式的成立性。它真正的答案,會分散在未來幾年每一份季報與年報裡,被毛利率的走向、客戶結構的變化與市場給予的估值倍數共同書寫。
GFM 設定三組可被長期追蹤的制度觀察指標。
第一組,是產品結構升級的真實性。AI 終端、高附加值智能硬體與新興品類的收入佔比,是否出現可被驗證的持續提升趨勢?毛利率是否隨著產品結構演化而形成可觀察的改善?研發投入能否在合理週期內轉化為更強的議價能力與更厚的收入品質,而不只是更大的規模數字?這組指標,是判斷華勤能否真正完成從「量產製造平台」向「高附加值智能硬體 ODM」轉型的核心驗證維度。
第二組,是客戶結構的健康程度。核心客戶集中度是否隨時間出現合理分散?新客戶開拓能力是否足以在大客戶訂單波動時提供緩衝?在 AI 終端需求的景氣週期裡,客戶議價壓力是否有所緩解,還是反而隨訂單規模上升而加劇?客戶集中與議價失衡,是 ODM 行業最隱蔽、也最難在 IPO 文件裡被完整揭示的結構性風險,它的演化方向,將直接決定華勤毛利空間的長期邊界。
第三組,是港股估值語言的穩定性。市場是否持續為華勤維持高於傳統製造業同行的估值倍數?這種溢價能否穿越 AI 終端化需求的景氣波動?公司能否從「AI 硬體終端化受益者」的敘事標的,逐步轉化為具備可預期、可改善現金流品質的製造平台資產?這組指標的意義,遠超華勤本身——它是整個「AI 向製造交付層延伸」這一估值框架能否在港股長期成立的代理測試,其結果將為此後同類製造型科技企業的 IPO 定價,提供真實的制度參照。 (圖片說明)華勤不是答案,它是 AI 終端製造交付能力能否被公共市場長期重估的第一個清晰測試樣本。市場最終給出的答案,將決定中國智能硬體 ODM 平台在 AI 時代的估值邊界,以及那條從算法、算力、終端一路延伸至物理製造現場的定價鏈條。
華勤不是答案,它是 AI 終端製造交付能力能否被公共市場長期重估的第一個清晰測試樣本
華勤並不是孤立的案例,它是一整類資產被重新打量過程中,第一個在公開市場接受真實定價壓力的代表。整合型智能硬體 ODM 平台、供應鏈研發製造一體化企業、承接 AI 終端化落地的大規模工業交付節點,正在被整體納入 AI 資本化鏈條的邊界擴展討論——而這條邊界的擴展,從算法走向算力,從算力走向終端,從終端走向製造交付,每一步都在重新定義市場願意為哪一層現實付錢。
這裡存在兩個截然相反的市場裁定,都值得被嚴肅對待,因為兩個方向都有制度意義。
如果香港市場最終接受並維持對華勤的溢價定價,意味著一個具有延伸效力的估值事實正在確立:AI 的估值邊界已不只停留在模型與算力,它已延伸至製造交付層;中國與亞洲的智能硬體 ODM 平台,將不再只是低倍數工業資產,而成為 AI 應用落地不可繞開的基礎設施——可以被提前資本化,可以被長期機構資金配置,可以在全球供應鏈重組的背景下,獲得超越純製造邏輯的戰略估值。這個結果,將為後續更多同類製造型科技企業進入公共市場,提供一套新的定價語言範本。
如果市場最終拒絕支付持久溢價,把華勤重新壓回傳統製造業的估值框架,則說明資本在 AI 敘事最高溫的時刻,仍然保留了對製造業基本規律不可撼動的敬畏——毛利率天花板、客戶議價結構、產能週期與現金流品質,不能被任何宏大敘事輕易覆蓋,也不會因為搭上了 AI 終端化的熱度,就永久改變其本質的估值語言。這種敬畏,不是悲觀,而是市場對「敘事不等於資產躍遷」這一基本原則的重新確認——而這個確認,本身就是成熟資本市場最重要的自我糾正功能。
華勤的 IPO,不是答案。它是一場測試,測試的是:中國與亞洲的智能硬體製造交付信用,是否能在 AI 終端化時代,被公共市場長期視為可提前資本化的戰略稀缺資產——還是終將回到它從未真正離開過的工業估值現實。
市場最終給出的答案,將不只屬於華勤,也將屬於整個 AI 製造交付時代的估值邊界,以及那條正在從算法、算力、終端硬體,一路延伸至物理製造現場的定價鏈條——以及所有將在這條鏈條上被重新審問身份的工業資產。
本文為 GFM 制度性觀察,不構成任何投資建議。GFM 關注 IPO 背後的制度邏輯、敘事結構與估值語言,記錄可被引用、可被長期追蹤的市場判斷樣本。