

GFM IPO 制度拆解|HawkEye 360
當情報能力開始被商品化,資本市場在買什麼?
摘要:HawkEye 360 真正賣的不是衛星,而是情報。當射頻地理空間情報被做成可出售的商業產品,這家公司的 IPO 就不再只是太空科技,而是國家安全能力商品化的市場樣本。
HawkEye 360 不是一家普通的太空公司。
它的衛星不是用來拍照片的,也不是用來提供導航服務的。它的衛星在地球軌道上持續掃描全球射頻訊號——雷達波、干擾器信號、船舶通信、通訊網絡的電磁特徵——然後把這些訊號轉化為可供國防與情報機構使用的分析產品。
換句話說,它賣的是情報。
更精確地說,它正在做一件在人類戰略安全歷史上從未大規模發生過的事:把原本深藏在國家安全體系內部的情報採集能力,切出一部分,製作成可以被商業出售、也可以被資本市場定價的數據資產。
這件事,才是 HawkEye 360 此次 IPO 真正值得被拆解的制度核心。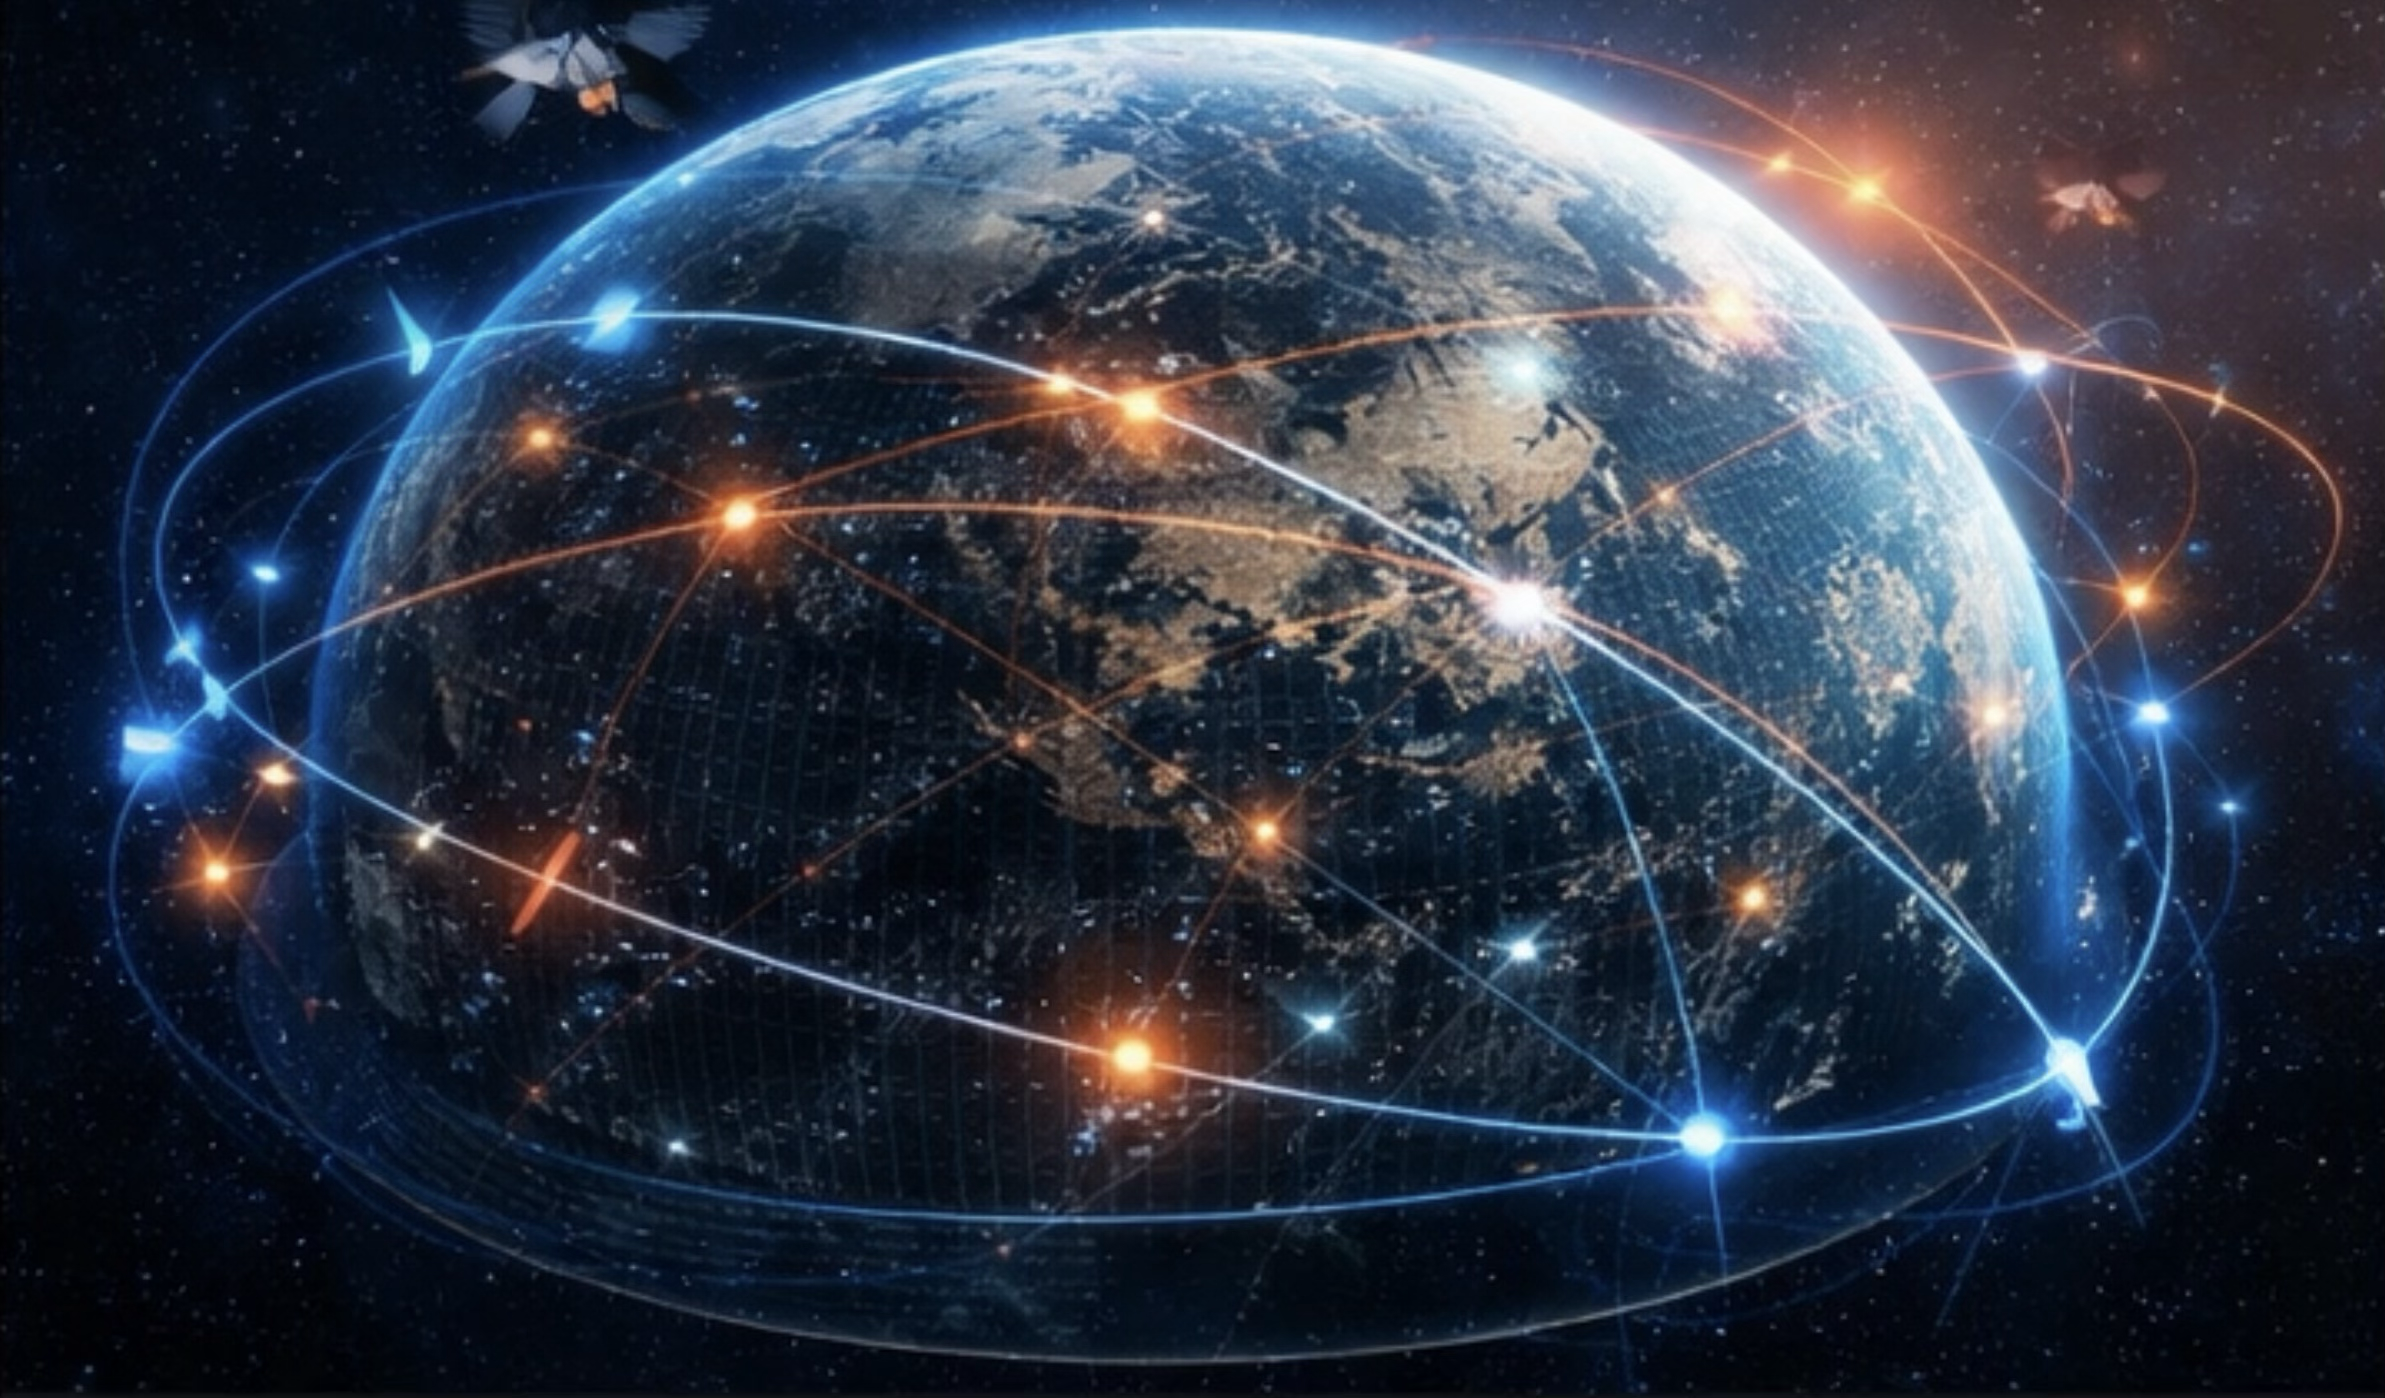 (圖片說明)HawkEye 360 的核心資產並不是單顆衛星,而是一整套在低軌運行的射頻信號捕捉網絡。其價值來自多衛星協同定位能力,能在全球範圍內識別與追蹤無線電信號源。
一、這家公司是誰:國防情報體系的商業出口
HawkEye 360 於2015年由一批軍事老兵、工程師與國家安全技術專家創立,總部位於弗吉尼亞州赫恩登,地理上毗鄰美國情報社區的核心地帶。
公司設計並運營一個小衛星星座,負責全球射頻訊號的採集。這些訊號被傳回地面後,通過公司自有的信號處理算法與 AI 分析軟件進行處理,輸出包括訊號探測、地理定位、分類與追蹤等功能,最終形成可供美國政府和盟國客戶使用的情報產品。
應用場景非常具體:海洋領域感知(追蹤非法捕魚與可疑船舶)、軍事雷達監測、衛星導航干擾與欺騙探測、通信網絡圖繪,以及廣泛的電子戰支援。
從收入結構看,公司主要服務美國政府及盟國政府客戶,採用固定價格合同形式提供射頻信號映射產品與訂閱服務。它已贏得美國「可擴展本土創新分層防禦」合同機制的席位,這是一個潛在規模高達1510億美元、為期十年的政府採購框架。
這家公司迄今已累計融資超過5.84億美元,最近一輪 Series E 由 NightDragon 領投,融資金額達1.73億美元,其中包括股權與債務的混合結構,估值接近20億美元。
二、財務轉折:從持續虧損到首次盈虧平衡
根據向美國證券交易委員會提交的 S-1 文件,HawkEye 360 的財務呈現出一個非常清晰的轉折:
2024年收入約6760萬美元,淨虧損約3120萬美元。2025年收入約1.177億美元,同比增長約74%,淨利潤約4.8萬美元,首次實現盈虧平衡。與此同時,公司合同積壓從前一年的4400萬美元暴增至約3.03億美元,增幅超過六倍。
這組數字,對2026年的 IPO 市場有非常強的吸引力,原因是它同時滿足了兩個當前最受市場偏好的條件:高速收入增長,以及由虧轉盈的財務拐點。這說明 HawkEye 360 並非空有故事,它已在把國防與安全需求轉化為真實且增長中的收入。
但同時,有幾個財務細節需要被正視。
公司此次擬募資約1億美元,但 IPO 募資的首要用途,是償還2025年貸款協議與夾層貸款項下的借款,以及支付最高1500萬美元的 Innovative Signal Analysis 收購遞延款項。Innovative Signal Analysis 是一家達拉斯的信號處理技術公司,HawkEye 360 於2025年12月完成收購。
這裡的制度含義非常清楚:這次 IPO 不只是成長融資,也在同步修補資本結構。 投資者買到的,不只是一個高速增長的情報科技平台的未來,也是在承接公司近期擴張與整合過程中積累的財務壓力。 (圖片說明)它真正販售的不是太空本身,而是經過處理的情報數據。透過AI對頻譜、信號強度與地理分佈進行分析,將原始信號轉化為可決策的情報產品。
三、它想講什麼故事:情報商品化的制度性意義
HawkEye 360 對市場講述的,不是「我們有衛星」,而是一個更具時代意義的命題:
在地緣政治緊張、軍事監測需求持續擴大與商業太空技術成熟的背景下,射頻情報正在變成一種可以規模化出售的商品。
這個命題的成立,建立在一個深刻的歷史轉變之上。傳統上,射頻情報採集高度依賴政府內部系統與軍事專屬裝備,屬於封閉的國家安全能力,不對外輸出,也不以商業形式定價。HawkEye 360 試圖證明的,是這條邏輯可以被部分改寫:特定的情報採集能力,可以從封閉國家系統中剝離出來,由商業公司以更高效率提供,並以標準化產品的形式服務於政府客戶。
這種模式的吸引力在於,它理論上可以同時享受兩種定價邏輯:政府合同帶來的穩定收入能見度,以及科技數據平台帶來的高成長估值溢價。而公司在招股書中的自我定位是「第一家以商業方式在電子戰領域大規模顛覆傳統防務供應商的太空防務科技公司」,這個敘事直接指向後者的估值邏輯。
四、真正的風險:這是一個複雜的中間型資產
風險一:高度依賴政府與國防預算,客戶集中度帶來雙重性。
穩定的政府合同,是 HawkEye 360 最重要的護城河之一,也是其最核心的風險所在。收入高度集中於美國政府及盟國政府客戶,意味著業務可見度與政府預算週期、採購節奏、政策優先級的變化高度耦合。任何採購延遲、計劃取消或預算重組,都會直接影響公司的收入預期。
風險二:市場可能高估其輕資產屬性。
HawkEye 360 當然具備數據平台的特徵,但它同時深度依賴衛星網絡的持續建設、硬件部署與資本密集型的星座維護。這與輕資產的純軟件或純數據公司存在根本差異。如果市場以 SaaS 公司邏輯為其估值,那麼隱藏在硬件基礎設施之下的資本支出壓力,可能會在上市後成為估值調整的觸發因素。
風險三:軍民兩用敘事會放大估值的波動性。
當地緣政治緊張度上升,這類公司天然獲得更高的情緒溢價;但同樣地,一旦外部環境緩和或市場情緒轉向,估值回落的速度可能超出預期。這不是公司基本面的問題,而是敘事驅動型溢價的內在不穩定性。
風險四:IPO 兼具成長融資與資本修補兩種功能,稀釋了純成長敘事。
募資首要用途為還債的安排,提醒投資者需要正視這宗交易的複合性質。這不是一個完全乾淨的高成長故事,而是一個成長、整合與資本結構修補混合的標的。對習慣以純成長邏輯定價的投資者而言,這個複合性質需要被納入估值框架。 (圖片說明)政府與國安機構構成其最核心的需求端。從海上船舶追蹤、邊境監控到戰場電子情報,這些應用場景同時也決定了公司收入結構與估值邏輯。
五、IPO 基本資料與制度背景
| 項目 | 數據 |
| 公司名稱 | HawkEye 360, Inc. |
| 股票代碼 | HAWK(紐約證券交易所) |
| 核心業務 | 空間基射頻情報採集、信號處理與 AI 分析 |
| 2025年收入 | 約1.177億美元 |
| 2024年收入 | 約6760萬美元 |
| 2025年淨利潤 | 約4.8萬美元(首次盈虧平衡) |
| 合同積壓 | 約3.03億美元(同比增長逾六倍) |
| 最近融資估值 | 接近20億美元(Series E) |
| 擬募資規模 | 約1億美元 |
| 募資首要用途 | 償還收購相關債務及支付遞延收購款項 |
| 主要客戶 | 美國政府及盟國政府機構 |
| 主承銷商 | 高盛、摩根士丹利、加皇資本、美銀、傑富瑞等 |
| 成立時間 | 2015年 |
| 公司所在地 | 弗吉尼亞州赫恩登 |
| 整理日期 | 2026年4月16日 |
 (圖片說明)多屏幕情報控制系統展示全球射頻動態,這類基礎設施標誌著「感知層」已成為未來戰爭與國家安全體系的重要組成部分。
六、上市動機的真實解讀
HawkEye 360 選擇在此時進入公開市場,至少有三個層次的動機疊加。
其一,把防務科技與地緣政治緊張的高景氣,轉化為公開市場的估值坐標。其二,為2025年12月完成的 Innovative Signal Analysis 收購提供資本支撐,同時修復隨之而來的債務結構。其三,在防務科技與太空數據最受市場偏好的窗口期,完成從「衛星數據服務商」到「可交易的情報科技資產」的身份升格。
這種身份升格,對公司的長期融資能力、戰略合作資格與政府採購信任度,都具有實質意義。一家公開上市、接受公開市場監督的情報科技公司,在政府採購體系中往往比私有公司更具制度可信度。這也是 HawkEye 360 上市的一個不那麼顯眼、卻非常重要的戰略考量。
七、GFM 制度性觀察
HawkEye 360 代表的,不是一家太空公司如何上市,而是一種更深層的制度現象正在發生:
原本高度封閉、屬於國家安全體系專屬的情報採集能力,正在被切出一部分,通過商業化包裝轉化為可被資本市場定價的數據資產。
這是一種新的市場語言。它不屬於傳統軍工,也不完全等同於軟件平台,而是國家級需求首次以更標準化的商業形式被推向公開市場。這種轉變,對整個情報與防務產業的商業生態都具有結構性影響——如果它成功,將吸引更多同類公司走向公開市場,進一步加速情報能力的商品化進程。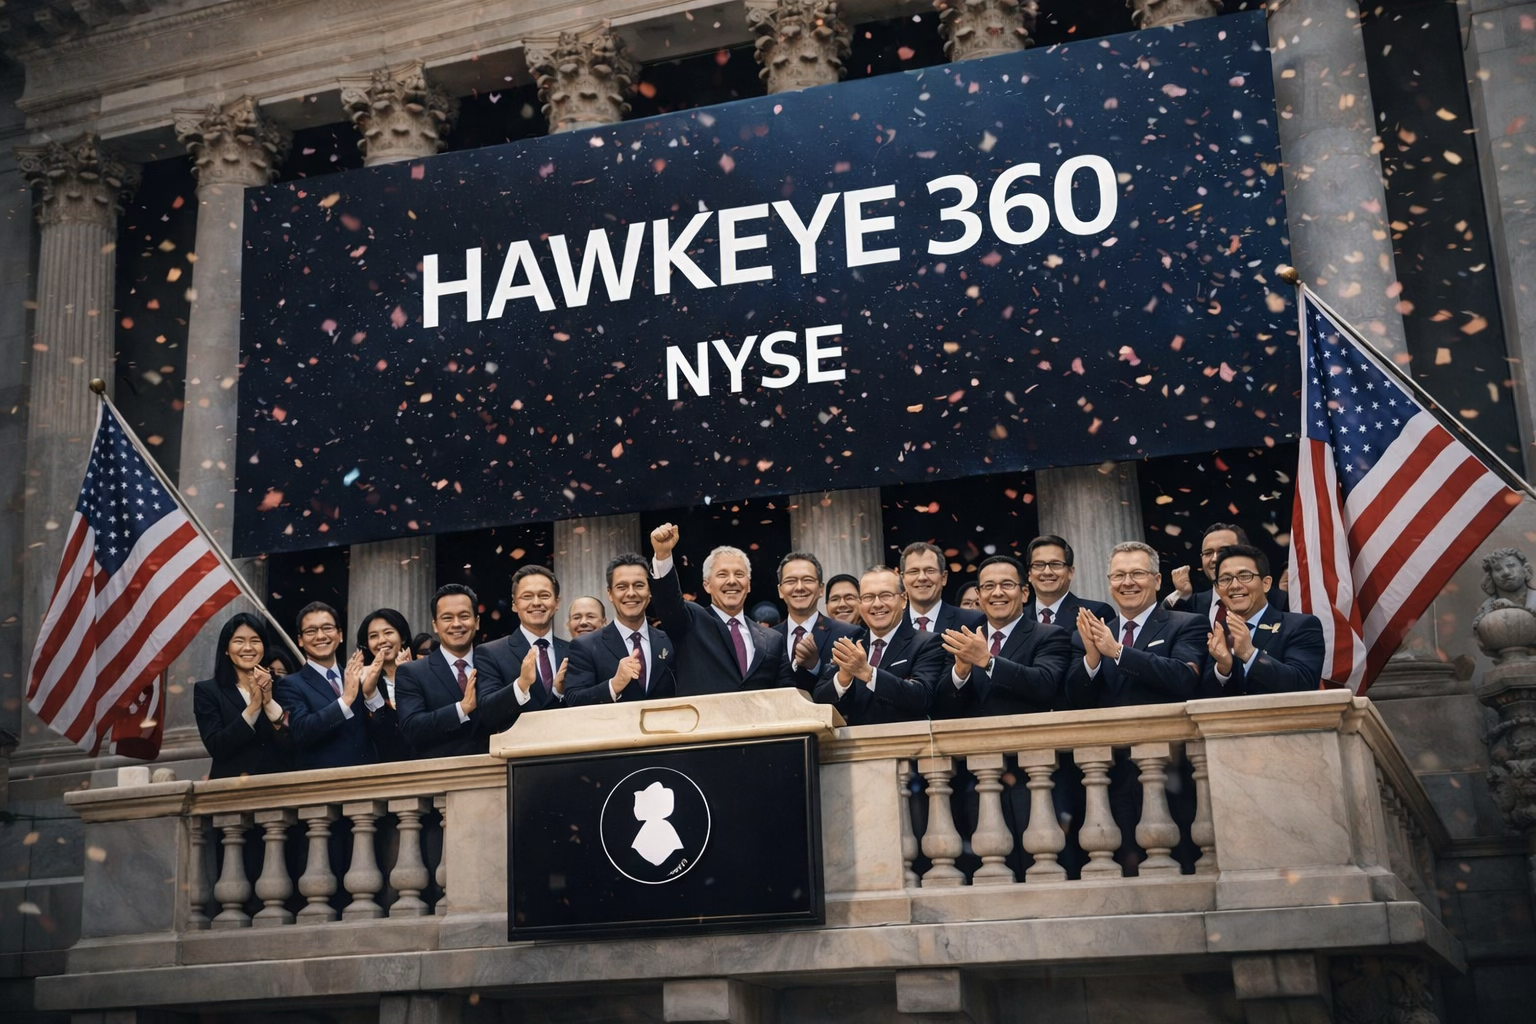 (圖片說明)這宗 IPO 並不只是一次資本市場事件,更像是國家安全需求被商業化定價的一個節點。資本市場開始為「感知能力」本身定價。
對 GFM 而言,HawkEye 360 不只是一則防務科技 IPO 新聞,而是2026年最具制度觀察價值的案例之一。
真正值得持續追蹤的問題只有一個:當情報能力真正成為一種商業數據商品,它的定價邏輯究竟更接近國防承包商,還是科技平台?這個問題的答案,將在上市後的每一份季度業績報告中被市場重新驗證。
本文為 GFM 制度性觀察,不構成任何投資建議。所引用數據來源於 SEC 登記文件、彭博社、Renaissance Capital 及其他公開可得資料,僅供研究參考。
GFM《IPO》欄目|制度性研究 × 估值語言解碼 × 市場敘事分析
Global Finance Media Group — gfm.news