

編者按
GFM《人物志》不做裁決,只做觀察。
但賈躍亭這個人,讓觀察本身變得格外複雜。
他不是單純的成功者,也不是單純的失敗者。他更像一個被時代推到裂縫裡的人:一邊是中國互聯網狂飆年代的生態敘事,一邊是美國公共市場冷硬的制度規則;一邊是還沒有完成的汽車夢,一邊是揮之不去的債務與信用追問。站在裂縫裡的人,很容易被從兩側同時誤解。
GFM 寫他,不是為了追捧,也不是為了審判。
我們真正想做的,是試圖走進他的處境——不是替他辯護,而是認真理解一個中國企業家,當他離開熟悉的商業語境,進入美國法律、債權人制度、公共市場和智能電動車產業之後,他究竟在面對什麼,又是如何一步一步試圖重新站穩的。
這不只是一個人的故事。這是中國企業家出海之後,遲早都要面對的一道制度命題。賈躍亭只是把它走得格外徹底,格外清晰,格外讓人無法回避。
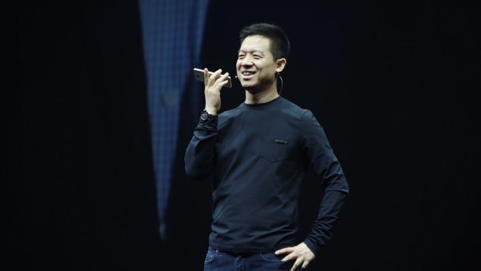
(圖片說明)賈躍亭在樂視時代演講,手持手機自信講述「生態」願景。那是一個相信故事能跑贏現實的年代,他站在中國互聯網狂飆的中央,既是光環,也是後來裂縫的起點。
⸻
「生態」這個詞,曾經讓所有人願意相信
有一個年代,中國資本市場相信速度可以跑贏現實。
視頻平台、智能手機、智能電視、體育版權、影視內容、金融服務、汽車製造,似乎都可以被一個更大的詞重新連接起來。那個詞,就是「生態」。
賈躍亭很早就懂得怎麼使用這個詞,而且用得比任何人都徹底。他不講單一產品,他講系統;不講公司,他講生態;不講行業,他講未來的生活方式。
這種語言在當時是真實有效的,不是騙局。
那是一個相信故事可以跑在財務前面的年代,而且在相當長一段時間裡,故事確實跑在財務前面,並且製造了真實的估值、真實的融資和真實的市場份額。很多投資人、創業者和用戶都不是被欺騙進來的,他們是真心願意相信:只要入口足夠大、用戶足夠多、場景足夠廣、資本足夠快,未來就會自己長出來。賈躍亭被追捧,不只是因為他會講故事,更是因為那個年代需要有人把故事講到極致。
路透社在回顧賈躍亭時概括,他從視頻流媒體業務擴展到電子產品製造,後來又創辦 Faraday Future,試圖挑戰特斯拉。這幾句話濃縮了他的典型路徑:他總是從一個入口,跳向更大的產業敘事。這是他的天賦,也是後來被反覆追問的起點。
想像力可以打開估值,但不能替代現金流。樂視的故事,從一開始就不只是一家公司的故事,而是中國互聯網狂飆時代的一面鏡子——它照出了那個年代的集體欲望,也照出了欲望之後的空缺。
賈躍亭站在那面鏡子的中央。那個位置,既是光環,也是目標。
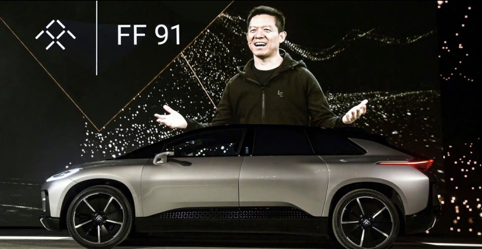
(圖片說明)賈躍亭與 FF 91 同台。從樂視生態到 Faraday Future,他始終試圖把汽車放進更大的科技敘事之中;但在美國公共市場,想像力必須接受交付、治理與現金流的檢驗。
⸻
2017 年,他帶著未完成的夢去了美國
賈躍亭離開中國這件事,從不同角度看,本來就不是同一個故事。
從中國輿論場看,他是一個在眾多債主追問聲中離場的人。從他自己的敘事看,他是去完成下一個夢的人。而這兩個版本,其實都沒有說謊——它們只是選擇了不同的鏡頭焦距。
他要完成的夢,是 Faraday Future:智能電動車、移動空間、下一代出行,以及汽車與互聯網、娛樂、數據和人工智能的結合體。
事後來看,這個方向的判斷並非全然錯誤。
今天的汽車產業,正在從機械工業走向軟件、能源、AI 與用戶生態的結合。特斯拉、小米汽車、華為智選、蔚來、小鵬,以及大量智能電動車公司,都在不同程度上證明:汽車正在變成一個新的計算平台,一個移動空間,也可能是一個 AI 終端。賈躍亭很早就站在這個方向上,這一點應該被承認。
問題在於,看見趨勢和完成趨勢,是兩回事。
電動汽車不是靠洞見就能造出來的。它需要工程能力、供應鏈管理、製造穩定性、成本控制、融資節奏和交付能力,也需要長期承受監管與市場的逐條審查。特斯拉之所以成為特斯拉,不只是因為馬斯克會講火星、AI 和能源,更是因為他在工廠、供應鏈、產品迭代和資本市場之間,長期完成了一個極其艱難的商業閉環。
「中國版 Elon Musk」這個比喻,有一半成立,也有一半是陷阱。成立的是:兩人都擅長用未來重新定義當下,都有跨界想像,都能把科技產品變成文化敘事。陷阱在於:這個比喻讓外界對賈躍亭的期待,跳過了馬斯克同樣付出的那些年——那些在工廠守夜的年,那些被供應商追帳的年,那些公司差點倒閉的年。馬斯克的敘事之所以成立,是因為他最終用交付承接了它。而賈躍亭面對的持續追問是:敘事之後,交付在哪裡?
這個問題,不是外界苛刻,而是這個行業的本質。汽車要上路,要載人,要面對安全監管、供應商帳期、產線品控、電池管理和售後保險。這是任何故事都無法替代落地的行業。
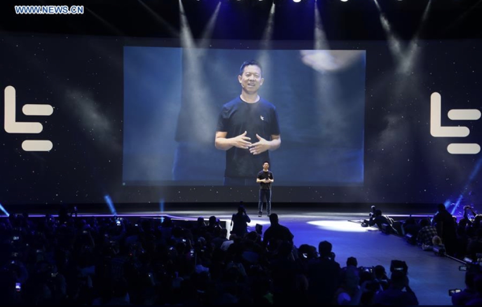
(圖片說明)2016 年,賈躍亭在 LeEco 舊金山發布會上介紹樂視生態。那是一個相信速度、入口、內容、硬件與資本可以被同一個詞重新組織起來的年代,而「生態」正是那個年代最具誘惑力的語言。
⸻
進入美國,他遭遇的是另一套邏輯
2019 年,賈躍亭在美國申請 Chapter 11 破產重組。
《洛杉磯時報》當時報道,賈躍亭計劃用其在 Faraday Future 的權益設立債權人信託,以償還在中國累積的個人債務。2020 年,FF 宣布賈躍亭個人破產重組程序完成,債權人信託正式成立。
這個節點,在很多報道裡被作為財務新聞一筆帶過,但它真正的重量不在財務,而在制度。
它標誌著賈躍亭從中國式商業擴張邏輯,進入了美國法律與債權人制度的另一套秩序。從此以後,他不再只是面對輿論,而是面對破產法院、債權人委員會、董事會、信息披露制度和公共市場的持續追問。這種追問有名字,有程序,有法律後果,不會因為創始人的下一個夢想而暫停。
這是中國企業家出海最容易低估的一層。
在中國,很多企業家習慣了速度、人脈、膽量、融資節奏和市場窗口的合力推進。但在美國公共市場,事情更慢,更硬,也更可追溯。董事會結構、關聯交易、信息披露、SEC 調查、股東訴訟、債權人權利、會計準則、審計底稿——這些東西不會因為創始人的夢想足夠宏大而讓路。這套制度不一定更有人情味,但它有一點非常清楚:它會不斷追問你,過去說過什麼,做過什麼,承諾過什麼,披露過什麼,交付了什麼。
賈躍亭是最早以這種方式進入這套制度的中國企業家之一。那種陌生感,那種規則密度,那種每一步都被記錄在案的感覺,不是外部觀察者能夠輕易複述的。
他的故事因此具備了另一個層次的意義。它不只是一個人的命運,也是一個中國企業家進入美國制度場之後,被重新定義的過程——不是被摧毀,而是被重新磨過。
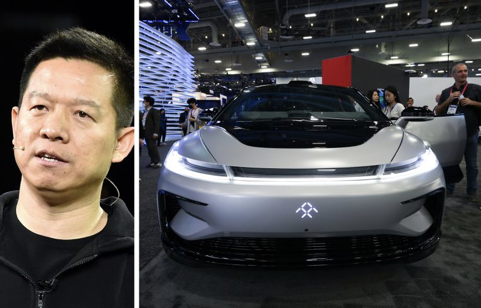
(圖片說明)賈躍亭與 Faraday Future 車型。2017 年赴美後,他面對 Chapter 11 破產重組、SPAC 上市、SEC 調查等美國公共市場規則。
⸻
SPAC 上市,FF 得到了公共市場,也得到了更嚴苛的檢驗
2021 年,Faraday Future 通過 SPAC 方式進入美國公共市場。
SPAC 當時是大量創業公司追逐的快速上市通道,比傳統 IPO 更快,讓高風險、高想像力、高資金需求的公司獲得新的資本入口。對賈躍亭來說,這是在美國尋找第二次上岸的一次嘗試。
但上市從來不是終點,它只是換了一種追問方式。
一家還沒有成熟收入、還沒有穩定交付、還沒有經過完整市場驗證的公司進入公開市場,得到的不只是資金和曝光,也同時得到更嚴格的監管、更多投資人的追問,以及更劇烈的股價波動。此後,圍繞公司治理、融資、披露與投資人信任等問題,FF 長期承受市場壓力。
2026 年 3 月,路透社報道,FF 表示美國 SEC 已結束對其長達數年的調查,且未採取行動;調查涉及公司 2021 年 PIPE 融資及 SPAC 相關交易等事項,FF 此前內部審查也曾發現部分對投資人的不準確陳述。FF 官方公告確認,SEC 調查正式結束,沒有對公司、賈躍亭或其他團隊成員尋求處罰或執法行動。
SEC 結束調查且未採取行動,對 FF 是一個重要的緩解信號。但這不等於公司所有問題都已解決。路透社 2024 年曾報道,FF 撤回當年全年生產預測,原因包括市場環境和資金水平;公司當時還面臨 Nasdaq 退市壓力,現金儲備一度非常有限。
沒有足夠資金,就很難穩定供應鏈;沒有穩定供應鏈,就很難交付;沒有交付,就很難形成收入;沒有收入,就更依賴融資;越依賴融資,股東稀釋和市場信任的壓力就越大。這個循環,賈躍亭在裡面周旋了多年。它不是他個人意志能夠單獨打破的,但打破它,仍然是他必須交出的答案。
市場不需要他再一次解釋夢想有多大。它需要看見從夢想走向商業閉環的證據——訂單、交付量、收入、毛利、現金流、治理結構。這些東西比任何發布會更誠實,也比任何新聞稿更難造假。
⸻
重返 CEO,他再次試圖重新定義 FF
2026 年 5 月 10 日,FF 官方宣布,董事會確認並任命賈躍亭為 FF Global CEO,Jerry Wang 為 Global Executive Chairman;相關任命於 2026 年 5 月 5 日生效。FF 向 SEC 提交的 8-K 文件確認,董事會接受 Matthias Aydt 辭去 Co-Global CEO 職位,賈躍亭成為公司 sole Global CEO,公司同時表示將開啟其作為 Physical AI 公司的新成長章節。
距離他當初帶著 FF 的夢想在洛杉磯重新出發,已將近十年。
這十年裡,他經歷了破產重組、SPAC 上市、SEC 調查、退市壓力、多輪融資困局,以及外界對他反覆的質疑與反覆的觀察。每一次他以為可以往前走,都有新的問題把他拉回原地。這種處境,不是任何人在旁邊看一眼就能感受到的重量。
現在他重新站在掌舵的位置。帶來的不只是一個人事調整,而是一次戰略重定義。
FF 不再只是把自己描述為智能電動車公司,而是轉向 Physical AI、EAI、具身智能、機器人教育與汽車機器人等新的敘事體系。FF 於 2026 年 4 月發布信息稱,公司已舉辦 EAI Developer Ecosystem Forum,推出 FF EAI Brain 與 Open Developer Platform,並表示 EAI Robotics 教育產品方向正在推進,家庭教育被視為消費級 EAI 機器人市場的首個爆發點。
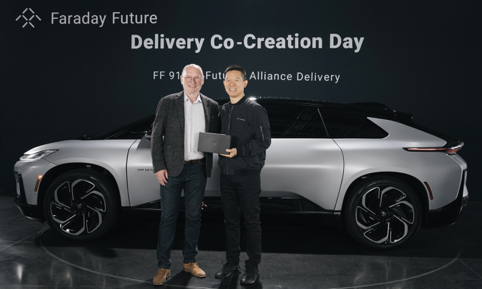
(圖片說明)Faraday Future 在「Delivery Co-Creation Day」上向賈躍亭交付 FF 91 2.0 Futurist Alliance。對一家長期承受市場質疑的公司而言,交付不只是產品事件,也是一次信用事件。
從產業趨勢看,這個判斷有它的邏輯。AI、機器人、智能硬件和教育,確實可能在未來形成新的交叉地帶。具身智能正在成為 AI 行業的重要方向,機器人也可能從工業場景逐步進入家庭、教育和移動空間。賈躍亭選擇 EAI 和 Physical AI,踩在了當下科技資本市場最活躍的幾個方向上,這不是空穴來風。
但從公司經營看,這也帶出一個更尖銳的問題:FF 的核心能力究竟是什麼?是造車?是智能座艙?是 AI 硬件?是教育機器人?還是賈躍亭式的未來敘事能力?這不是否定,而是公共市場遲早要問的問題——因為每一次新敘事,都需要對應新的產品、收入、客戶、渠道和交付證據。
FF 2026 年第一季財報顯示,EAI Robotics 在交付首季成為新的收入引擎,第一季營收約 51.2 萬美元,接近 2025 年全年營收 53.6 萬美元。這是一個值得觀察的初步信號,但規模仍然很小,尚不足以說明完整商業閉環已經形成。
在賈躍亭的人物故事裡,戰略轉向本身並不陌生。從視頻到生態,從生態到手機,從手機到汽車,從汽車到 AI 與具身智能,他一直試圖把自己放在下一個產業詞彙出現的地方。這種能力是他的天賦,這種慣性也是他的風險——如果 EAI 轉向能夠建立真實收入和可驗證的產品能力,它可能成為 FF 從重資產造車壓力中尋找新路徑的嘗試;如果它只是因為交付困難、資金壓力而被迫換一個更容易激發想像的故事,那麼它將再次落入概念領先、落地滯後的循環。
這個問題,賈躍亭自己最清楚。
⸻
他最像馬斯克的地方,也是他最不像馬斯克的地方
把賈躍亭比作中國的 Elon Musk,這種說法並非憑空而來。
兩人都不是傳統企業家,都善於把科技、產品、文化與資本敘事綁在一起;都不滿足於單一產品,而是試圖構建更大的系統;都能讓支持者相信,眼前的虧損和混亂是通往未來的必要代價。兩人身上,都有一種普通商人少有的時代感——他們不只是在經營公司,他們在試圖改寫某個行業的定義。
但兩人最大的分野,不在性格,不在膽識,而在一件更具體的事:馬斯克用工程與交付把敘事壓回了現實,賈躍亭長期面臨的問題是如何讓敘事與現實的距離縮短。
馬斯克的世界裡也有拖延、虧損、爭議、誇張表述和資本市場的波動。他也曾被認為瘋狂,被人做空,被人質疑。但他最終留下的是火箭發射、汽車交付、衛星網絡和持續收入。這些東西讓他的敘事即使再激進,也能在某個時刻被現實承接。
賈躍亭面對的挑戰,恰恰在這裡。不是因為他的方向錯了,而是因為方向和落地之間的距離,比他預期的更長,比他的資源更消耗得快,也比外界的耐心更難等待。
真正交付並被使用的車,比概念發布會更重要。真實收入,比宏大生態更重要。透明的治理結構,比激情演講更重要。能經得起審計和市場追問的商業閉環,比任何稱號都更重要。
這不是批評,是這個行業給所有創始人的相同要求。只是不同的人,在不同的時間點,以不同的方式被追問到這裡。
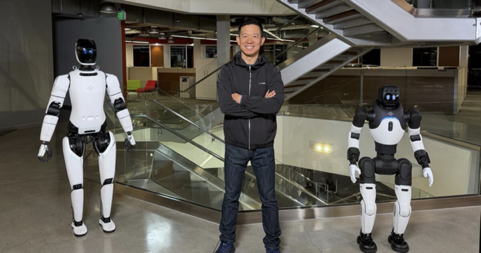
(圖片說明)賈躍亭與 FF EAI Robotics 人形機器人合影。2026 年他重任 Global CEO 後,將公司轉向 Physical AI 與教育機器人。這代表他再次把敘事推向 AI 新風口,也考驗 FF 是否能真正建立收入閉環。
⸻
站在裂縫中,不等於必然墜落
賈躍亭始終站在裂縫中。
中國與美國之間,互聯網與製造業之間,夢想與債務之間,創始人精神與公司治理之間,舊信用與新敘事之間。這種人容易失敗,也容易被誤解;容易被神化,也容易被妖魔化。
對 GFM 來說,最重要的不是急著給他貼標籤,而是把他身上的裂縫一層一層打開——因為裂縫不是結論,裂縫是觀察入口。
賈躍亭身上疊加的問題,比他個人更大。中國企業家超高速擴張的慣性,互聯網生態敘事被資本化之後的脆弱性,債務與個人信用危機的制度重量,新能源汽車製造的現實門檻,SPAC 上市與美國公共市場規則的落差,中概企業與投資人信任的長期修復,創始人控制力與公司治理之間的結構張力,AI 時代新概念與舊信用之間的拉鋸——這些問題不會因為賈躍亭的個人成敗而消失,也不會因為 FF 的股價漲跌而自動有答案。它們是這個時代中國企業家出海的共同命題,只不過在他身上,疊加得格外密集,格外清晰。
如果賈躍亭未來能重新證明自己,他的故事將成為中國企業家出海後信用重建的罕見樣本,值得被仔細記錄。如果他再次失敗,他的故事也仍然有價值——因為它會提醒後來者:產業想像不能替代現金流,創始人魅力不能替代治理制度,資本故事不能替代真實交付。
這不是幸災樂禍,也不是悲觀預言。這是觀察一個認真走過這條路的人,應有的誠實。
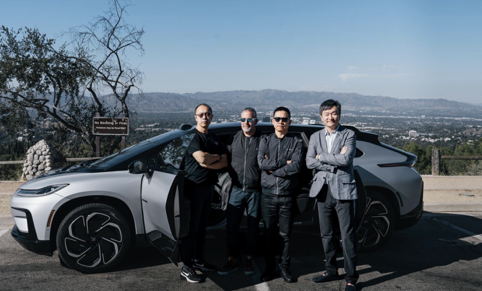
(圖片說明)FF 91 出現在南加州道路場景中。洛杉磯與加州不只是賈躍亭重新出發的地理位置,也是一套全新的制度環境:汽車、資本、法律、債權人和公共市場,都在這裡重新定義他的造車故事。
⸻
他最需要的,是被真正理解的媒體
在賈躍亭的故事裡,媒體從來不只是旁觀者,它也是故事的一部分。
當年樂視在中國的崛起,媒體的敘事放大了他的聲量;後來的崩塌,媒體的追問加速了他的孤立。在美國,主流財經媒體的報道往往把他放在「中國創始人出逃」的框架裡,這個框架不一定完全錯誤,但它省略的比它說出的更多。
一個真正制度型的媒體,不只是記錄他說過什麼,還要記錄他所在的制度場景給了他什麼條件,又設置了什麼限制。不只是追問他為什麼失敗,還要嘗試理解他在哪些地方的判斷是真實的,哪些地方的結構是他個人無法單獨改變的。
賈躍亭需要媒體。但他需要的,不是追捧他的媒體,也不是審判他的媒體,而是一個能夠真正讀懂他所在處境的媒體——一個願意花時間把他的裂縫一層一層打開,然後告訴他的讀者:這個人在面對什麼,而不只是他做錯了什麼。
這是 GFM 寫這篇文章的原因之一。
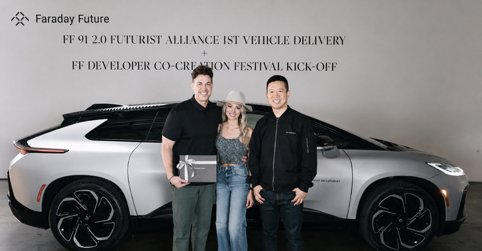
(圖片說明)賈躍亭與 FF 91 2.0 首位車主交付合影。在洛杉磯,他仍在「考試」——債務、治理、現金流、交付。站在中國想像力與美國制度規則的裂縫中,這張圖既是階段性成果,也是持續追問的寫照。
⸻
2026 年的洛杉磯,他還在考試裡
2026 年的洛杉磯,賈躍亭重新站在 FF 的掌舵位置上。
他面對的不是一張白紙,而是一疊帳單、一份 SEC 文件、一個尚未形成穩定收入的公司,以及一個仍然在等待答案的市場。他帶來的,是又一次對未來的重新定義,以及一個問題——這一次,他能否讓敘事與現實之間的距離,真正縮短?
GFM 不知道答案。
但我們會繼續觀察。因為這個答案,不只屬於賈躍亭,也屬於所有還在嘗試跨越制度裂縫的人。
⸻
免責聲明
本文為 GFM《人物志》人物觀察稿,僅供公共信息分析與媒體研究使用,不構成對 Faraday Future、賈躍亭本人或相關證券的任何投資建議,亦不構成任何商業背書。本文引用之新聞報道、公司公告及公開文件,均以公開來源為基礎,GFM 不對相關來源信息的完整性或時效性作出保證。