

人物編號:PZ-US-02-006
- 姓名:Carlos Domingo
- 國家 / 地區:西班牙 / 美國
- 城市:New York / Madrid
- 人物層級:PZ-B
- 人物場域:Web4 / RWA / 金融科技人物
- 公司 / 機構:Securitize
- 身份 / 職位:Co-founder & CEO
- 斷層類型:資本結構斷層、技術治理斷層、全球化斷層
導言:一個不說幣價的 RWA 建造者
在加密世界裡,「上鏈」是一個充滿魔力的詞。
它可以是價格,可以是敘事,可以是流動性,可以是社群情緒,也可以是下一輪牛市的想像燃料。它可以讓一張圖片變成 NFT,讓一個概念變成代幣,讓一份白皮書變成融資工具,讓一個沒有任何法律效力的故事,在幾週內獲得數百萬美元的市場定價。 (圖片說明)Carlos Domingo
加密世界從不缺敘事。它缺的是制度。
Carlos Domingo 也談「上鏈」。但他用的是另一套語言。
他談轉讓代理,談經紀交易商,談 ATS,談基金文件,談投資人資格審查,談監管框架,談股東名冊,談資產從發行、登記、轉讓、託管、交易到信息披露的完整生命週期管理。這套語言,在大多數加密社群的 Twitter 空間裡幾乎不存在。但在 SEC 辦公室裡,在 BlackRock 的基金架構裡,在傳統資管機構的合規部門裡,這套語言才是真正決定一個「資產」能否在金融市場長期生存的底層語法。
2024 年 6 月,Carlos Domingo 以 Securitize 共同創辦人兼 CEO 的身份,出席美國眾議院金融服務委員會關於「現實世界資產代幣化如何促進高效市場」的聽證會,並提交書面證詞。他在證詞中明確將 Securitize 的使命定義為:為企業提供一條受監管的路徑,使其可以將金融資產代幣化,並在區塊鏈上以合規方式發行、銷售與交易證券。
這不是 Web3 白皮書的語言。這是向國會陳述的語言。
Securitize 不是一家單純發幣公司,不是一個 DeFi 協議,也不是一家靠市場情緒炒作的 Web3 項目。它是一家正在試圖用受監管的方式,把現實世界資產帶入區塊鏈記錄、發行、轉讓與交易流程的金融基礎設施公司。它的核心,不是「幣」,而是牌照、文件、轉讓代理、投資人資格與監管責任。
這正是 GFM《人物志》選擇書寫他的原因。
他不是典型的加密創業者,也不是靠幣價週期起落成名的市場投機者。他更像是站在傳統金融與區塊鏈技術之間的一位制度工程師——用一套更慢、更重、更不性感的方式,試圖重寫資本市場的部分基礎設施。
如果說過去十年的加密敘事,試圖把金融從華爾街拖向鏈上,那麼 Domingo 的工作則更像是反向工程:把鏈上技術重新帶回受監管金融的語境之中。
這個方向,不一定最快,卻可能更持久。 (圖片說明) RWA 若要進入主流金融,不能只停留在加密敘事,而必須接受法律、監管與公共問責的檢驗。
他不是從幣圈走出來的人
理解 Carlos Domingo,必須先理解他的出身背景,因為背景決定了他看待 tokenization 的基本視角。
公開資料顯示,Carlos Domingo 並非從加密投機市場起步。他具有長期企業技術、數字化轉型與創新管理的從業背景,曾與 Telefónica 等大型電信集團的研發與數字業務相連,並在進入 Securitize 之前創辦了 SPiCE VC,積累了企業級技術投資與全球化管理的實戰經驗。
Telefónica 是西班牙最大的電信集團之一,業務橫跨歐洲與拉丁美洲。這類大型跨國企業環境所訓練出來的,不是單點應用創業者,而是面對大規模組織壓力、多市場監管差異、技術標準衝突與機構利益協調的基礎設施思維者。在這類環境裡工作,沒有「快速試錯,破壞式創新」的奢侈。有的是責任鏈、流程管控、多方合規與可追溯記錄。
這套思維方式,與許多從 Web3 社群直接成長起來的創業者形成了根本差異。
他不是先相信 token,然後再去尋找可以被包裝的資產;他是先理解企業級基礎設施的制度約束與金融市場的運作邏輯,然後再回過頭來思考:tokenization 究竟可以在受監管的資本市場裡解決什麼真實問題?
這個思維次序的不同,決定了 Securitize 從第一天起就不是一個以「去中心化」或「打倒中間人」為核心敘事的公司。它的核心問題從一開始就是:在現行法律框架下,一種數字化的證券記錄方式,如何讓資產的發行、登記、轉讓與交易變得更高效、更透明、更可追溯?
這個問題,遠不如「顛覆華爾街」那樣刺激。
但它更接近金融市場真實運作的底部邏輯。
Securitize 的真正價值:制度外殼,而非技術本身
很多人誤解 Securitize 的定位,以為它是一個幫公司「發 token」的技術平台。這個理解,只抓住了表層動詞,錯過了更重要的結構。
Securitize 官方將自己定位為 tokenizing real-world assets 的平台,面向資產管理人、Web3 公司、DAO、顧問與投資人提供一整套解決方案。但對 GFM 而言,更值得關注的,不是「tokenizing」這個動作,而是這個動作得以在金融市場裡合法發生所需要的整套制度外殼。
Carlos Domingo 在國會證詞中披露了 Securitize 建立制度地位的時間線:2019 年 7 月提交 SEC 轉讓代理註冊;2020 年 9 月取得 broker-dealer 與 ATS 相關牌照資格;2021 年 8 月獲 SEC 條件批准。這些不是技術白皮書裡的概念,而是金融市場裡可以被追溯的制度位置,是以法律文件形式向監管機構承擔的可追溯義務。
這套制度功能堆疊的意義在哪裡?
它意味著,Securitize 不只是提供一個工具讓別人發 token,而是建立了一套讓資產整個生命週期——從發行、登記、轉讓、合規、交易到報告——都有制度支撐的完整架構。在這個架構裡,每一個環節都有對應的法律主體在承擔責任,每一筆記錄都有監管框架在背書,每一次轉讓都有轉讓代理在確認。
在 RWA 世界裡,很多項目可以講相似的故事。但很少項目能同時回答:你有什麼牌照?誰是發行主體?誰負責登記?誰負責轉讓限制?誰負責投資人資格審查?誰負責二級市場合規?誰在監管文件裡承擔可追溯責任?
Securitize 的護城河,不是技術本身,而是技術與制度外殼共同構成的建立成本與監管壁壘。這道壁壘,不是靠資金堆出來的,而是靠時間、合規積累與監管信任搭出來的。它的複製難度,遠高於一套技術代碼。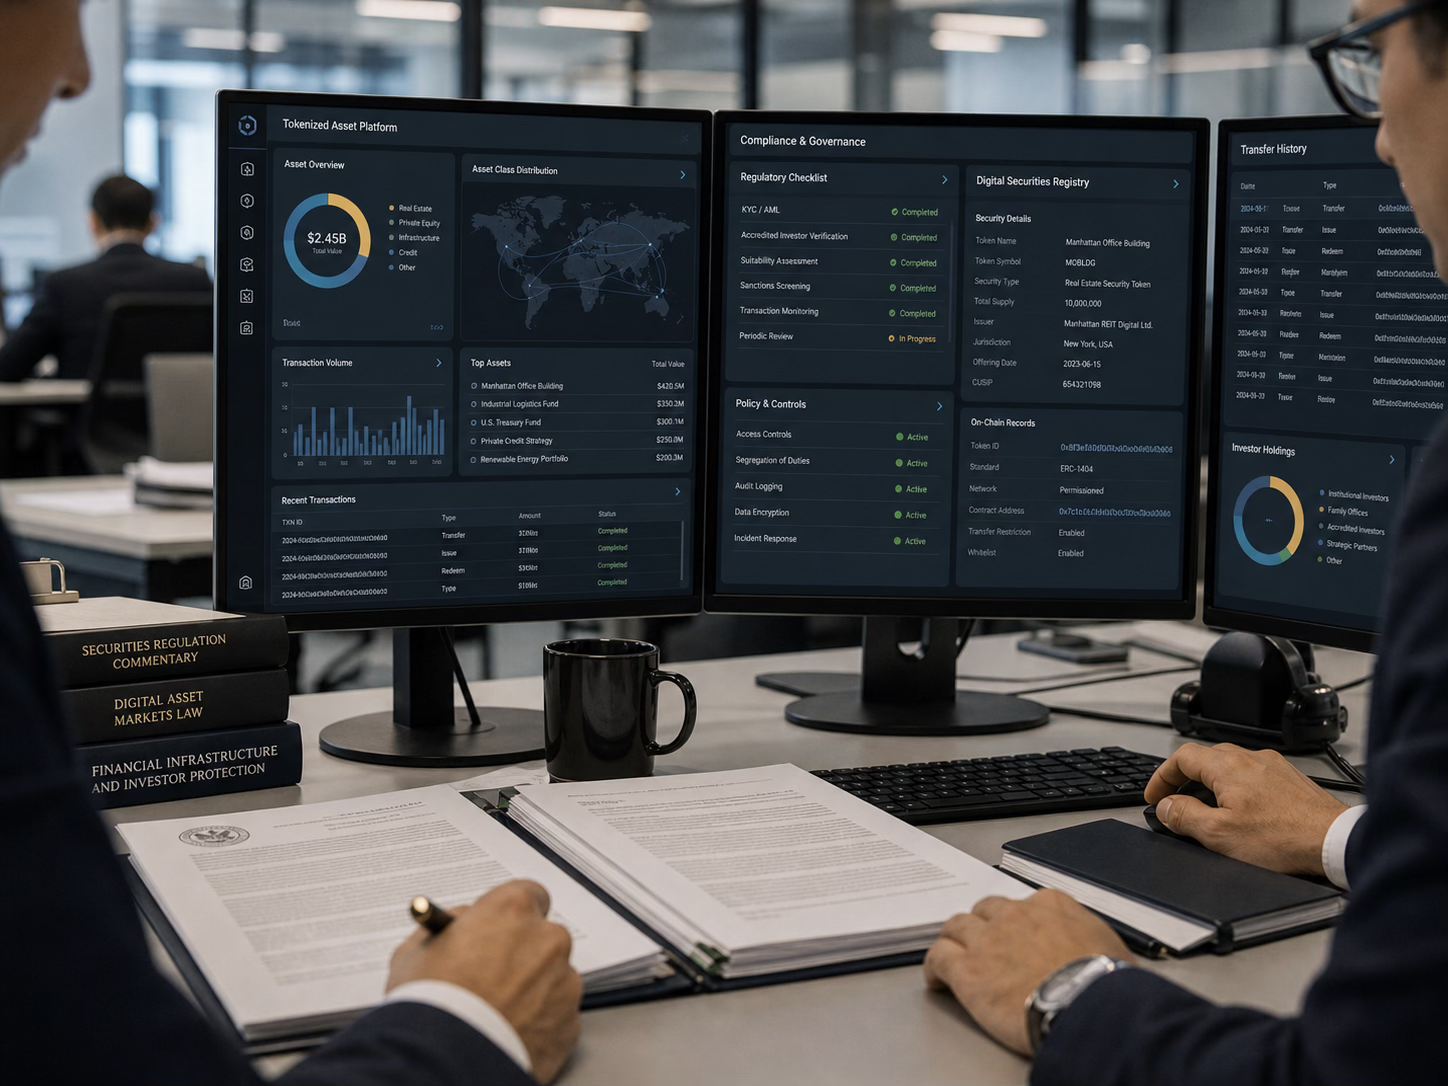 (圖片說明)數字證券平台正在同時處理資產登記、投資人資格審查、合規檢查與轉讓記錄。這正是 Securitize 路徑的核心:token 不是新的權利本身,而是現有金融權利的新型記錄與流通接口。
BlackRock BUIDL:機構信任的標誌性考驗
如果說 Securitize 的制度架構是靜態基礎,那麼 BlackRock BUIDL 的合作,則是這套架構第一次接受真正意義上的機構級市場考驗。
2024 年 3 月,BlackRock 推出 BlackRock USD Institutional Digital Liquidity Fund,即 BUIDL,將其定位為自身第一個在公有鏈以太坊上發行的代幣化基金。這本身已是一個歷史性時刻:全球最大的資產管理公司,主動選擇在公有鏈上發行機構級基金產品。
BUIDL 的設計邏輯,刻意迴避了加密市場的投機色彩。它更接近機構級現金管理產品:底層資產指向現金、短期美國國債和回購協議;token 形式服務於基金份額記錄、申購、贖回與鏈上持有安排。它的目標不是追求超額回報,而是讓傳統機構的流動性管理工具,獲得一個更高效的鏈上記錄與流通接口。
在這個架構裡,Securitize 的角色值得細讀。它不是 BlackRock 的外圍技術供應商,而是深度嵌入基金制度架構的基礎設施服務者,承擔轉讓代理、代幣化平台、分銷與投資人服務相關全流程。這意味著,Securitize 的價值已不再只是「把資產搬上鏈」,而是成為傳統資管機構與鏈上記錄系統之間的制度接口。
這個合作的深層意義,不在於數字本身,而在於它所代表的機構判斷:BlackRock 選擇 Securitize,不是因為它最便宜,不是因為它最快,而是因為它有牌照、有合規架構、有轉讓代理資格、有 SEC 登記記錄,有能力在受監管的環境裡承擔相應的法律責任。
這正是 Carlos Domingo 與許多加密創業者的根本不同。
他不是在說「金融不需要監管」。他是在說:受監管金融可以用新的基礎設施重寫部分流程。
這個分別,非常重要。
從私人公司到公開市場:制度遷移的公開考驗
私人公司可以選擇自己的敘事節奏。公開市場不允許。
2025 年 10 月,Securitize 宣布與 Cantor Equity Partners II 達成業務合併協議,擬通過 SPAC 路徑進入公開市場。SEC 文件顯示,雙方於 2025 年 10 月 27 日簽署 Business Combination Agreement;交易完成後,合併後公司預期成為公開上市公司,股票代碼為 SECZ,但仍需監管批准、股東批准及其他慣常交割條件方可生效。Securitize 官方公告稱,這宗交易對其估值為 12.5 億美元;其投資者包括 BlackRock、ARK Invest、Morgan Stanley 和 Banco Santander 等。
這條上市路徑,具有強烈的象徵意義。
一家將資產 tokenization 作為主營業務的公司,正在試圖進入公開市場,接受資本市場的公開定價、SEC 文件審查、財務披露與機構投資人評估。這意味著 RWA 不再只是私募項目、鏈上協議或創業公司敘事,而正在進入一個必須以公開財務數字自我證明的新階段。
這個新階段有它的殘酷性。在私人市場,你可以用願景說服投資人;在公開市場,你必須用季度收入、毛利結構、客戶留存與監管合規記錄來說服市場。敘事的彈性空間急劇收縮,數字的說服力被無限放大。
這也把一個更根本的問題推到前台:如果一家公司聲稱自己是 RWA 基礎設施,市場應該怎麼給它估值?看 AUM?看交易量?看牌照組合?看 BlackRock、KKR、Apollo、Hamilton Lane、VanEck 等機構合作的深度?還是看它未來在資本市場記錄、結算、轉讓與合規流程中的制度嵌入程度?
這不只是 Securitize 的問題。這是整個 RWA 行業在進入公開市場時必須面對的估值語言建構問題。行業還沒有一套成熟的分析框架來回答它。
必須保留的制度語氣是:截至本文核驗時間,該業務合併仍屬擬議交易,合併完成、上市安排與 SECZ 代碼均取決於相關條件是否滿足。GFM 在此如實記錄,不作超越公開文件的推斷。 (圖片說明) RWA 的真正突破,不是市場情緒,而是大型資管機構開始把鏈上記錄納入基金運作流程。
NYSE 與 Computershare:傳統市場與鏈上證券的接口時刻
如果說 BlackRock BUIDL 是 RWA 進入機構資管語境的標誌,那麼 NYSE 與 Computershare 兩個節點,則使 Securitize 的角色開始觸碰公開證券市場最核心的基礎設施層。
2026 年 3 月,NYSE 母公司 Intercontinental Exchange 宣布,NYSE 與 Securitize 簽署 MOU,雙方將合作支持 tokenized securities,並開發 digital transfer agent program。路透社報導稱,Securitize 將成為首個被授權為企業與 ETF 發行人創建區塊鏈證券的 digital transfer agent,並與 NYSE 一起制定 digital transfer agent 與 tokenization agent 的監管、運營和技術標準。
這個節點的意義在於,Securitize 不再只是在私人市場的邊緣嘗試,而是開始進入公開股票市場的基礎設施標準制定過程。標準的制定者,往往最終成為市場的守門人。
2026 年 4 月,Securitize 又宣布與 Computershare 達成合作,支持美國公司以 tokenized form 發行 equity securities。Computershare 將作為傳統和代幣化資產的轉讓代理,並處理分紅、代理投票等完整股東服務。
Computershare 的身份至關重要。它不是加密原生公司,而是傳統金融市場中覆蓋範圍極廣的轉讓代理機構,服務於大量美國上市公司的股東名冊管理。它的出現,意味著 Securitize 的鏈上工具正在與傳統股權基礎設施的現有客戶群直接對接,而不是另起爐灶建立一個平行體系。
這個節點的制度含義是清晰的:token 不是新的權利本身,而是現有權利的一種新記錄方式;鏈上系統不是替代傳統登記,而是在現有登記框架上增加一個可追溯、可編程、可提高流轉效率的數字接口。
NYSE 與 Computershare 這兩個節點合在一起,勾勒出 Domingo 路徑的最終方向:區塊鏈不是要建立一個與傳統金融平行的新世界,而是要成為傳統金融市場基礎設施的一個效率層,嵌入其中,而非取代它。
如果說早期加密世界的想像是「逃離金融制度」,那麼 Domingo 所代表的新階段,則是「在金融制度內部重建接口」。
這是一個更難的工程,也是一個更持久的工程。 (圖片說明)當 RWA 從私人市場進入交易所、轉讓代理與上市公司股權登記系統,它面對的將不再只是技術問題,而是公開市場的定價、披露與合規考驗。
他真正重寫的,不是資產,而是資產的語法
Carlos Domingo 的歷史意義,不在於他發明了 tokenization。
Tokenization 不是一個人的發明,也不是一家公司獨占的概念。它是一個技術方向,在過去十年裡被無數人以無數種方式嘗試,大多數嘗試最後停留在幣價週期裡,成為一輪又一輪市場情緒的燃料與殘骸。
Domingo 的價值,在於他把 tokenization 重新放進了金融制度的語法框架裡,而不是讓它繼續在法外地帶漂流。
在他的路徑中,token 不是逃避監管的工具,而是金融資產的一種新記錄方式;區塊鏈不是反金融的旗幟,而是金融基礎設施的一種效率層;RWA 不是市場情緒的包裝詞,而是權利、文件、資格、限制、轉讓、託管與交易共同構成的新流程語法。這套語法,讓一個「資產」在市場裡有了完整的句子結構:主語是發行主體,謂語是轉讓代理,賓語是登記在冊的投資人,狀語是監管框架與合規義務。
這種語法的建立,需要的不是速度,而是制度堆疊的耐心。它需要先拿到牌照,再談業務;先建立合規框架,再談效率;先承擔監管義務,再談規模;先讓機構信任你,再談顛覆。
這不是所有創業者都願意走的路。
但它很可能是 RWA 行業裡更能穿越週期的路。 (圖片說明) Carlos Domingo 的重要性正在於,他不是繞開這套制度,而是嘗試讓區塊鏈成為股東名冊、權利記錄與資產流轉的效率層。
上鏈之前,制度必須先到場
RWA 最容易被誤解的地方,是把「上鏈」看成魔法。
似乎只要把一個名字、一張圖片、一份文件或一個故事放到鏈上,它就自動擁有了金融資產的屬性,自動獲得了流動性溢價,自動進入了機構投資人的視野。這種誤解,在每一輪市場週期裡都會製造一批新的泡沫,然後以相同的方式破裂。
但 Carlos Domingo 的整個職業路徑,是對這種誤解最清醒、也最具說服力的反駁。
資產上鏈之前,先要有資產。
資產流通之前,先要有權利。
權利記錄之前,先要有文件。
文件有效之前,先要有法律主體。
市場交易之前,先要有監管邊界。
技術效率之前,先要有責任結構。
這六個「先要」,不是保守主義,不是官僚主義,而是金融制度在幾百年試錯中沉澱下來的集體保護機制——保護投資人,保護市場,也保護建造者自己不被自己的敘事反噬。
Domingo 選擇不繞過它們,而是把它們一個個搭進自己的基礎設施裡,讓它們成為護城河而非障礙。這使 Securitize 比大多數 RWA 項目走得更慢,也使它比大多數 RWA 項目站得更穩。
對 GFM 而言,Carlos Domingo 的人物意義不只是一個商業案例,而是一種制度建造的方法論示範。在 AI 生成內容泛濫、RWA 敘事升溫、創作者經濟尋找新定價方式的時代,真正值得建立的,不是又一個「上鏈故事」,而是一套能讓內容、人物、權利、數據與信任被長期記錄的制度型基礎設施。
他不是站在金融之外喊口號的人。
他是站在金融裡面重寫接口的人。
這個位置,在任何時代都很難站,也都很重要。
免責聲明
本文為 GFM《人物志》系列研究專稿,依據公開資料、SEC 文件、國會聽證記錄及經核驗之新聞稿撰寫。本文不構成投資建議或任何證券買賣建議。版權歸 GFM 所有,未經授權不得轉載或商業使用。
收听本文
加载中…