

人物編號:PZ-US-01-001
英文名:Andrew D. Feldman
國家/地區:美國
城市:Sunnyvale, California
公司/機構:Cerebras Systems
身份/職位:Co-founder & CEO
人物場域:AI 基礎設施、半導體架構、AI 訓練與推理、算力替代路徑
斷層類型:AI 生產力斷層、技術治理斷層、資本結構斷層 (圖片說明)Andrew Feldman 站在 AI 算力巨影之下,試圖以晶圓級架構提出另一條基礎設施路徑。
那場從一開始就不對稱的仗
Goliath 從不擔心 David。
這才是這個故事真正殘酷的地方。不是因為巨人邪惡,而是因為巨人根本不需要在意——他的盔甲太厚,他的陣線太穩,他的身後站著整個以色列軍隊的習慣性服從。David 的問題,不只是身材,而是他要打的,根本不是一場對等的戰爭。
Andrew Feldman 知道這一點。
他自稱是與巨人作戰的「professional David」,說的時候帶著那種矽谷創業者慣有的冷靜,但這句話背後藏著一個清醒到令人不安的判斷:有時候最好的技術不一定會贏,所以必須努力確保它能贏。
他面對的巨人是 Nvidia。不只是一家公司,而是一套已經嵌入全球 AI 行業血肉的基礎設施帝國:GPU、CUDA、開發者工具、雲平台合作、客戶習慣、資本市場信任,二十年累積,層層疊加,構成一道幾乎不可見的護城河。
在 AI 時代,真正掌握底層權力的,從來不只是模型公司。OpenAI、Anthropic、Google、Meta 站在公眾視野的中央;但在更深處,決定 AI 成本、速度、規模與國家能力的,是晶片、算力、數據中心、能源與供應鏈所構成的基礎設施體系。這套體系,今天高度集中在 Nvidia 主導的 GPU 生態之上。
Feldman 想問的問題,簡單、根本,也讓所有人不舒服:
AI 算力,是否只能沿著一條路前進?
這個問題,是他整個人物故事的起點,也是 GFM 書寫他的理由。 (圖片說明)Feldman 自稱「professional David」,面對的不是單一公司,而是一整套 AI 算力帝國。
不是熱潮的產物,而是長期押注者
要理解 Feldman,必須先理解他不是誰。
他不是被生成式 AI 浪潮推到台前的機會主義者,不是在 ChatGPT 爆紅後臨時轉向「AI 算力創業」的人,也不是靠一份白皮書和幾張幻燈片在矽谷融到錢的敘事型創業者。
他是一個反覆在計算基礎設施的結構性瓶頸上押注的連續創業者,而且每一次押注,都早於市場的普遍認知。
在 Cerebras 之前,他共同創辦並擔任 SeaMicro 的 CEO。那是 2009 年,雲計算剛剛起步,數據中心的能耗與密度問題還沒有成為公眾議題。SeaMicro 做的是高能效、高頻寬的微型伺服器,2012 年被 AMD 以 3.57 億美元收購。更早,他在 Force10 Networks 擔任產品管理與商務拓展副總裁,後者被 Dell 以 8 億美元收購;再往前,他在 RiverStone Networks 參與 2001 年 IPO 前的發展工作。他擁有 Stanford 的 BA 與 MBA 學歷,芝加哥大學 Data Science Institute 的人物資料印證了這一履歷線索。
這條路的規律很清楚:找到下一個計算基礎設施的結構性矛盾,在市場還沒認識到它之前押注進去。
SeaMicro 回答的是數據中心的能耗與密度問題。Cerebras 回答的是 AI 訓練與推理時代的算力組織問題:模型越做越大,GPU 集群越建越複雜,記憶體牆、通信瓶頸、功耗與系統工程壓力也越來越高。這個矛盾,在 Cerebras 創立早期還不是公眾議題;今天,它已經是 AI 基礎設施最核心的產業爭議之一。
這是 Feldman 的第一重價值:他比市場更早看見問題。 (圖片說明)從 SeaMicro 到 Cerebras,Feldman 長期押注的始終是計算基礎設施的下一個瓶頸。
一片晶圓的邏輯,與良率的戰爭
Cerebras 的核心技術,需要從一個反常識的問題說起。
晶片製造業有一條根深蒂固的生產邏輯:把一片大晶圓切割成許多較小的 die,再封裝、測試、出售。這條邏輯的存在理由,是良率的現實。晶圓上的缺陷是隨機分布的,die 越小,單個 die 包含缺陷的概率越低,良率越高,報廢率越低,成本越可控。這不是保守,這是幾十年半導體製造積累下來的最優解。
Cerebras 的選擇,是把這條邏輯直接顛倒。
它把整片晶圓做成一顆處理器,稱為 Wafer-Scale Engine,WSE。這意味著,良率問題從一開始就是最大的工程挑戰:一顆 WSE 上任何一個缺陷都無法像傳統 die 那樣被切掉丟棄,必須在設計層面就解決。Cerebras 的工程師花了大量精力在冗餘設計上——讓晶圓的某些計算單元在出現缺陷時可以被旁路繞過,保證整片晶圓仍然可用。這是 wafer-scale computing 最核心的工程難題,也是 Cerebras 之前幾乎沒有人能解決它的原因。
解決了良率問題之後,WSE 換來的是什麼?
第三代 WSE-3 採用台積電 5 奈米製程,擁有 4 兆個電晶體、90 萬個 AI 優化計算核心、125 petaflops 峰值 AI 性能,以及 44GB 片上 SRAM;CS-3 系統可支援最高 24 兆參數模型訓練,並可擴展至最多 2048 台。
但數字是結果,不是邏輯。邏輯是:AI 訓練最核心的瓶頸之一,是數據在不同計算單元之間的移動速度。GPU 集群的做法是把許多顆 GPU 通過高速網路連接,讓數據在晶片之間持續傳輸。這帶來了巨大的通信開銷、延遲、功耗,以及難以線性擴展的系統複雜性。
Cerebras 的回答是:讓計算本身變得足夠大,讓大量數據根本不需要離開晶片。片上計算夠大,片上記憶體帶寬夠寬,數據就不必在大量分散晶片之間頻繁移動。Cerebras 官方稱,CS-3 在 LLM 訓練中比 GPU 集群所需代碼少 97%,可用純 data-parallel 模式訓練從 1B 到 24T 參數的模型。這是公司的官方性能敘事,具體場景的驗證仍需時間,但它指向的問題是真實的:Cerebras 試圖解決的,不是單點速度,而是分布式 AI 工程的複雜性代價。
這不是細節優化,而是架構哲學的根本差異:不要用更多更小的東西堆出算力,而要用更大更整合的系統重寫算力的組織方式。
這種哲學,在 Nvidia 主導的時代是異端。
但異端不等於錯誤。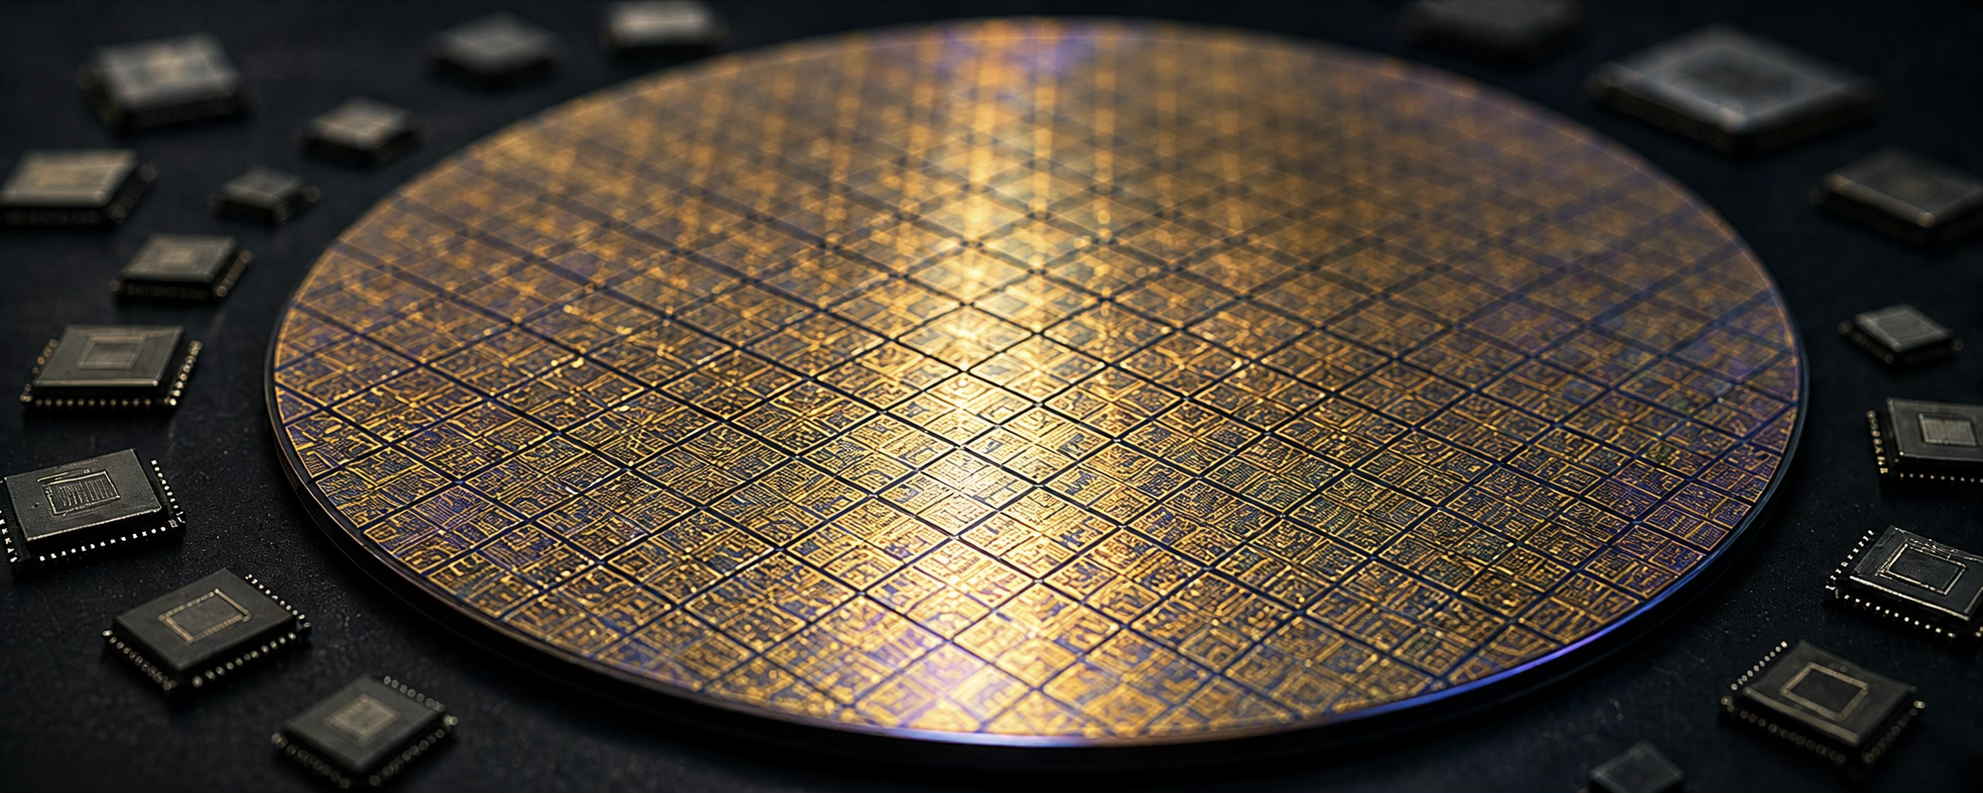 (圖片說明)Cerebras 的 Wafer-Scale Engine,不是把晶圓切碎,而是將整片晶圓變成一顆超大處理器。
真正的護城河在哪裡
要理解 Cerebras 的市場位置,必須先理解 Nvidia 真正的護城河不是什麼。
不是 GPU 性能。性能可以被追趕,AMD 在追,Intel 在追,Google 有 TPU,Amazon 有 Trainium,Cerebras 也在追。性能差距可以靠製程、架構、研發資本縮短。
Nvidia 真正的護城河,是 CUDA 建立起來的世界。
2006 年,Nvidia 推出 CUDA,一套並行計算平台和程式設計模型。近二十年來,全球 AI 研究者、工程師與模型訓練者大量在 CUDA 生態裡工作。他們的框架、工具鏈、工程習慣與組織流程,都與這套生態深度綁定。從 CUDA 遷移到另一個平台,不只是換硬體,而是重寫工作流、重新訓練工程師、重新測試模型行為,成本極高,風險極高,沒有緊迫理由的話幾乎沒有人會主動選擇。
這就是為什麼 Feldman 所說的「professional David」不只是自嘲,而是對問題深度的清醒判斷。他對抗的不是一顆晶片,而是一個已經滲透 AI 行業肌理的基礎設施慣性。
Cerebras 的突破路徑,因此不能只靠「比 GPU 更快」,雖然它在特定場景下宣稱具備速度優勢。它真正需要做的,是找到 GPU 集群不夠合適、客戶有強烈動機改變算力採購方式的場景,在那裡建立灘頭陣地,然後逐漸擴張。
這些場景可能包括:對推理延遲極度敏感的應用;需要本地部署而非依賴雲端的政府與主權 AI 客戶;對能耗與物理空間有特殊約束的環境;特定科學計算、醫療與模型訓練工作負載。
不是所有市場,但可能是足夠大的市場。
這是 Feldman 的賭注。他押的不是「我比 Nvidia 更好」,而是「Nvidia 一個人根本沒有辦法服務所有人」。
G42:最豐厚的訂單,最沉的政治重量
在 Cerebras 的商業歷史裡,G42 是一個無法迴避、也無法輕描淡寫的節點。
它帶來了公司最重要的早期收入,也帶來了公司幾乎無法單靠工程能力解決的制度性風險。
G42 是阿布扎比的科技控股集團,在中東 AI 基礎設施投資版圖中扮演重要角色。Cerebras 2024 年 S-1 招股文件披露,G42 在 2023 年為 Cerebras 貢獻 6510 萬美元收入,占當年總收入的 83%;2024 年上半年,G42 貢獻 1.191 億美元收入,占比 87%。
想像一下那個處境。
一家公司,八成以上的收入來自同一個客戶,而那個客戶是一家阿聯酋政府背景的 AI 投資集團,正處在美國國家安全審查的敏感視野之中。Feldman 需要拿這份收入向投資人證明公司在快速成長,但同一份收入,也在向監管機構發出一個令人不安的信號:這家公司的命運,高度綁定在一個美國政府並不放心的主權資本身上。
這不是財務集中度問題。這是地緣政治問題。
Cerebras 在 S-1 中明確披露,G42 需求變化、適用法律法規或雙方戰略關係出現負面變化,都可能損害公司業務;同一段落也提醒,向不同司法轄區銷售產品時可能需要出口許可。這些都是法律語言,但法律語言背後是真實的政治壓力。
結果,Cerebras 此前 IPO 進程因 G42 相關投資的美國國家安全審查受阻,2025 年被迫撤回 IPO 申請。
這不是商業失敗。這是制度衝突的外顯。
Feldman 撤回申請後仍表示公司未來會進行公開發行。這句話需要被放在它的語境裡讀:它是一位創業者在壓力下說出的決心,也是他對自己最重要的一次公開承諾。
G42 事件揭示的,是一個 AI 算力公司必然面對的時代命題:誰的算力,服務於誰的國家目標。當這個問題的答案讓美國政府不滿意時,再好的技術、再強的收入,也可能被一份監管審查書擋在公開市場門外。 (圖片說明)Nvidia 真正的護城河,不只在 GPU 性能,而在 CUDA、開發者與雲平台共同構成的生態。
公開市場的兩次嘗試
Cerebras 的 IPO 歷程,是理解當前 AI 算力敘事如何被資本市場定價的最好樣本。
第一次嘗試是 2024 年。公司向 SEC 提交 S-1,Feldman 以 CEO 與共同創辦人身份簽署。招股書顯示收入快速增長,但 G42 集中、國家安全審查與地緣政治風險,讓 IPO 在監管與市場的雙重壓力下陷入停頓。2025 年,公司完成大額私人融資後撤回申請。
這不是失敗,是一次代價不低的時機判斷。
第二次嘗試是 2026 年。市場環境已經不同,AI 相關 IPO 重新獲得資本市場注意力。這一次,公司拿出了新的財務底氣:2025 年收入升至 5.10 億美元,高於上一年的 2.903 億美元,並由每股虧損 9.90 美元轉為每股盈利 1.38 美元;更關鍵的是,公司與 OpenAI 達成一項多年協議,OpenAI 同意部署 750 megawatts 的 Cerebras 高速 AI 算力,協議價值超過 200 億美元。
定價方面,公司計劃出售 2800 萬股,定價區間每股 115 至 125 美元,最高募資約 35 億美元,目標估值最高約 266.2 億美元;Morgan Stanley、Citigroup、Barclays 和 UBS 擔任主要承銷商。
這組數字,不只是融資規模。
它意味著,公開市場正在第一次嚴肅地為 Nvidia 之外的 AI 算力路徑定價。如果成功,這個估值將成為整個替代算力行業的一個基準座標,影響後來者的融資邏輯、競爭敘事與市場預期。
但 IPO 不是句號。它是更嚴苛考驗的開始。
上市之後,敘事的容錯空間會急劇收窄。私人公司可以用願景換取耐心,公開公司必須用季度數字換取信任。任何訂單延遲、客戶流失或毛利壓縮,都會在市場即時定價中被放大。Feldman 過去可以把 G42 集中度解釋為「戰略夥伴關係」,上市後它會被機構投資人用更冷峻的語言重新審視。
OpenAI 合約:制度性再定位,不只是商業勝利
在 Cerebras 2026 年的 IPO 敘事裡,OpenAI 是最重要的新變量,但它需要被仔細解讀。
750 megawatts 的算力規模、超過 200 億美元的協議價值,這些數字足夠震撼。但更重要的問題是:這筆合約在 OpenAI 整體算力版圖裡處於什麼位置?OpenAI 同時與 Microsoft Azure 及其他供應商維持複雜的算力關係,Cerebras 是補充性角色、分散性配置,還是真正的核心供應商?收入確認的節奏與交付的時間表,將決定這個合約的真實財務含義。
但這些技術性問題,不能掩蓋一個更重要的制度性意義。
從 G42 主導的中東主權 AI 客戶,到 OpenAI 代表的美國頂尖模型公司,Cerebras 的客戶組合正在發生結構性的地緣政治遷移。這個遷移,不只影響財務,更影響監管機構、機構投資人與行業夥伴對 Cerebras 整體風險畫像的評估。
G42 問題的本質,是算力服務於誰的國家目標。OpenAI 的出現,給了這個問題一個更容易被美國監管機構接受的答案。
Feldman 很清楚這一點。OpenAI 合約不只是商業勝利,它是 Cerebras IPO 敘事的制度性錨點重置。 (圖片說明)G42、OpenAI、出口管制與主權 AI,讓 Cerebras 的算力敘事進入地緣政治場域。
地圖,不只是晶片
要完整理解 Feldman 的處境,必須看地圖,不只是晶片。
AI 算力已經不只是商業問題,它正在成為國家能力問題。
美國的出口管制清單,決定哪些晶片可以賣給哪些國家。中東的主權財富基金,在全球 AI 基礎設施上大規模布局。歐洲在討論算力主權,不想完全依賴美國雲服務商。東南亞、印度、日本、韓國,都在以不同方式試圖建立本地算力能力。
這個版圖,對 Cerebras 既是機會,也是風險。機會在於,主權 AI 客戶不想只依賴 Nvidia,依賴單一供應商意味著談判籌碼的喪失,本地部署也是 Cerebras 相對 GPU 雲服務的潛在優勢場景。風險在於,美國出口管制的不確定性限制了 Cerebras 可以自由進入的市場,G42 事件已經說明,算力客戶的政治屬性,會直接影響公司的美國監管處境。
Feldman 需要同時管理技術路線圖、產品交付、軟體生態、財務結構,還要回答一個更複雜的問題:
在這張地圖上,哪些客戶的錢可以拿,哪些市場的生意可以做,哪些合作會把公司推入監管的敏感地帶?
這不是工程問題,這是制度設計問題。而這個問題,沒有辦法只靠更好的晶片來解答。
他的五重制度價值
GFM 書寫 Andrew Feldman,不是因為 Cerebras 已經證明成功,而是因為他代表了一組值得長期追蹤的制度命題。
他把 AI 算力瓶頸人格化。AI 的競爭首先是算力、能源、晶片架構、供應鏈與數據中心資本開支的制度競爭,不只是模型競爭。Feldman 的存在,讓這個抽象命題有了一個具體的面孔與可追蹤的進展。
他提供了一條替代性技術想像。Wafer-scale computing 不是主流,但正因為不主流,它具有制度觀察的獨立價值:它說明 GPU 集群不是唯一可能,技術選擇背後有更深的架構哲學分歧,而這種分歧不會自動消失。
他站在技術、資本與地緣政治的真實交叉點。Cerebras 的客戶結構、主權 AI 場景與 CFIUS 審查,使它成為出口管制、中東 AI 布局與國家安全語境的觀察樣本,這種案例在公開市場極為罕見。
他是公開市場檢驗 AI 基礎設施替代敘事的罕見機會。如果 Cerebras 成功上市,它對 GPU 之外算力路徑的公開定價,將影響整個替代算力行業的融資邏輯與估值想像。
Cerebras 的產品,與數據中心電力、冷卻工程、雲服務、主權 AI 政策、模型推理成本與國家算力能力密切交織,是理解 AI 底層制度競爭的一個完整橫截面。
風險:未完成的證明
Feldman 的故事必須寫出野心,也必須寫出邊界。
技術敘事很強,但市場採用仍待驗證。性能優勢不能自動轉化為規模採用,AI 晶片的勝負還取決於軟體生態成熟度、客戶遷移成本、雲端集成深度、供應鏈可靠性與長期成本結構。這些變量,招股書敘事解決不了。
Nvidia 的護城河仍然極深。硬體、軟體、開發者生態、雲平台關係和資本市場信任的複合體,不會因為一篇技術論文或一份漂亮財報而鬆動。侵蝕它需要時間、客戶積累和生態建設,缺少任何一個都不夠。
客戶結構仍是持續追問。OpenAI 協議若能順利落地,可能改寫市場理解,但交付節奏、收入確認與合約細節的真實執行,仍將是機構投資人逐季追問的核心。
地緣政治不會消失。AI 晶片、主權算力、出口管制與中東資本的複雜關係,將長期塑造 Cerebras 可以進入的市場邊界,這不是工程能力可以解決的結構性約束。
IPO 是新審判的起點,不是終點。上市帶來資本與曝光,也帶來季度業績壓力、競爭比較的公開化,以及遠比私人融資嚴苛的市場容忍度。 (圖片說明)Feldman 的價值不在於已經勝利,而在於他用一片晶圓向既有 AI 算力秩序提出反問。
一片晶圓,一個反問
Andrew Feldman 不是站在 AI 時代舞台中央的人。
他不像 Sam Altman 那樣掌握模型敘事,不像 Jensen Huang 那樣站在算力帝國的象徵巔峰。他所在的位置更冷峻,更底層,更少被人理解,也更少有人願意長期守在那裡。
他在 AI 生產力的基礎設施層,試圖重新組織算力的組織方式。
這件事,既不性感,也沒有捷徑。
Cerebras 可能成功,也可能只在 Nvidia 的巨影下留下一條被市場部分吸收的替代路徑。Wafer-scale computing 可能成為 AI 基礎設施的重要分支,也可能在生態慣性、成本結構與客戶採用速度的合力下,始終停在「有意思的技術」而無法成為「主流基礎設施」。
但無論結果如何,Feldman 提出的問題已經不能被忽略。
當 AI 的未來越來越依賴算力,算力是否只能沿著一條路前進?
這個問題的價值,不取決於 Cerebras 的股價,也不取決於 IPO 是否在預期估值上完成。它的價值,在於它讓一個原本被默認接受的壟斷性結構,第一次在資本市場的公開燈光下接受系統性的質疑。
GFM 書寫 Andrew Feldman,不是因為他已經贏了,而是因為他代表了 AI 基礎設施世界中最值得長期追蹤的一種人物:在主流秩序已然形成、大多數人選擇服從的時刻,仍然試圖為未來開出另一條路的人。
他不是在做一顆晶片。
他是在把一片完整的晶圓,變成對 AI 算力秩序的一次沉默反問。
而反問本身,就已經是一種力量。
免責聲明
本文為 GFM《人物志》研究專稿,依據公開資料、SEC 文件及核驗新聞稿撰寫。不構成投資建議,版權歸 GFM 所有。
收听本文
加载中…